




Theo dõi Báo Thanh tra trên
B.S
Thứ năm, 17/09/2026 - 18:08
(Thanh tra) - Cục Thuế ghi nhận các vướng mắc về xuất hóa đơn trên sàn thương mại điện tử và phương pháp tính thuế thu nhập cá nhân của hộ kinh doanh, đồng thời đang nghiên cứu trình cấp có thẩm quyền xem xét giải pháp phù hợp.
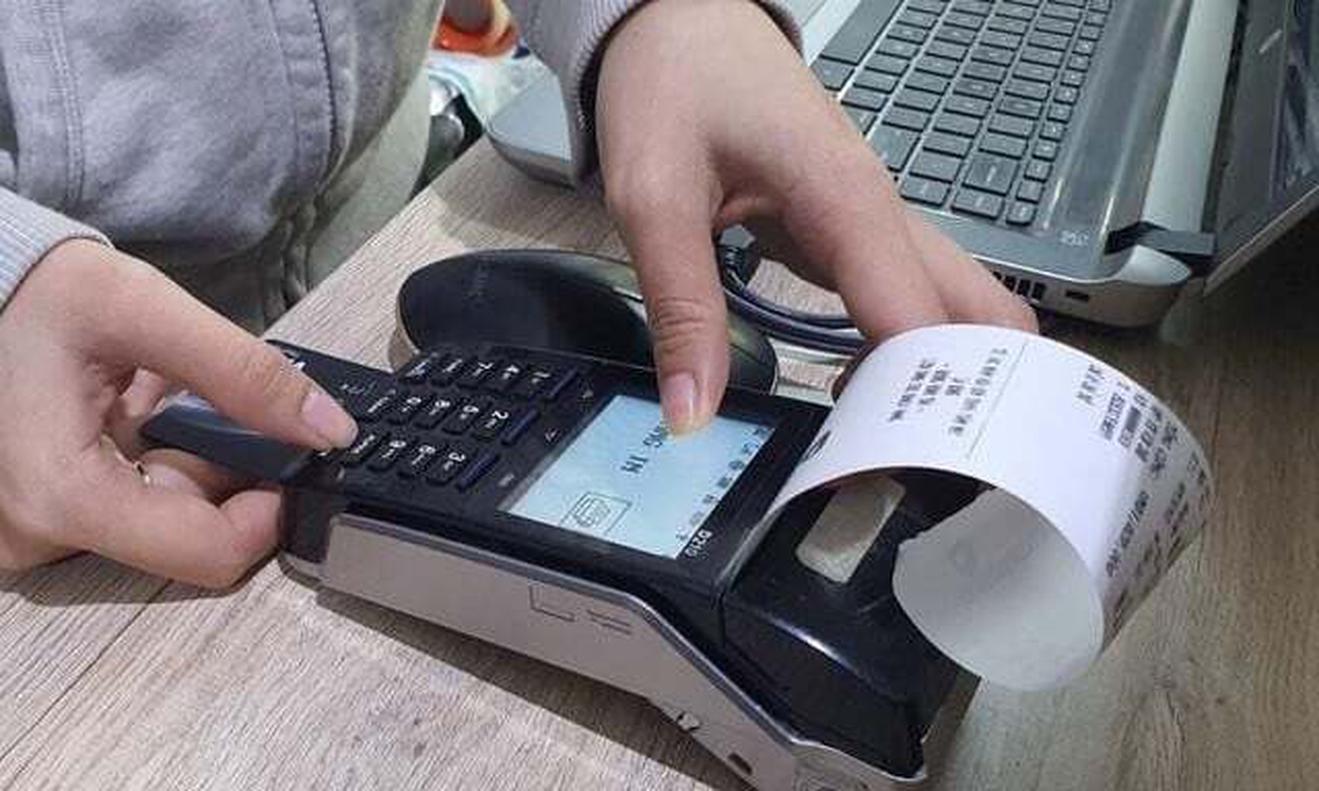
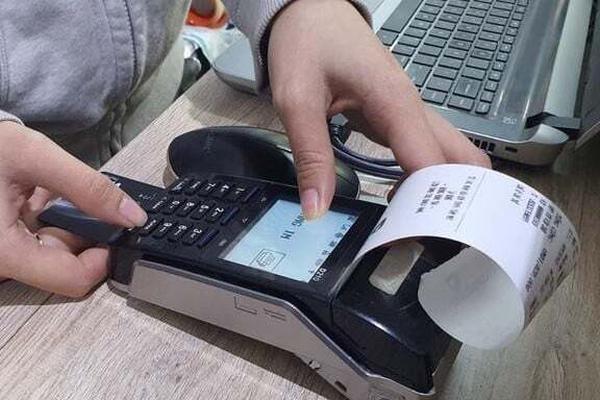
Cơ quan thuế đang nghiên cứu tháo gỡ vướng mắc về hóa đơn điện tử và cách tính thuế cho hộ, cá nhân kinh doanh. Ảnh: baochinhphu.vn
Cục Thuế vừa có văn bản phản hồi kiến nghị của người nộp thuế gửi qua Cổng Dịch vụ công Quốc gia liên quan đến việc tháo gỡ khó khăn, đơn giản hóa thủ tục thuế cho hộ kinh doanh, cá nhân kinh doanh.
Trong kiến nghị gửi cơ quan chức năng, người nộp thuế đã đề xuất chính sách miễn xuất hóa đơn đối với nhóm bán hàng trên sàn thương mại điện tử có chức năng thanh toán, bởi dữ liệu doanh thu của các kênh này vốn đã được sàn quản lý và đối soát minh bạch. Đồng thời, người nộp thuế cũng đề xuất phương án trước mắt có thể xem xét giãn thời gian bắt buộc xuất hóa đơn đến hết năm 2026 nhằm tạo khoảng đệm cần thiết để xem xét, đánh giá hiệu quả.
Phản hồi về nội dung này, Cục Thuế cho biết, căn cứ pháp lý hiện hành, bao gồm Điều 26 Luật Quản lý thuế số 108/2025/QH15; các quy định tại Nghị định số 254/2026/NĐ-CP về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử; cùng Nghị định số 141/2026/NĐ-CP của Chính phủ về việc sử dụng hóa đơn điện tử của hộ, cá nhân kinh doanh.
Theo các văn bản quy phạm pháp luật nêu trên, hộ và cá nhân kinh doanh có doanh thu hằng năm đạt mức trên 1 tỷ đồng bắt buộc phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu trực tiếp với cơ quan thuế.
Dù vậy, cơ quan quản lý cũng thẳng thắn nhìn nhận những rào cản phát sinh trong thực tế triển khai. Hiện tại, Cục Thuế đã ghi nhận rất nhiều phản ánh vướng mắc về việc xuất hóa đơn của hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử . Đơn vị đang nghiên cứu kỹ lưỡng để báo cáo và trình cấp có thẩm quyền xem xét các giải pháp tháo gỡ phù hợp, hài hòa lợi ích giữa quản lý Nhà nước và hỗ trợ người kinh doanh.
Tuy nhiên, trong thời gian các quy định pháp luật chưa được sửa đổi chính thức, người nộp thuế vẫn có trách nhiệm chấp hành nghiêm túc theo đúng quy định hiện hành.
Bên cạnh câu chuyện hóa đơn số, một nội dung trọng tâm khác được người nộp thuế quan tâm là cách thức tính thuế thu nhập cá nhân đối với các hộ kinh doanh lớn (nhóm 3, nhóm 4 có doanh thu trên 3 tỷ đồng/năm).
Theo phản ánh gửi đến cơ quan quản lý, việc buộc các hộ kinh doanh quy mô này phải tính thuế dựa trên lợi nhuận là phức tạp với đa số hộ kinh doanh, cá nhân kinh doanh và gây khó khăn cho cơ quan thuế duyệt hồ sơ quyết toán nếu không đầy đủ chứng từ.
Do đó, người nộp thuế kiến nghị cho phép nhóm này được quyền chủ động lựa chọn phương pháp tính thuế và nộp thuế theo doanh thu nhân thuế suất, việc này giảm công tác quyết toán cho cả cơ quan thuế.
Giải đáp vấn đề này, Cục Thuế nhấn mạnh rằng theo quy định của pháp luật Thuế thu nhập cá nhân hiện hành, hộ kinh doanh và cá nhân kinh doanh có doanh thu năm trên 3 tỷ đồng bắt buộc phải áp dụng phương pháp tính thuế theo thu nhập tính thuế nhân (x) thuế suất.
Trước những bất cập do thực tiễn đặt ra, Bộ Tài chính hiện đã tổng hợp ý kiến và đang báo cáo cấp có thẩm quyền để xem xét, sửa đổi chính sách tính thuế này theo hướng linh hoạt và thuận tiện hơn. Trong giai đoạn chuyển tiếp khi chính sách chưa được sửa đổi, Cục Thuế đề nghị người nộp thuế tiếp tục tuân thủ việc kê khai, quyết toán thuế thu nhập cá nhân theo đúng các quy định pháp luật hiện hành để bảo đảm quyền lợi và nghĩa vụ hợp pháp.
Ý kiến bình luận:
Hiện chưa có bình luận nào, hãy trở thành người đầu tiên bình luận cho bài biết này!
(Thanh tra) - Theo Nghị định số 111/2022/NĐ-CP, không cấm đơn vị sự nghiệp công lập ký hợp đồng đối với người đã nghỉ "theo chế độ tinh giảm biên chế" nếu nhân sự đáp ứng đủ các điều kiện theo quy định tại Nghị định.
Thành Công
(Thanh tra) - Cục Thuế ghi nhận các vướng mắc về xuất hóa đơn trên sàn thương mại điện tử và phương pháp tính thuế thu nhập cá nhân của hộ kinh doanh, đồng thời đang nghiên cứu trình cấp có thẩm quyền xem xét giải pháp phù hợp.
B.S
Đan Quế (Thực hiện)
Cảnh Nhật
Hải Hà
Dương Nguyễn
Thanh Lương
Trọng Tài
Thu Huyền
Trang Nguyệt
Lê Hữu Chính
Phú Đức
Cảnh Nhật
B.S
Thành Công
Thu Huyền
B.S