Theo dõi Báo Thanh tra trên
Thứ ba, 08/03/2016 - 09:22
(Thanh tra)- Tổng cục Thuế vừa trả lời Cục Thuế Hà Tĩnh về hoàn thuế giá trị gia tăng (GTGT) đối với dự án (D.A) đầu tư và ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với đầu tư mở rộng.
Về chính sách thuế GTGT
Khoản 8 Điều 39 Luật Đầu tư năm 2014 quy định nội dung giấy chứng nhận đăng ký đầu tư bao gồm: “… 8. Tiến độ thực hiện D.A đầu tư; tiến độ xây dựng cơ bản và đưa công trình vào hoạt động (nếu có); tiến độ thực hiện các mục tiêu chủ yếu của D.A, trường hợp D.A thực hiện theo từng giai đoạn, phải quy định mục tiêu, thời hạn, nội dung hoạt động của từng giai đoạn”.
Tại Khoản 3c Điều 11 Thông tư số 156/2013/TT-BTC ngày 6/11/2013 của Bộ Tài chính hướng dẫn kê khai thuế GTGT như sau: “… c) Trường hợp người nộp thuế thuộc đối tượng nộp thuế GTGT theo phương pháp khấu trừ có D.A đầu tư tại địa bàn tỉnh, thành phố trực thuộc Trung ương cùng nơi đóng trụ sở chính, đang trong giai doạn đầu tư thì lập hồ sơ khai thuế riêng cho D.A đầu tư và phải bù trừ số thuế GTGT của hàng hóa, dịch vụ mua vào sử dụng cho D.A đầu tư với thuế GTGT của hoạt động sản xuất kinh doanh đang thực hiện. Sau khi bù trừ nếu có số thuế GTGT của hàng hóa, dich vụ mua vào sử dụng cho D.A đầu tư mà chưa được bù trừ hết theo mức quy định của pháp luật về thuế GTGT thì được hoàn thuế GTGT cho D.A đầu tư.
Trong trường hợp người nộp thuế có D.A đầu tư tại địa bàn tỉnh, thành phố trực thuộc Trung ương khác với tỉnh, thành phố nơi đóng trụ sở chính, đang trong giai đoạn đầu tư chưa đi vào hoạt động, chưa đăng ký kinh doanh, chưa đăng ký thuế thì người nộp thuế lập hồ sơ khai thuế riêng cho D.A đầu tư và nộp tại cơ quan thuế quản lý trực tiếp nơi đóng trụ sở chính. Nếu số thuế GTGT của hàng hóa, dịch vụ mua vào sử dụng cho D.A đầu tư theo mức quy định của pháp luật về thuế GTGT thì được hoàn thuế GTGT cho D.A đầu tư…”.
Tại Khoản 2 Điều 18 Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính hướng dẫn về hoàn thuế GTGT quy định: “Cơ sở kinh doanh mới thành lập D.A đầu tư đã đăng ký kinh doanh, đăng ký nộp thuế GTGT theo phương pháp khấu trừ hoặc D.A tìm kiếm thăm dò và phát triển mỏ dầu khí đang trong giai đoạn đầu tư, chưa đi vào hoạt động, nếu thời gian đầu tư từ 1 năm trở lên thì được hoàn thuế GTGT của hàng hóa, dịch vụ sử dụng cho đầu tư theo từng năm.
Trường hợp, nếu số thuế GTGT lũy kế của hàng hóa, dịch vụ mua vào sử dụng cho đầu tư từ 300 triệu đồng trở lên thì được hoàn thuế GTGT”.
Tại Khoản 3 Điều 18 Thông tư 219/2013/TT-BTC nêu trên cũng hướng dẫn hoàn thuế GTGT đối với D.A đầu tư mới.
Về chính sách thuế TNDN
Tại khoản 5 Điều 16 Nghị định số 218/2013/NĐ-CP ngày 26/12/2013 của Chính phủ quy định: “DN có D.A đầu tư phát triển D.A đầu tư đang hoạt động thuộc lĩnh vực, địa bàn ưu đãi thuế TNDN theo quy định của Nghị định này mở rộng quy mô sản xuất, nâng cao công suất, đổi mới công nghệ sản xuất nếu đáp ứng một trong ba tiêu chí quy định tại khoản này thì được lựa chọn hưởng ưu đãi thuế theo D.A đang hoạt động cho thời gian còn lại (nếu có) hoặc được miễn thuế, giảm thuế đối với phần thu nhập tăng thêm do đầu tư mở rộng mang lại. Thời gian miễn thuế, giảm thuế đối với thu nhập tăng thêm do đầu tư mở rộng quy định tại khoản này bằng với thời gian miễn thuê, giảm thuế áp dụng đối với D.A đầu tư mới trên cùng địa bàn, lĩnh vực ưu đãi thuế TNDN.
D.A đầu tư mở rộng quy định tại khoản này phải đáp ứng một trong các tiêu chí sau:
Nguyên giá tài sản cố định tăng thêm khi D.A đầu tư hoàn thành đi vào hoạt động đạt tối thiểu từ 20 tỷ đồng đối với D.A đầu tư mở rộng thuộc lĩnh vực hưởng ưu đãi thuế TNDN theo quy định của Nghị định này hoặc từ 10 tỷ đồng đối với các D.A đầu tư mở rộng thực hiện tại các địa bàn có điều kiện kinh tế - xã hội khó khăn theo quy định của pháp luật về thuế TNDN.
Tỷ trọng nguyên giá tài sản cố định tăng thêm đạt tối thiểu từ 20% so với tổng nguyên giá tài sản cố định trước khi đầu tư.
Công suất thiết kế tăng thêm tối thiểu từ 20% so với công suất thiết kế trước khi đầu tư.
Đề nghị Cục Thuế căn cứ các quy định, tình hình thực tế và hồ sơ cụ thể để hướng dẫn DN hoàn thuế GTGT và ưu đãi thuế TNDN theo quy định.
Thùy Dương
Ý kiến bình luận:
Hiện chưa có bình luận nào, hãy trở thành người đầu tiên bình luận cho bài biết này!
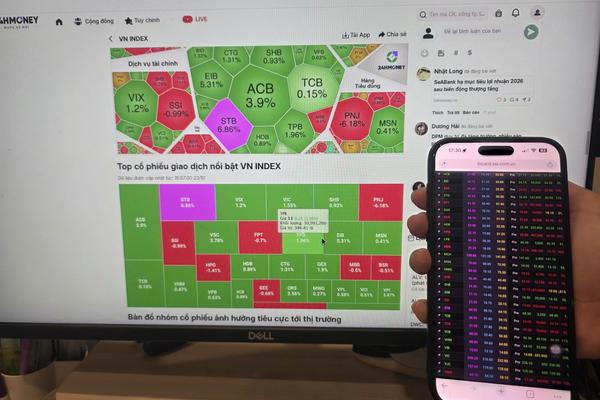
(Thanh tra) - Sau hai tuần điều chỉnh, VN-Index tìm lại điểm cân bằng quanh mốc 1.735 điểm nhờ lực đỡ từ nhóm ngân hàng và động thái mua ròng hơn 300 tỷ đồng của khối ngoại phiên cuối tuần, dù độ rộng thị trường vẫn nghiêng về bên bán.
B.S
(Thanh tra) - Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) chính thức triển khai chương trình khuyến mại “Thanh toán dễ dàng - Ưu đãi ngập tràn” từ ngày 01/11 đến hết 31/12/2026. Khách hàng sẽ có cơ hội nhận ưu đãi đến 80.000 đồng khi mở mới tài khoản và thanh toán hóa đơn tiền nước tự động trên ứng dụng PVConnect.
Mai Lê
Quỳnh Mai
Thiên Tâm
B.S
Uyên Phương
TS. Trần Thị Thuý - Trưởng phòng Nghiên cứu và Hợp tác phát triển, Trường Cán bộ Thanh tra
Đan Quế
Đan Quế
Đan Quế
Bùi Bình - Thu Nhài
Theo Chinhphu.vn
Đăng Tân
Thu Huyền
Thu Huyền
Thanh Thanh