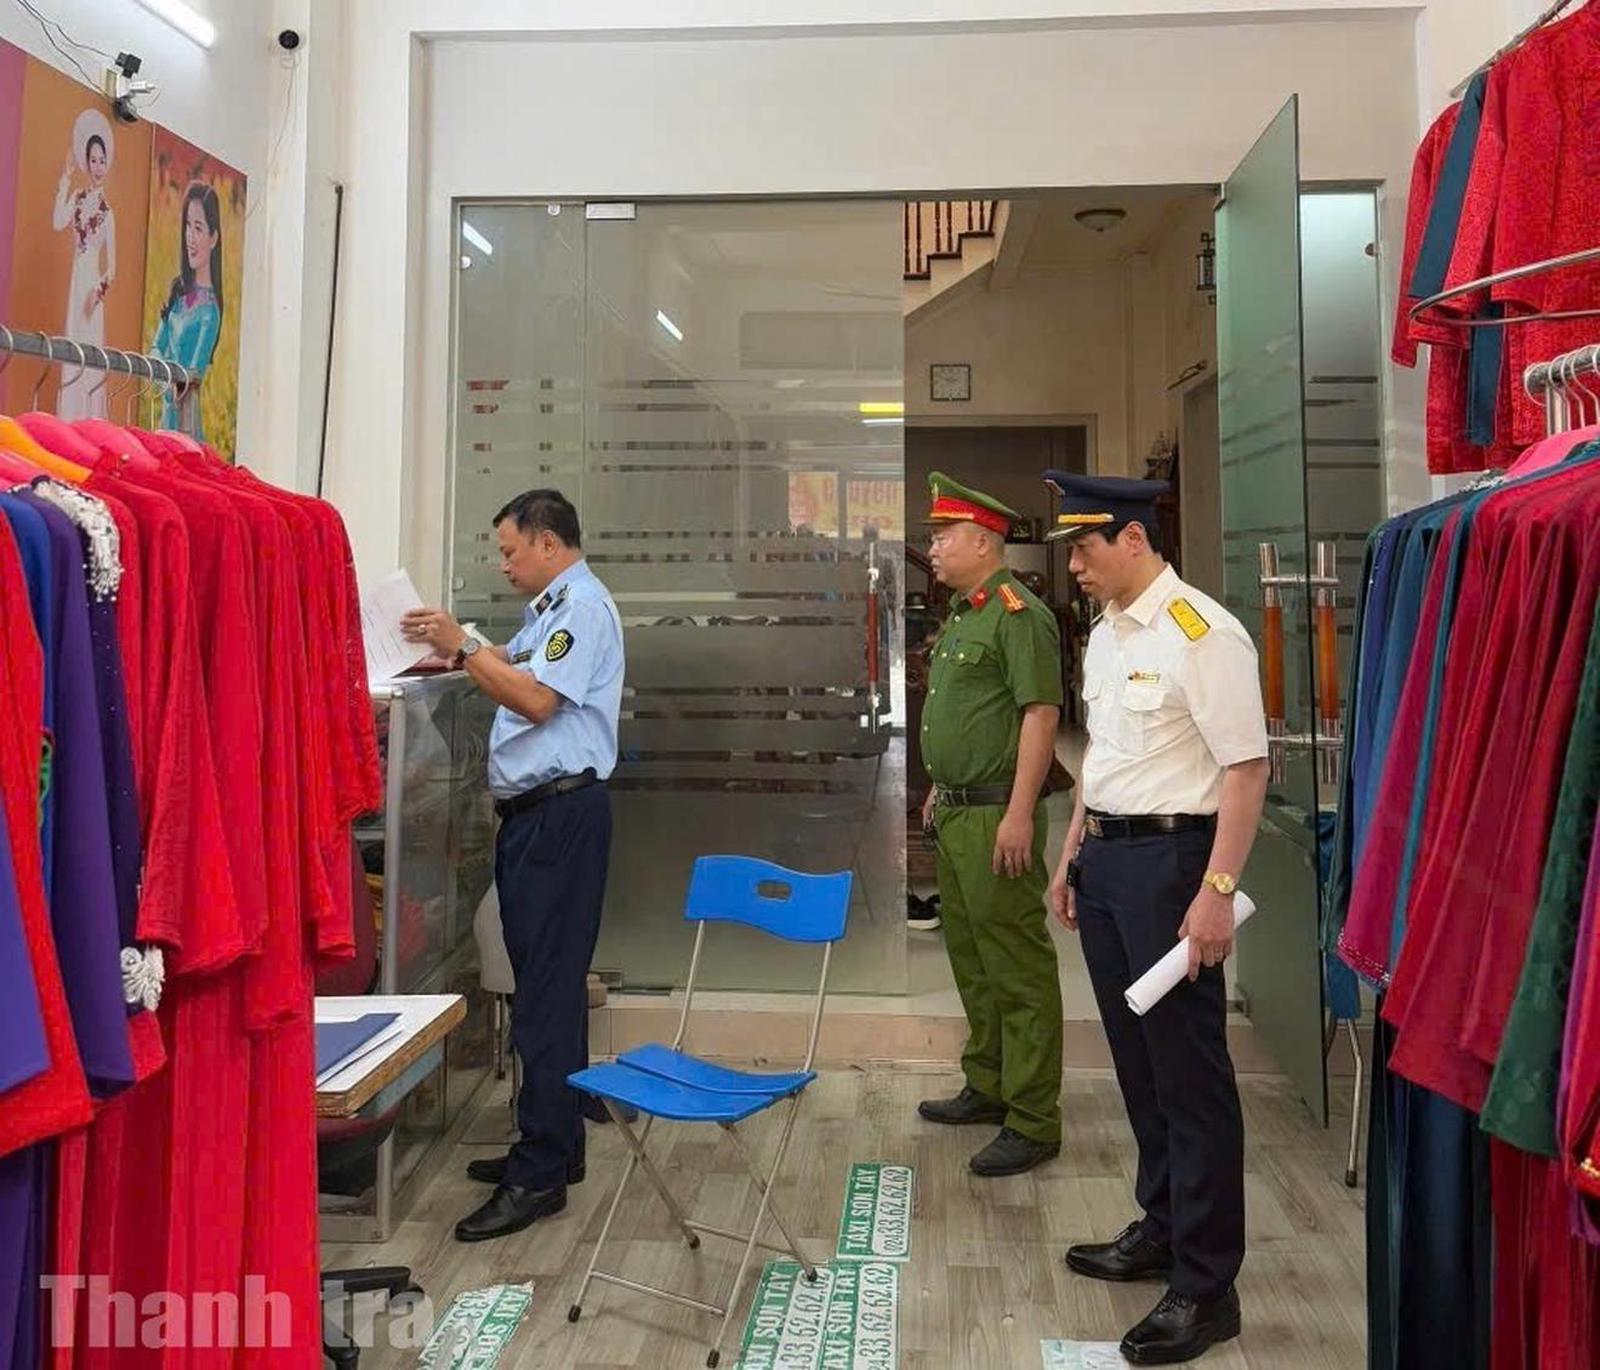
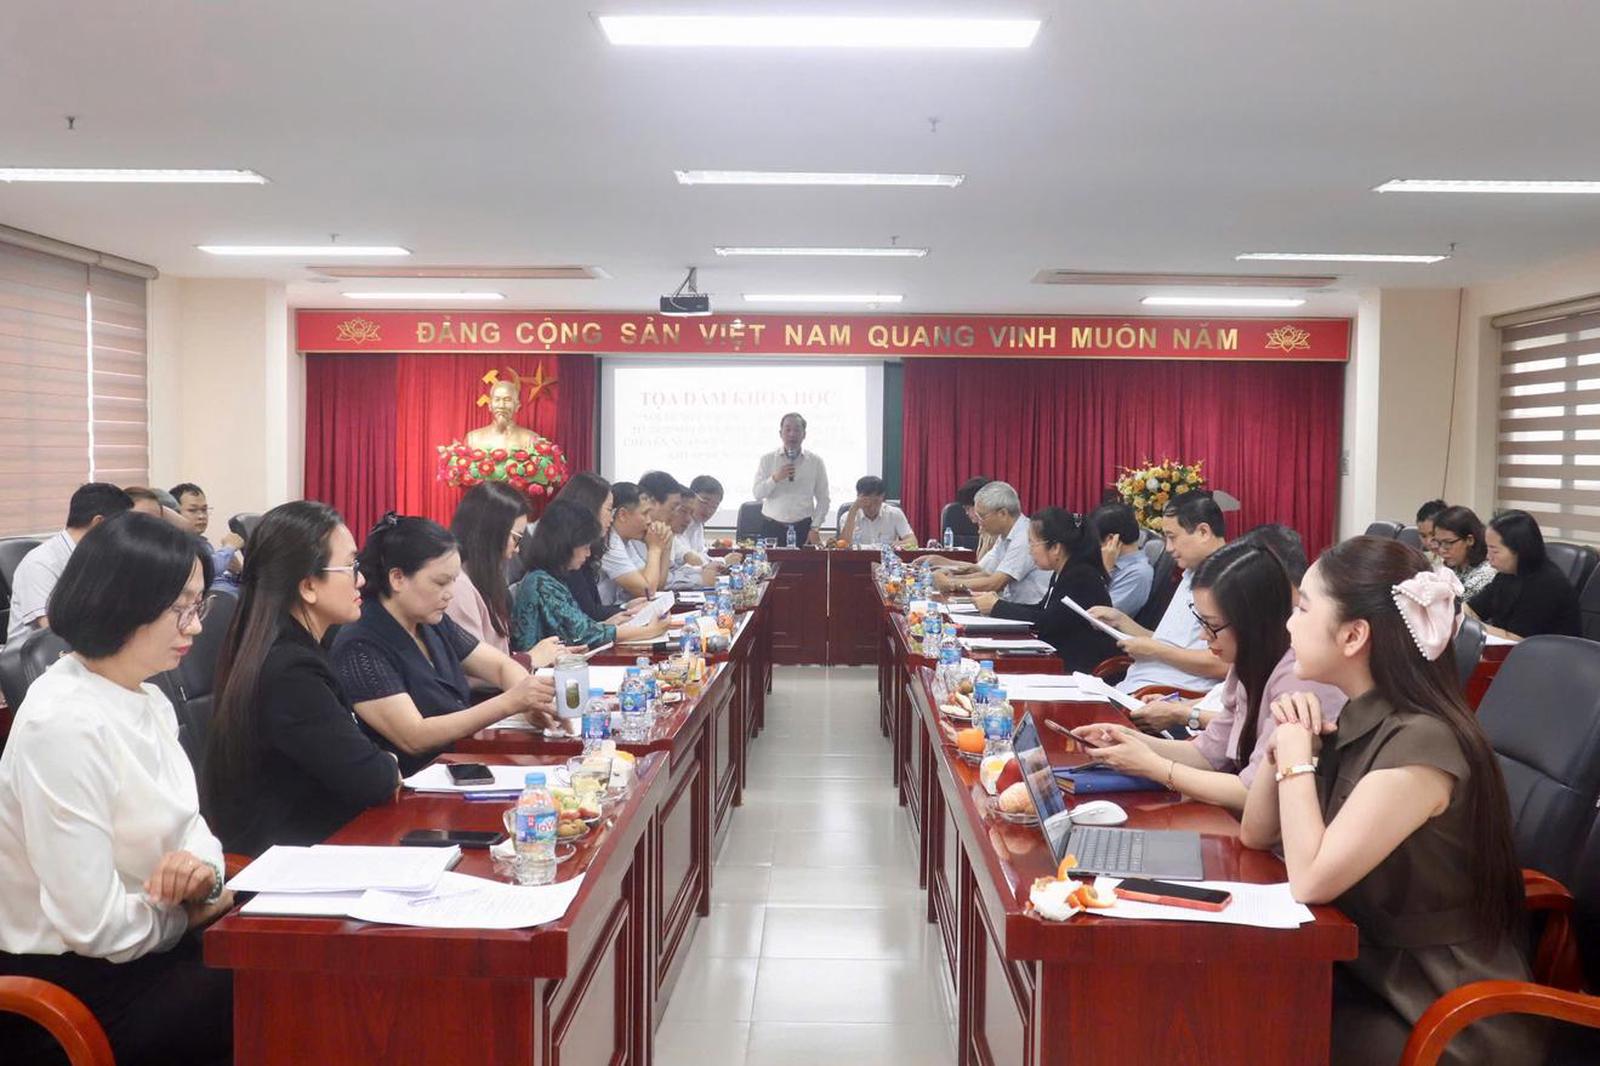
(Thanh tra) - Khác với hoạt động thanh tra thực hiện theo trình tự, thủ tục chặt chẽ được quy định tại Luật Thanh tra, hoạt động kiểm tra chuyên ngành rất đa dạng, linh hoạt để phục vụ kịp thời yêu cầu của quản lý.
Nghị định 217/2025/ NĐ-CP về hoạt động kiểm tra chuyên ngành (Nghị định 217) được Chính phủ ban hành ngày 5/8/2025, trong bối cảnh Luật Thanh tra 2025 ra đời, tinh gọn mạnh mẽ hệ thống tổ chức thanh tra, không còn các cơ quan thanh tra chuyên ngành như thanh tra sở, cơ quan được giao thực hiện chức năng thanh tra chuyên ngành, và chỉ tổ chức thanh tra bộ trong một số bộ, ngành đặc thù.
Có thể khẳng định, Luật Thanh tra 2025 cùng với Nghị định số 217 về kiểm tra chuyên ngành đã đặt nền móng pháp lý quan trọng cho một giai đoạn phát triển mới của hoạt động thanh tra, kiểm tra ở nước ta. Khi được tổ chức thực hiện nghiêm túc, đồng bộ, các quy định mới này sẽ góp phần xây dựng nền hành chính chuyên nghiệp, liêm chính, phục vụ, tạo dựng môi trường đầu tư, kinh doanh minh bạch, ổn định, qua đó củng cố niềm tin của người dân và doanh nghiệp vào pháp luật và bộ máy Nhà nước.
Khác với hoạt động thanh tra thực hiện theo trình tự, thủ tục chặt chẽ được quy định tại Luật Thanh tra, hoạt động kiểm tra chuyên ngành rất đa dạng, linh hoạt để phục vụ kịp thời yêu cầu của quản lý. Trong triển khai tổ chức thực hiện hoạt động kiểm tra chuyên ngành, cần lưu ý một số điểm như sau:
1. Về phạm vi điều chỉnh, nghị định quy định về hoạt động kiểm tra chuyên ngành, trình tự, thủ tục kiểm tra chuyên ngành và việc xử lý vi phạm trong hoạt động kiểm tra chuyên ngành. Riêng đối với các văn bản quy phạm pháp luật có hiệu lực pháp lý thấp hơn (như Quyết định của Thủ tướng Chính phủ, Thông tư...) thì nội dung quy định về hoạt động kiểm tra chuyên ngành phải đảm bảo tuân thủ các quy định về hoạt động kiểm tra chuyên ngành tại Nghị định này. Ngoài ra, có một điểm lưu ý là Nghị định này không quy định việc áp dụng đối với hoạt động kiểm tra nội bộ/hành chính trong các cơ quan Nhà nước và trong các hoạt động kiểm tra khác.
Về đối tượng áp dụng, nghị định 217 áp dụng cho cơ quan, đơn vị được phân cấp, ủy quyền thực hiện kiểm tra chuyên ngành; Trưởng đoàn, thành viên Đoàn kiểm tra chuyên ngành; cơ quan, tổ chức, đơn vị, cá nhân là đối tượng kiểm tra chuyên ngành; cơ quan, tổ chức, cá nhân khác có liên quan. Điểm cần lưu ý là nghị định này không áp dụng cho chức năng kiểm tra của các Ban quản lý khu kinh tế, khu công nghiệp.
2. Về mục đích hoạt động kiểm tra chuyên ngành, mục đích hoạt động kiểm tra đã thể hiện tinh thần “phòng ngừa từ sớm, từ xa” như chủ trương của Đảng và Nhà nước trong công tác quản lý Nhà nước trong những năm gần đây, nhấn mạnh mục tiêu phòng ngừa, phát hiện, ngăn chặn và áp dụng hoặc kiến nghị cơ quan, người có thẩm quyền áp dụng biện pháp theo quy định của pháp luật để xử lý kịp thời hành vi vi phạm.
3. Về nguyên tắc kiểm tra chuyên ngành, Nghị định quy định tuân theo pháp luật, khách quan, kịp thời, chính xác; bảo đảm không chồng chéo, trùng lặp với hoạt động thanh tra, hoạt động kiểm toán Nhà nước của cơ quan có thẩm quyền; không chồng chéo, trùng lặp với hoạt động kiểm tra chuyên ngành của cơ quan có thẩm quyền kiểm tra chuyên ngành khác; bảo đảm sự phối hợp với các cơ quan liên quan; không gây cản trở, ảnh hưởng đến hoạt động bình thường của đối tượng kiểm tra chuyên ngành; thẩm quyền kiểm tra được xác định trên cơ sở nguyên tắc của hoạt động quản lý Nhà nước theo ngành, lĩnh vực và theo địa bàn, lãnh thổ; ưu tiên việc tiến hành kiểm tra trực tuyến, từ xa dựa trên dữ liệu điện tử; miễn kiểm tra thực tế đối với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh tuân thủ tốt quy định của pháp luật.
Trong đó, nguyên tắc “miễn kiểm tra thực tế đối với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh tuân thủ tốt quy định của pháp luật” là thể chế hóa cụ thể Nghị quyết số 68-NQ/TW ngày 4/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân, cũng như Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển khu vực kinh tế tư nhân (theo Điều 4 Nghị quyết số 198/2025/QH15 quy định nguyên tắc miễn kiểm tra thực tế tại doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh đối với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh tuân thủ tốt quy định của pháp luật). Các quy định này còn phù hợp với Luật Thanh tra năm 2025 và định hướng cải cách thủ tục hành chính tại Quyết định số 240/QĐ-TTg ngày 4/2/2025 của Thủ tướng Chính phủ. Hơn thế nữa, việc miễn kiểm tra thực tế đối với các doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh được đánh giá là tuân thủ tốt quy định của pháp luật về lâu dài sẽ dần hình thành ý thức tuân thủ pháp luật. Điều này cũng giúp giảm áp lực kiểm tra tràn lan và tạo môi trường kinh doanh minh bạch, công bằng hơn.
Với các nguyên tắc trên, Nghị định là cơ sở pháp lý quan trọng cho hoạt động kiểm tra chuyên ngành, khắc phục tình trạng chồng chéo, trùng lặp, nâng cao hiệu lực quản lý Nhà nước và giảm phiền hà cho doanh nghiệp, người dân.
4. Về thẩm quyền kiểm tra chuyên ngành, Bộ trưởng, Thủ trưởng cơ quan ngang bộ có thẩm quyền kiểm tra chuyên ngành thuộc phạm vi quản lý Nhà nước. Người đứng đầu đơn vị thuộc bộ, cơ quan ngang bộ có thẩm quyền kiểm tra chuyên ngành đối với tổ chức, cá nhân thuộc phạm vi được phân cấp, ủy quyền. Chi cục trưởng và tương đương thuộc đơn vị thuộc bộ, cơ quan ngang bộ có thẩm quyền kiểm tra chuyên ngành đối với tổ chức, cá nhân thuộc phạm vi được phân cấp quản lý; Chủ tịch Ủy ban nhân dân các cấp có thẩm quyền kiểm tra chuyên ngành đối với tổ chức, cá nhân thuộc phạm vi quản lý nhà nước của Ủy ban nhân dân cùng cấp. Người đứng đầu các cơ quan chuyên môn thuộc Ủy ban nhân dân các cấp có thẩm quyền kiểm tra chuyên ngành đối với tổ chức, cá nhân trong phạm vi được giao tham mưu, giúp Ủy ban nhân dân cùng cấp quản lý nhà nước. Như vậy, điểm lưu ý ở đây là chi cục trưởng và tương đương thuộc đơn vị thuộc bộ, cơ quan ngang bộ có thẩm quyền kiểm tra chuyên ngành đối với tổ chức, cá nhân thuộc phạm vi được phân cấp quản lý và người đứng đầu các cơ quan chuyên môn thuộc Ủy ban nhân dân cấp xã có thẩm quyền kiểm tra chuyên ngành đối với tổ chức, cá nhân trong phạm vi được giao tham mưu, giúp Ủy ban nhân dân cùng cấp quản lý Nhà nước.
5. Về nhiệm vụ, quyền hạn, Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Chủ tịch Ủy ban nhân dân các cấp có trách nhiệm: Chỉ đạo, hướng dẫn, tổ chức, thực hiện hoạt động kiểm tra chuyên ngành thuộc phạm vi quản lý; chỉ đạo, phối hợp xử lý chồng chéo, trùng lặp giữa hoạt động kiểm tra chuyên ngành với hoạt động thanh tra theo quy định tại khoản 2 Điều 58 của Luật Thanh tra; phối hợp xử lý chồng chéo, trùng lặp với hoạt động kiểm tra chuyên ngành của các cơ quan khác theo nguyên tắc trao đổi để thống nhất, trường hợp không thống nhất được thì báo cáo Thủ trưởng cơ quan quản lý Nhà nước cấp trên xem xét, quyết định; đề nghị cơ quan thanh tra có thẩm quyền tiến hành thanh tra trong trường hợp vụ việc có nội dung phức tạp, liên quan đến trách nhiệm quản lý của nhiều cấp, nhiều ngành, nhiều lĩnh vực hoặc khi cần thiết; kịp thời chỉ đạo, xử lý theo thẩm quyền đối với các kiến nghị của Đoàn kiểm tra chuyên ngành; chỉ đạo việc tổng kết, tổng hợp, báo cáo về hoạt động kiểm tra chuyên ngành trong phạm vi quản lý của bộ, ngành, địa phương.
Nội dung xử lý chồng chéo, trùng lặp giữa hoạt động kiểm tra chuyên ngành và hoạt động thanh tra đã được quy định tại khoản 2 Điều 58 Luật Thanh tra năm 2025, theo đó cơ quan thanh tra, cơ quan quản lý Nhà nước có trách nhiệm phối hợp để nâng cao hiệu quả hoạt động thanh tra, kiểm tra nhằm phát hiện, xử lý kịp thời các hành vi vi phạm pháp luật, góp phần chấn chỉnh, nâng cao hiệu quả quản lý Nhà nước; khi tiến hành hoạt động thanh tra, kiểm tra, trường hợp có sự chồng chéo, trùng lặp thì cơ quan tiến hành thanh tra và cơ quan thực hiện kiểm tra phối hợp để xử lý; trường hợp không thống nhất được thì cơ quan thanh tra tiến hành thanh tra; trường hợp cần thanh tra làm rõ dấu hiệu vi phạm pháp luật, cơ quan Nhà nước yêu cầu hoặc đề nghị cơ quan thanh tra có thẩm quyền tiến hành thanh tra.
Như vậy quy định của Nghị định 217 về việc Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Chủ tịch Ủy ban nhân dân các cấp thực hiện đề nghị cơ quan thanh tra có thẩm quyền tiến hành thanh tra trong trường hợp vụ việc có nội dung phức tạp, liên quan đến trách nhiệm quản lý của nhiều cấp, nhiều ngành, nhiều lĩnh vực hoặc khi cần thiết là hoàn toàn phù hợp với Luật Thanh tra năm 2025.
Người đứng đầu đơn vị có thẩm quyền kiểm tra chuyên ngành thuộc bộ, cơ quan ngang bộ, người đứng đầu cơ quan chuyên môn thuộc Ủy ban nhân dân các cấp có trách nhiệm kiểm tra chuyên ngành khi có dấu hiệu vi phạm hoặc được Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Chủ tịch Ủy ban nhân dân tỉnh, thành phố giao; trường hợp cần thiết theo yêu cầu quản lý Nhà nước thì xây dựng kế hoạch kiểm tra chuyên đề trình Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Chủ tịch Ủy ban nhân dân cùng cấp phê duyệt; ban hành và tổ chức thực hiện kế hoạch.; kế hoạch kiểm tra chuyên đề của bộ, cơ quan ngang bộ, của Ủy ban nhân dân tỉnh, thành phố phải gửi cho Thanh tra Chính phủ và cơ quan thanh tra có liên quan để xử lý chồng chéo, trùng lặp. Kế hoạch kiểm tra chuyên đề của Ủy ban nhân dân cấp xã, của cơ quan chuyên môn thuộc Ủy ban nhân dân tỉnh, thành phố phải gửi cho Thanh tra tỉnh, thành phố và cơ quan thanh tra có liên quan để xử lý chồng chéo, trùng lặp.
Có thể thấy, khác với hoạt động thanh tra chuyên ngành trước đây, trong hoạt động kiểm tra chuyên ngành, việc xây dựng kế hoạch kiểm tra hàng năm là không bắt buộc, hoạt động kiểm tra được tiến hành thường xuyên và khi cần thiết, trên cơ sở yêu cầu quản lý Nhà nước, người đứng đầu cơ quan có thẩm quyền kiểm tra chuyên ngành thuộc bộ, cơ quan ngang bộ, người đứng đầu cơ quan chuyên môn thuộc Uỷ ban nhân dân các cấp sẽ xây dựng, trình bộ trưởng phê duyệt và ban hành kế hoạch kiểm tra chuyên đề để tổ chức thực hiện. Kế hoạch này nhằm xem xét, đánh giá, xử lý việc chấp hành pháp luật chuyên ngành trên phạm vi rộng, qua đó phục vụ việc tổng kết, đánh giá.
Người đứng đầu đơn vị có thẩm quyền kiểm tra chuyên ngành thuộc bộ, cơ quan ngang bộ, người đứng đầu cơ quan chuyên môn thuộc Ủy ban nhân dân các cấp có trách nhiệm tham mưu, phối hợp xử lý chồng chéo, trùng lặp giữa hoạt động kiểm tra chuyên ngành với hoạt động thanh tra; phối hợp trong xử lý chồng chéo, trùng lặp trong hoạt động kiểm tra với các cơ quan có thẩm quyền kiểm tra chuyên ngành khác; xử lý vi phạm theo thẩm quyền hoặc kiến nghị cơ quan có thẩm quyền xử lý kịp thời đối với các cơ quan, tổ chức, cá nhân có hành vi vi phạm theo pháp luật về xử lý vi phạm hành chính; trường hợp có dấu hiệu tội phạm thì chuyển thông tin đến cơ quan điều tra để xem xét, xử lý theo quy định; trường hợp qua kiểm tra chuyên ngành phát hiện hạn chế, bất cập của cơ chế, chính sách, pháp luật thì kiến nghị cơ quan, người có thẩm quyền sửa đổi, bổ sung cho phù hợp; quyết định việc tạm dừng kiểm tra trong trường hợp bất khả kháng mà không thể tiếp tục thực hiện kiểm tra chuyên ngành; quyết định đình chỉ kiểm tra trong trường hợp đối tượng kiểm tra không còn, nội dung kiểm tra đã được thanh tra, đã có quyết định khởi tố hoặc theo yêu cầu của thủ trưởng cơ quan quản lý nhà nước có thẩm quyền; ra văn bản yêu cầu chấn chỉnh, khắc phục các tồn tại, hạn chế sau kiểm tra chuyên ngành gửi đối tượng kiểm tra chuyên ngành; tổng kết, tổng hợp, báo cáo về hoạt động kiểm tra chuyên ngành trong phạm vi quản lý nhà nước.
Về quy định “trường hợp bất khả kháng”, các cơ quan thực hiện có thể tham chiếu đến các quy định pháp luật có liên quan trong lĩnh vực hành chính, dân sự hoặc các trường hợp khách quan không thể tiếp tục thực hiện kiểm tra chuyên ngành.
6. Về đoàn kiểm tra chuyên ngành: Đoàn kiểm tra chuyên ngành được thành lập để thực hiện nhiệm vụ kiểm tra chuyên ngành theo quyết định của người có thẩm quyền. Nghị định giao nhiệm vụ kiểm tra chuyên ngành cho Đoàn kiểm tra mà không giao nhiệm vụ này cho cá nhân thực hiện, điều này nhằm phòng ngừa hiện tượng tiêu cực trong kiểm tra chuyên ngành, nâng cao tính khách quan và hạn chế ảnh hưởng đến hoạt động bình thường của cơ quan, tổ chức bị kiểm tra.
Đoàn kiểm tra chuyên ngành gồm Trưởng đoàn, Phó Trưởng đoàn (nếu có) và các thành viên. Trưởng đoàn, thành viên Đoàn kiểm tra chuyên ngành phải là người am hiểu pháp luật, có năng lực, chuyên môn phù hợp với nội dung kiểm tra chuyên ngành; không trong thời gian xem xét, xử lý kỷ luật, xử lý hình sự; không thuộc trường hợp xung đột lợi ích với đối tượng kiểm tra theo quy định. Trưởng đoàn kiểm tra chuyên ngành được bồi dưỡng về nghiệp vụ kiểm tra chuyên ngành. Như vậy, người thực hiện kiểm tra chuyên ngành cần được bồi dưỡng về nghiệp vụ. Kiểm tra là nhiệm vụ phức tạp, nếu thiếu đào tạo thường xuyên, cán bộ khó đáp ứng yêu cầu. Song, pháp luật cũng thể hiện sự linh hoạt: không “trói buộc” bằng thủ tục hình thức, nhưng vẫn đặt ra yêu cầu thực chất. Việc bồi dưỡng nghiệp vụ kiểm tra là định hướng nhằm nâng cao năng lực, kỹ năng xử lý tình huống, xây dựng đội ngũ cán bộ kiểm tra chuyên ngành vững vàng cả về chuyên môn lẫn pháp luật. Do đó, dù không phải là điều kiện bắt buộc về mặt pháp lý, nhưng bồi dưỡng nghiệp vụ kiểm tra cần được xem là yêu cầu tất yếu để nâng cao hiệu quả, bảo đảm tính thống nhất trong thực thi nhiệm vụ. Vì thế, Trưởng đoàn, thành viên Đoàn kiểm tra chuyên ngành phải là người am hiểu pháp luật, có năng lực, chuyên môn phù hợp với nội dung kiểm tra chuyên ngành để thực hiện tốt nhiệm vụ kiểm tra được giao. Cơ quan quản lý Nhà nước cần chú trọng ưu tiên bồi dưỡng năng lực cho đội ngũ kiểm tra nói chung và Trưởng đoàn kiểm tra chuyên ngành nói riêng để nâng cao hiệu quả, chất lượng của công tác kiểm tra chuyên ngành. Hiện nay, các công chức đã được đào tạo, bồi dưỡng về nghiệp vụ thanh tra chuyên ngành trước đây là nguồn lực phù hợp để huy động vào công tác kiểm tra chuyên ngành trong bối cảnh hiện nay, đảm bảo các tiêu chuẩn người am hiểu pháp luật, có năng lực, chuyên môn phù hợp với nội dung kiểm tra chuyên ngành.
7. Về thời hạn kiểm tra chuyên ngành: cuộc kiểm tra chuyên ngành của đơn vị thuộc bộ, cơ quan ngang bộ thực hiện thì thời hạn kiểm tra không quá 15 ngày, trường hợp phức tạp hoặc địa bàn đi lại khó khăn thì được gia hạn một lần không quá 07 ngày; cuộc kiểm tra chuyên ngành của cơ quan chuyên môn thuộc Ủy ban nhân dân cấp tỉnh thực hiện thì thời hạn kiểm tra không quá 10 ngày, trường hợp phức tạp hoặc địa bàn đi lại khó khăn thì được gia hạn một lần không quá 05 ngày; cuộc kiểm tra chuyên ngành của cơ quan chuyên môn thuộc Ủy ban nhân dân cấp xã thực hiện thì thời hạn kiểm tra không quá 07 ngày, trường hợp phức tạp hoặc địa bàn đi lại khó khăn thì được gia hạn một lần không quá 03 ngày; thời hạn kiểm tra được tính từ ngày công bố quyết định kiểm tra.
8. Việc tiến hành kiểm tra chuyên ngành được thực hiện trực tiếp hoặc trực tuyến, từ xa dựa trên dữ liệu điện tử. Người có thẩm quyền kiểm tra chuyên ngành có trách nhiệm chỉ đạo, thực hiện ứng dụng công nghệ thông tin, chuyển đổi số trong hoạt động kiểm tra chuyên ngành; tăng cường kiểm tra trực tuyến, từ xa dựa trên dữ liệu điện tử để tiết kiệm thời gian, chi phí, nguồn lực; bảo đảm hoạt động kiểm tra được thực hiện kịp thời, hiệu quả, đáp ứng yêu cầu quản lý nhà nước. Việc ưu tiên kiểm tra trực tuyến, từ xa, thậm chí miễn kiểm tra thực tế đối với các doanh nghiệp tuân thủ tốt quy định pháp luật là một bước đi tất yếu. Quy định này không chỉ thể chế hóa các chủ trương lớn của Đảng và Nhà nước, mà còn góp phần quan trọng trong cải cách thủ tục hành chính và nâng cao hiệu quả quản lý Nhà nước. Việc ưu tiên kiểm tra trực tuyến, từ xa và miễn kiểm tra thực tế không chỉ là sự đổi mới về hình thức kiểm tra, mà còn cho thấy chuyển biến tư duy trong quản lý Nhà nước: từ chủ yếu dựa vào kiểm tra tại chỗ sang ứng dụng công nghệ, khai thác dữ liệu để kiểm tra từ xa. Việc áp dụng hình thức kiểm tra trực tuyến, từ xa giúp nâng cao năng lực quản lý, phát hiện rủi ro sớm thông qua ứng dụng các công cụ phân tích dữ liệu lớn (Big Data) và trí tuệ nhân tạo (AI), từ đó đưa ra các biện pháp cảnh báo và xử lý kịp thời. Quy định này sẽ giúp giảm bớt gánh nặng về thủ tục hành chính, chi phí đi lại; đảm bảo hoạt động kinh doanh, sản xuất không bị gián đoạn, giảm thiểu nguy cơ lo ngại phiền hà, sách nhiễu, tiêu cực vì các quy trình cơ bản được thực hiện trực tuyến, từ xa… Tuy nhiên, việc triển khai quy định này trên thực tế còn nhiều vấn đề, ví dụ dữ liệu chưa đồng bộ, năng lực ứng dụng công nghệ, phân tích dữ liệu và vận dụng kiến thức chuyên môn để thực hiện hoạt động kiểm tra trên môi trường số của đội ngũ cán bộ, công chức vẫn còn những hạn chế nhất định; quy trình nghiệp vụ dành riêng cho hình thức kiểm tra trực tuyến, từ xa mới chỉ được quy định mang tính nguyên tắc tại Nghị định 217/2025/NĐ-CP.
Trên đây là một số điểm lưu ý về Nghị định 217/2025/NĐ-CP. Nghị định 217/2025/NĐ-CP được ban hành là một bước đi quan trọng để cụ thể hóa và làm rõ khung pháp lý đối với hoạt động kiểm tra chuyên ngành, giúp các cơ quan quản lý nhà nước, từ các bộ, cơ quan ngang bộ cho đến các cơ quan chính quyền địa phương thực hiện công tác này trong phạm vi quản lý nhà nước theo một quy trình đồng bộ, minh bạch và rõ ràng.
Tuy nhiên, thực tiễn triển khai luôn đặt ra những tình huống phức tạp, phát sinh nhiều vướng mắc do đặc thù đa ngành, đa lĩnh vực của hoạt động kiểm tra chuyên ngành. Chính vì vậy, bên cạnh khung pháp lý chung, cần có sự tương tác thường xuyên, hiệu quả giữa Thanh tra Chính phủ và các cơ quan Trung ương, giữa Trung ương và địa phương nhằm kịp thời tháo gỡ khó khăn, giải đáp vướng mắc và thống nhất cách thức thực hiện. Chỉ khi bảo đảm được sự thông suốt từ trên xuống dưới, hoạt động kiểm tra chuyên ngành mới thật sự phát huy hiệu quả, vừa giữ vững kỷ cương pháp luật, vừa tạo điều kiện thuận lợi cho người dân, doanh nghiệp.