Theo dõi Báo Thanh tra trên
Thứ tư, 15/10/2014 - 09:28
(Thanh tra) - Các chuyên gia cho rằng, đề giải quyết căn cơ bài toán “nợ xấu” cần phải thay đổi công tác quản lý tài chính của các ngân hàng, thiết lập hệ thống kiểm soát nội bộ và tuân thủ nguyên tắc bất kiêm nhiệm trong hoạt động tài chính ngân hàng…
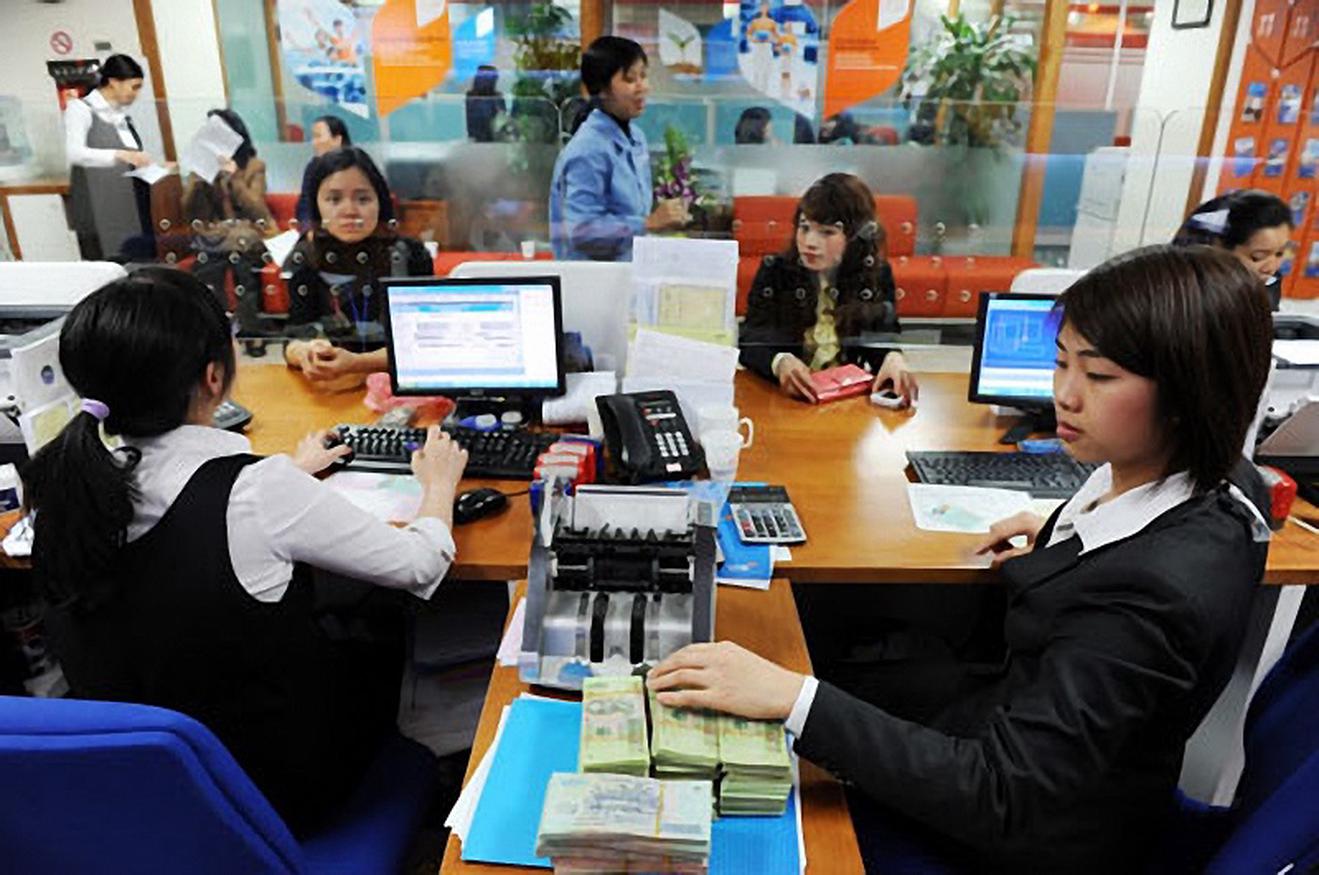
Theo các chuyên gia, trích lập dự phòng rủi ro các khoản nợ phải thu khó đòi là biện pháp bắt buộc để các tổ chức tín dụng có nguồn xử lý nợ xấu khi không đòi được, tránh tình trạng bị mất vốn. Ảnh minh họa: Thảo Nguyên
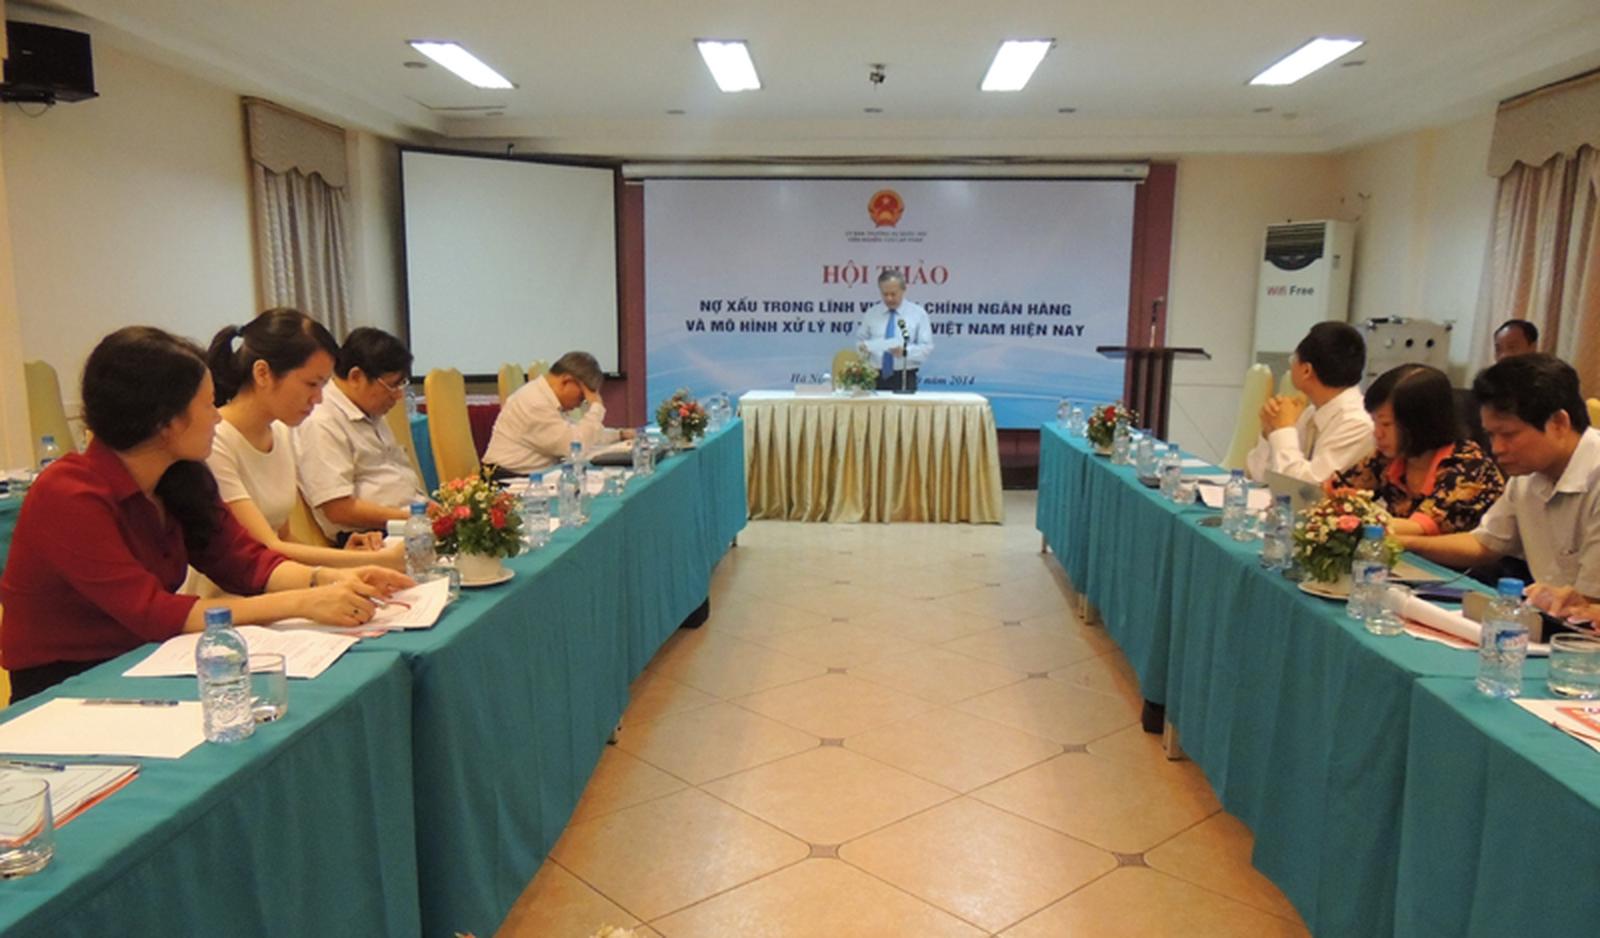
Ngày 14/10, Viện Nghiên cứu Lập pháp (Ủy ban Thường vụ Quốc hội) tổ chức Hội thảo “Nợ xấu trong lĩnh vực tài chính ngân hàng và mô hình xử lý nợ xấu ở Việt nam hiện nay”.
Nợ xấu ngân hàng lại tăng
Số liệu do Thống đốc Ngân hàng Nhà nước Việt Nam Nguyễn Văn Bình báo cáo Ủy ban Thường vụ Quốc hội cho thấy, nợ xấu đã lên tới 500.000 tỷ đồng. Tình trạng nợ xấu của một số tổ chức tín dụng đã đến mức báo động có dấu hiệu mất khả năng thanh khoản, mất vốn.
Trong khi đó, đến nay việc xử lý nợ xấu của hệ thống ngân hàng hiệu quả chưa cao, số lượng nợ xấu được xử lý còn thấp, khoảng 17% so với kế hoạch. Tỷ lệ nợ xấu của ngân hàng thương mại lại đang có xu hướng tăng trở lại (năm 2013 là 3,61%, cuối tháng 5/2014 là 4,07%, đến cuối tháng 7/2014 là 4,11%).
Ủy ban Kinh tế của Quốc hội nhận định, tỷ lệ nợ xấu gia tăng chủ yếu do tăng trưởng tín dụng tăng thấp và quá trình hạch toán lại các khoản nợ theo chuẩn mực mới, nhưng khi tiến độ giải quyết nợ xấu của Công ty Quản lý Tài sản của các tổ chức tín dụng Việt Nam (VAMC) còn chậm.
Từ khi đi vào hoạt động từ tháng 7/2013 cho đến cuối tháng 8/2014, VAMC mua được 3.281 khoản nợ với tổng dư nợ gốc hơn 56 nghìn tỷ đồng, giá mua hơn 46 nghìn tỷ đồng (thấp hơn so với kế hoạch mua từ 70.000 - 100.000 tỷ đồng nợ xấu trong cả năm 2014).
Số lượng nợ xấu được VAMC xử lý cũng thấp do khả năng bán nợ xấu cho các nhà đầu tư nước ngoài, nhất là các khoản nợ có tài sản bảo đảm bằng bất động sản còn gặp nhiều khó khăn.
Theo các chuyên gia, nguyên nhân căn cơ, trực tiếp dẫn đến nợ xấu trong lĩnh vực tài chính, ngân hàng là do các tổ chức tín dụng thực hiện chính sách tín dụng mở rộng bằng việc nới lỏng các tiêu chuẩn cho vay nhưng chất lượng thẩm định các khoản vay, quản trị rủi ro hạn chế và sự sự “thông đồng” của cán bộ ngân hàng dẫn đến nhiều khoản nợ xấu hình thành.
Xử lý “nửa vời”, nợ xấu càng nghiêm trọng
Hiện nay, hầu hết tổn thất, rủi ro phát sinh trong các hoạt động, tổ chức tín dụng phải tự gánh chịu, xử lý. Nhưng khi khối lượng nợ xấu của các tổ chức tài chính gia tăng sẽ ảnh hưởng đến sự phát triển của nền kinh tế nói chung, hệ thống tài chính nói riêng.
Toàn cảnh hội thảo. Ảnh: Thảo Nguyên
“Điều này đòi hỏi phải có những biện pháp mạnh tay để xử lý và ngăn chặn các khoản nợ xấu phát sịnh”, Viện trưởng Viện Nghiên cứu Lập pháp Đinh Xuân Thảo nhấn mạnh.
Cùng quan điểm, PGS.TS Đặng Văn Thanh, nguyên Phó Chủ nhiệm Ủy ban Kinh tế của Quốc hội đề nghị, cùng với giải quyết nợ xấu hiện thời cần có biện pháp kiên quyết tích cực hạn chế các khoản nợ xấu phát sinh mới. Nhất là, các biện pháp phải xử lý “từ gốc” nợ xấu trên cơ sở nắm chắc tính chất, nguồn gốc của các khoản nợ xấu.
TS Đặng Văn Thanh cảnh báo, “nếu áp dụng các biện pháp nửa vời thì có khi làm cho tình trạng nợ xấu bị khỏa lấp một cách giả tạo, thậm chí nghiêm trọng hơn”.
Chuyên gia kinh tế - TS Vi Tuấn Hiệp kiến nghị, xuất phát từ tính chất của các vi phạm trong lĩnh vực ngân hàng, cần hạn chế hình sự hóa các sai phạm trong lĩnh vực ngân hàng và ưu tiên áp dụng các biện pháp hành chính, dân sự, kinh tế để khắc phục hậu quả và tổn thất trong các vụ việc xảy ra.
Rút kinh nghiệm từ việc xử lý nợ xấu theo mô hình các công ty quản lý tài sản của các tổ chức tín dụng, theo TS Vi Tuấn Hiệp, cần nâng cao năng lực xử lý nợ xấu cho VAMC bằng các quyền năng đặc biệt để giảm thiểu những phát sinh do sự chậm trễ trong quá trình xử lý nợ xấu.
Và để phòng tránh những khoản nợ xấu xuất phát từ sự “giúp sức” của các cán bộ tổ chức tín dụng, các chuyên gia đề nghị, phải “kiên quyết xử lý nếu vụ lợi, lợi dụng quyền hạn để vụ lợi cho cá nhân hoặc tập thể có liên quan đến hợp đồng tín dụng”. Cùng với đó, cần đánh giá và xác định trách nhiệm của cán bộ tổ chức tín dụng, kể cả trách nhiệm hành chính và vật chất.
Thảo Nguyên
Ý kiến bình luận:
Hiện chưa có bình luận nào, hãy trở thành người đầu tiên bình luận cho bài biết này!
(Thanh tra) - Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán có hiệu lực từ 1/3/2027, cho phép thử nghiệm có kiểm soát sản phẩm, dịch vụ và mô hình kinh doanh mới. Luật giao Chính phủ quy định chế độ với công chức Ủy ban Chứng khoán Nhà nước để đáp ứng yêu cầu quản lý, giám sát, phát triển thị trường.
(Thanh tra) - Sau hai tuần điều chỉnh, VN-Index tìm lại điểm cân bằng quanh mốc 1.735 điểm nhờ lực đỡ từ nhóm ngân hàng và động thái mua ròng hơn 300 tỷ đồng của khối ngoại phiên cuối tuần, dù độ rộng thị trường vẫn nghiêng về bên bán.
B.S
Mai Lê
Quỳnh Mai
Thiên Tâm
Thanh Lương
Thanh Lương
Thanh Lương
Thanh Lương
Thanh Lương
Hải Hà
Theo TTXVN
Uyên Phương