




Theo dõi Báo Thanh tra trên
PGS.TS.Đồng Đại Lộc
Thứ bảy, 26/09/2026 - 09:00
(Thanh tra) - Gỡ điểm nghẽn trong phòng, chống tham nhũng trong lĩnh vực tài chính công, xét đến cùng là chuyển từ chống từng hành vi sang quản trị những điều kiện làm phát sinh hành vi; từ phát hiện, xử lý hậu quả sang phòng ngừa rủi ro; từ kết thúc một vụ án sang làm cho cùng một dạng sai phạm ngày càng ít cơ hội lặp lại.
Tài chính công là nơi tập trung, phân bổ và chuyển hóa những nguồn lực lớn của quốc gia thành kết cấu hạ tầng, dịch vụ công và các điều kiện cho phát triển. Vì vậy, đây cũng là lĩnh vực luôn tiềm ẩn nguy cơ tham nhũng, lãng phí, tiêu cực nếu quyền quyết định nguồn lực không được kiểm soát tương xứng.
Những năm qua, công tác phòng, chống tham nhũng được đẩy mạnh, nhiều vụ án kinh tế, tham nhũng nghiêm trọng, phức tạp được phát hiện, xử lý; nhiều tài sản được kê biên, phong tỏa, thu hồi; nhiều sơ hở về cơ chế, chính sách từng bước được nhận diện.
Chính thực tiễn đó cũng đặt ra một câu hỏi lớn: vì sao một quyết định liên quan đến tiền, tài sản công phải đi qua nhiều khâu thẩm định, phê duyệt, kiểm tra, thanh tra, kiểm toán mà vẫn có những sai phạm kéo dài, thậm chí cùng một dạng sai phạm lặp lại ở nhiều nơi?
Trong bối cảnh mới, điểm nghẽn của phòng, chống tham nhũng trong tài chính công vì thế không đơn thuần nằm ở thiếu quy định hay thiếu cơ quan kiểm tra, mà còn ở khoảng cách giữa quyền phân bổ, sử dụng, định đoạt nguồn lực công với khả năng kiểm soát quyền lực, xung đột lợi ích, giá, dữ liệu và trách nhiệm giải trình trong toàn bộ vòng đời của nguồn lực đó.
Tài chính công không chỉ là thu - chi ngân sách. Đó còn là đầu tư công, đấu thầu và mua sắm công, tài sản công, đất đai và các nguồn lực công có giá trị kinh tế, vốn nhà nước tại doanh nghiệp, thuế và các khoản thu của Nhà nước.

Một góc TPHCM. Ảnh nguồn: hochiminhcity.gov.vn
Bởi vậy, tham nhũng trong lĩnh vực này cũng không nhất thiết biểu hiện bằng việc trực tiếp lấy tiền khỏi ngân sách. Giá trị công có thể bị dịch chuyển thông qua một quyết định định giá không đúng, một cuộc đấu thầu bị thao túng, một tài sản công được chuyển giao không tương xứng với giá trị hoặc một quyết định hành chính tạo ra lợi ích kinh tế không chính đáng cho một chủ thể.
Số liệu của Kiểm toán Nhà nước (KTNN) cho thấy quy mô vấn đề không chỉ nằm ở tiền. Trong nhiệm kỳ 2021-2026, tính đến ngày 30/8/2025, KTNN đã kiến nghị xử lý tài chính hơn 240 nghìn tỷ đồng và gần 17 triệu USD, kiến nghị xử lý 925 văn bản pháp luật và văn bản quản lý các cấp; tỷ lệ thực hiện kiến nghị xử lý tài chính đạt 89%, tăng đáng kể so với mức 74,7% của giai đoạn trước.
Những con số đó cho thấy kiểm toán tài chính công không chỉ là câu chuyện phát hiện tiền phải xử lý. Việc hàng trăm văn bản phải được kiến nghị xem xét, xử lý cho thấy phía sau những sai sót cụ thể còn có vấn đề về cơ chế, chính sách và quản trị.
Đáng lưu ý, khoảng cách từ phát hiện đến khắc phục vẫn cần tiếp tục được thu hẹp. Đối với các cuộc kiểm toán năm 2023 về niên độ ngân sách nhà nước năm 2022, đến cuối năm 2024 đã thực hiện 41.624,48 tỷ đồng trên tổng số 49.940,10 tỷ đồng kiến nghị xử lý tài chính và kiến nghị khác, đạt 83,35%; còn 8.315,63 tỷ đồng chưa thực hiện tại thời điểm báo cáo. Trong 214 nội dung, văn bản được kiến nghị hủy bỏ, sửa đổi, bổ sung về cơ chế, chính sách, mới có 67 nội dung, văn bản được yêu cầu rà soát, nghiên cứu xử lý; 147 nội dung, văn bản chưa hoàn thành.
Điều đó gợi ra một điểm nghẽn quan trọng: phát hiện được sai phạm mới là bước đầu; hiệu quả cuối cùng phải được đo bằng việc kiến nghị được thực hiện đến đâu và những nguyên nhân tạo ra sai phạm được khắc phục thế nào.
Một trong những khu vực rủi ro đáng chú ý của tài chính công nằm ở giá, định giá và đấu thầu.
Vụ án AIC tại Bệnh viện Đa khoa Đồng Nai là một ví dụ. Qua xét xử, tòa án xác định các hành vi vi phạm quy định về đấu thầu tại 12 gói thầu mua sắm trang thiết bị y tế đã gây thiệt hại cho Nhà nước 152 tỷ đồng. Điều cần rút ra không chỉ là kết quả đấu thầu. Chuỗi rủi ro có thể hình thành từ trước đó: xác định nhu cầu, xây dựng dự toán, báo giá, thẩm định giá, xây dựng tiêu chuẩn kỹ thuật, hồ sơ mời thầu rồi mới đến lựa chọn nhà thầu.
Thực tiễn vụ Việt Á cũng cho thấy một quyết định sử dụng nguồn lực công có thể liên quan đến nhiều khâu, từ nghiên cứu, nghiệm thu, chuyển giao, cấp phép, xác định giá đến mua bán sản phẩm.
Bài học đặt ra là: kiểm soát phiên đấu thầu là chưa đủ; phải kiểm soát toàn bộ vòng đời của quyết định sử dụng nguồn lực công.
Cũng cần thay đổi cách nhìn về hồ sơ. Một giao dịch có thể có đủ quyết định, báo giá, chứng thư thẩm định, hợp đồng, hóa đơn và biên bản nghiệm thu nhưng chưa chắc đã hợp lý về kinh tế. Nói cách khác: Đủ hồ sơ không đồng nghĩa đã kiểm soát được rủi ro.
Thanh tra, kiểm toán và kiểm soát nội bộ vì thế không chỉ hỏi “đã đúng thủ tục chưa?”, mà cần tiến thêm một bước: nhu cầu có thực không; giá có hợp lý không; cạnh tranh có thực chất không; người tham gia quyết định có xung đột lợi ích không; và cuối cùng, Nhà nước nhận được giá trị gì từ khoản tiền đã bỏ ra?
Một điểm nghẽn khác nằm ở sự phân tán dữ liệu. Một giao dịch sử dụng nguồn lực công có thể để lại dấu vết tại hệ thống ngân sách, kho bạc, thuế, đấu thầu, đăng ký doanh nghiệp, đất đai, tài sản, thanh tra và kiểm toán. Nhưng nếu mỗi cơ quan chỉ nhìn một phần thì những dấu hiệu chỉ xuất hiện khi nối nhiều dữ liệu với nhau có thể bị bỏ qua.
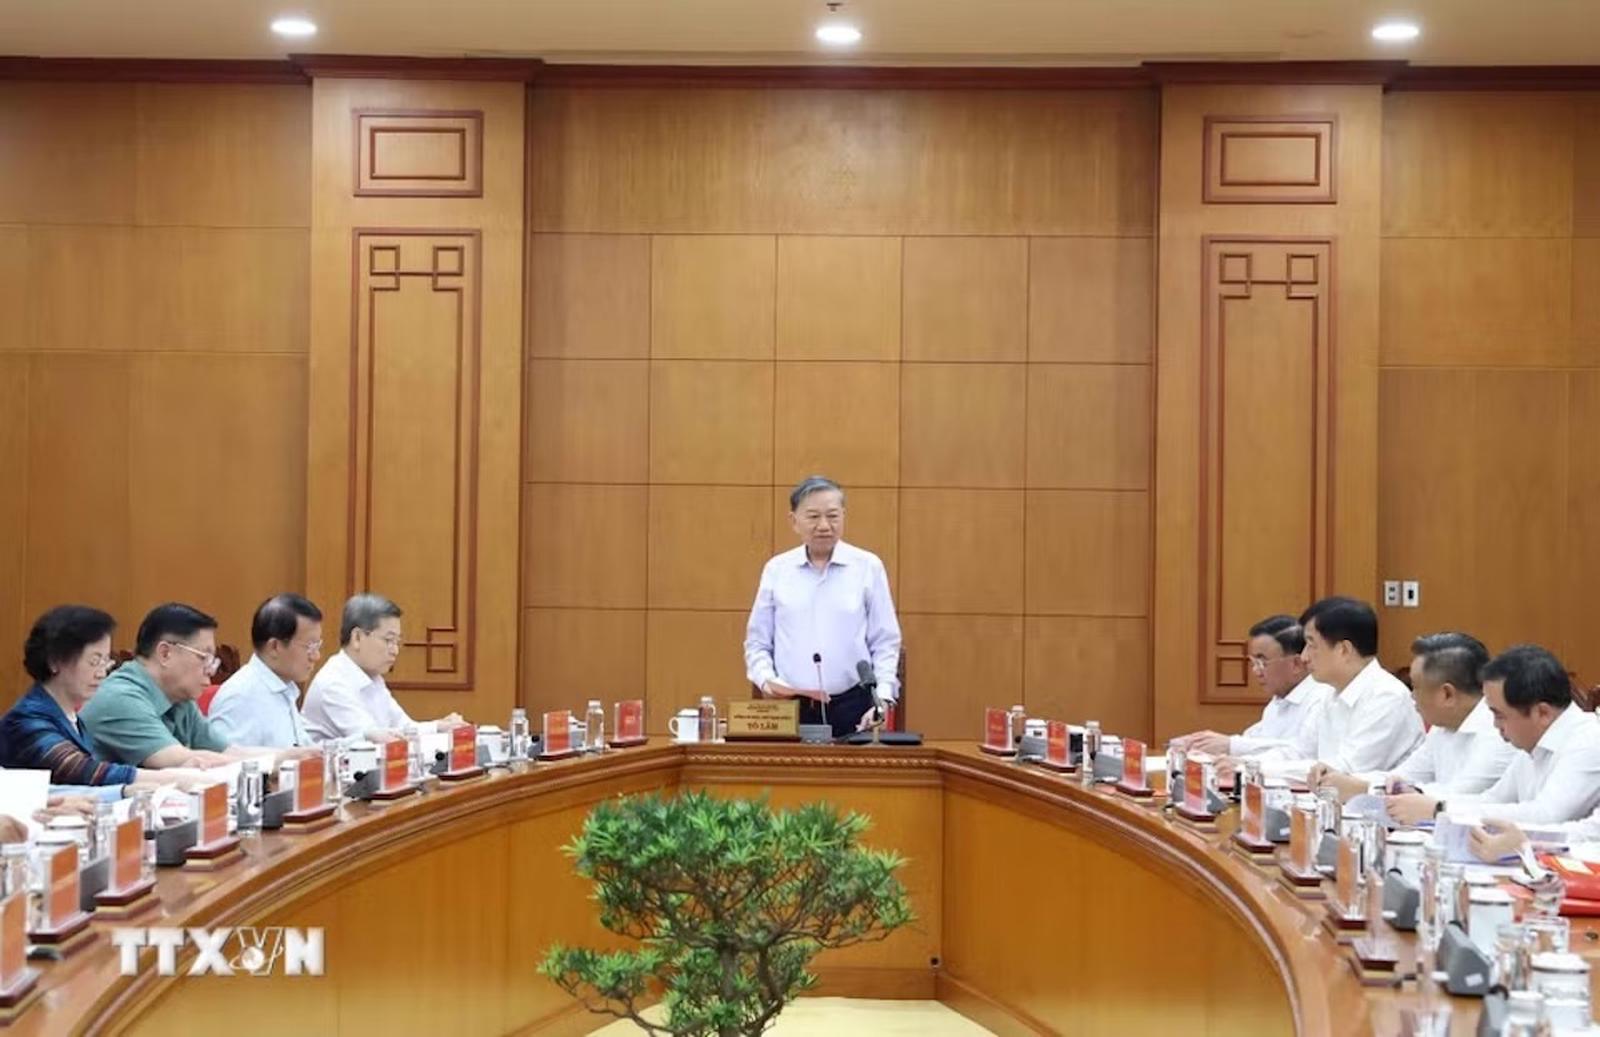
Toàn cảnh phiên họp Thường trực Ban Chỉ đạo Trung ương về phòng, chống tham nhũng, lãng phí, tiêu cực ngày 17/9/2026. Ảnh: TTXVN
Vụ án liên quan Tập đoàn Thuận An gợi mở vấn đề này từ góc độ quản trị rủi ro. Theo thông tin Bộ Công an công bố trong quá trình điều tra, từ tháng 12/2014 đến tháng 12/2023, doanh nghiệp này trực tiếp hoặc cùng liên danh tham gia và trúng 38 gói thầu tại 16 tỉnh, thành phố, tổng giá trị trên 23.000 tỷ đồng. Đây là tổng giá trị các gói thầu được cơ quan điều tra đề cập, không phải số tiền sai phạm hoặc thiệt hại.
Điều đáng quan tâm là: khi một chủ thể tham gia nhiều dự án tại nhiều địa phương, hệ thống quản lý có khả năng nhìn xuyên qua các địa bàn để nhận diện những mẫu rủi ro về giá, mức độ cạnh tranh, tần suất trúng thầu, quan hệ sở hữu hay không?
Trong quản trị hiện đại, có nhiều dữ liệu chưa đồng nghĩa có nhiều thông tin. Dữ liệu chỉ thực sự có giá trị PCTN khi có khả năng kết nối, so sánh và tạo cảnh báo.
Từ những vấn đề trên, nâng cao hiệu quả phòng, chống tham nhũng trong tài chính công cần chuyển mạnh phương thức quản trị thay vì chủ yếu tăng thêm thủ tục.
Thứ nhất, chuyển từ kiểm soát thủ tục sang kiểm soát quyền lực và bản chất kinh tế của quyết định. Phân cấp, phân quyền là cần thiết để phát triển, nhưng quyền quyết định càng lớn càng phải gắn với trách nhiệm giải trình tương xứng. Nguyên tắc cần hướng tới là: rõ quyền hạn, rõ trách nhiệm, rõ lợi ích liên quan và truy vết được quá trình ra quyết định.
Kiểm soát chặt không đồng nghĩa tăng số tầng ký duyệt. Quá nhiều tầng xin ý kiến có thể làm mờ trách nhiệm cá nhân, tạo tâm lý sợ sai, sợ trách nhiệm, làm chậm dự án và cuối cùng lại gây lãng phí nguồn lực.
Thứ hai, chuyển từ phát hiện sau sai phạm sang phòng ngừa và cảnh báo sớm. Có thể nghiên cứu xây dựng “Bản đồ rủi ro tài chính công”, kết nối theo thẩm quyền, mục đích và đúng quy định pháp luật những trường dữ liệu cần thiết từ ngân sách, đấu thầu, doanh nghiệp, giá, tài sản công, thanh tra và kiểm toán.
Hệ thống có thể hỗ trợ cảnh báo những mẫu cần kiểm tra như giá mua tăng bất thường, mức độ cạnh tranh thấp, một nhà thầu xuất hiện với tần suất đáng chú ý, dự án điều chỉnh vốn nhiều lần hoặc những quan hệ sở hữu cần được xác minh.
Trí tuệ nhân tạo và phân tích dữ liệu lớn có thể hỗ trợ tìm những mẫu bất thường trong khối lượng giao dịch rất lớn. Nhưng phải giữ ranh giới rõ ràng: công nghệ chỉ hỗ trợ cảnh báo; con người kiểm tra, xác minh và cơ quan có thẩm quyền chịu trách nhiệm về kết luận. Một cảnh báo của thuật toán không thể mặc nhiên trở thành căn cứ quy kết một cá nhân hay doanh nghiệp có hành vi tham nhũng.
Thứ ba, chuyển từ dữ liệu phân tán sang quản trị toàn bộ vòng đời nguồn lực công. Có thể nghiên cứu xây dựng “Hồ sơ số vòng đời nguồn lực công” đối với những dự án, gói thầu có quy mô hoặc mức độ rủi ro phù hợp, nối xuyên suốt từ chủ trương đầu tư, dự toán, giá, đấu thầu, hợp đồng, điều chỉnh, nghiệm thu, thanh toán, quyết toán đến tài sản hình thành và đưa vào sử dụng.
Mỗi thay đổi quan trọng phải có khả năng truy vết: ai quyết định, vào thời điểm nào, dựa trên căn cứ nào và vì sao. Khi đó, thanh tra, kiểm toán không phải bắt đầu lại từ hàng nghìn trang hồ sơ rời rạc mà có thể nhìn được lịch sử của một đồng vốn công từ lúc được quyết định đến khi chuyển hóa thành tài sản, công trình hoặc dịch vụ.
Thứ tư, chuyển từ chú trọng xử lý người vi phạm sang đồng thời truy vết, bảo toàn và thu hồi tài sản. Đối với tài chính công, hiệu quả phòng, chống tham nhũng cuối cùng phải trả lời được câu hỏi rất cụ thể: tài sản bị thất thoát đã thực sự thu hồi được bao nhiêu?
Cần phân biệt rõ: thiệt hại được xác định - tài sản truy tìm được - tài sản kê biên, phong tỏa - tài sản được bản án tuyên thu hồi - tài sản thực tế thu hồi. Đây là những trạng thái pháp lý và thực tế khác nhau.
Vì vậy, trong các vụ án tham nhũng, kinh tế lớn, việc làm rõ hành vi và truy vết dòng tiền, tài sản cần hỗ trợ lẫn nhau từ sớm theo quy định pháp luật, hạn chế nguy cơ tài sản bị chuyển nhượng, che giấu hoặc tẩu tán.
Thứ năm, chuyển từ kết thúc vụ án sang sửa thể chế để ngăn tái diễn. Đây là mắt xích cần được coi trọng hơn. Một vụ án lớn không nên chỉ để lại một bản án. Sau mỗi vụ việc nghiêm trọng, cần nghiên cứu đánh giá: sai phạm đi qua “cửa” nào; quy định hoặc quy trình nào bị lợi dụng; vì sao những chốt kiểm soát không phát hiện; phải sửa dữ liệu, quy trình hay cơ chế nào để cùng một dạng sai phạm khó lặp lại.
Có thể nghiên cứu thiết lập “Hồ sơ sửa thể chế sau vụ án, vụ việc lớn”. Hồ sơ không thay thế hoạt động tố tụng, cũng không nhằm xét lại trách nhiệm đã được cơ quan có thẩm quyền giải quyết, mà biến bài học thực tiễn thành đầu vào cho quản trị: lỗ hổng nào phải sửa, cơ quan nào chịu trách nhiệm, thời hạn bao lâu và sau đó kiểm chứng kết quả thế nào.
Đáng chú ý, ngày 30/6/2026, Thanh tra Chính phủ ban hành Thông tư số 02/2026 quy định Khung tiêu chí đánh giá hiệu quả thực hiện trách nhiệm giải trình trong thực hiện nhiệm vụ, công vụ, có hiệu lực từ ngày 1/7/2026. Đây là bước cụ thể hóa yêu cầu kiểm soát quyền lực bằng trách nhiệm giải trình, góp phần chuyển từ kiểm soát nặng về thủ tục sang đánh giá rõ hơn trách nhiệm của cơ quan, tổ chức và người có thẩm quyền trong quá trình thực thi công vụ.
Có thể nhìn cơ chế phòng, chống tham nhũng tài chính công trong giai đoạn mới qua ba phòng tuyến.

Phòng tuyến thứ nhất nằm ngay tại cơ quan, đơn vị trực tiếp quyết định và sử dụng nguồn lực công. Đây phải là nơi phòng ngừa đầu tiên, thay vì tư duy “sau này thanh tra, kiểm toán sẽ kiểm tra”.
Phòng tuyến thứ hai là các thiết chế kiểm tra, giám sát, thanh tra, kiểm toán và quản trị dữ liệu. Chức năng không chỉ là tìm sai phạm đã xảy ra mà cần tăng khả năng nhận diện và cảnh báo rủi ro.
Phòng tuyến thứ ba là điều tra, truy tố, xét xử, thi hành án và thu hồi tài sản khi vi phạm đến mức phải xử lý theo pháp luật.
Nhưng một hệ thống hiệu quả phải có thêm mũi tên quay trở lại: Phát hiện → xử lý → thu hồi → tìm nguyên nhân → sửa thể chế → cảnh báo sớm → ngăn tái diễn.
Thước đo hiệu quả phòng, chống tham nhũng trong tài chính công vì vậy cũng cần được nhìn rộng hơn. Bên cạnh số vụ án, số người bị xử lý và số tiền phát hiện, cần quan tâm thêm: bao nhiêu rủi ro được phát hiện trước khi thiệt hại xảy ra; bao nhiêu tài sản được bảo toàn; tỷ lệ thu hồi thực tế; bao nhiêu sơ hở về cơ chế được khắc phục; và đặc biệt, cùng một dạng sai phạm có còn tái diễn hay không.
Đấu tranh, xử lý nghiêm tham nhũng vẫn phải được thực hiện kiên quyết. Nhưng trong bối cảnh mới, xử lý mạnh là chưa đủ. Cần tiến thêm một bước: làm cho tham nhũng khó xảy ra hơn, dễ bị phát hiện hơn, khó che giấu hơn và tài sản khó bị tẩu tán hơn.
Đích đến không phải là một hệ thống có ngày càng nhiều tầng kiểm tra, mà là một hệ thống trong đó quyền lực được kiểm soát, quyết định được truy vết, dữ liệu có khả năng “lên tiếng” khi xuất hiện bất thường và mỗi vụ án đều để lại một bài học để hoàn thiện thể chế.
Tháo gỡ điểm nghẽn trong phòng, chống tham nhũng lĩnh vực tài chính công, xét đến cùng, là chuyển từ chống từng hành vi sang quản trị những điều kiện làm phát sinh hành vi; từ phát hiện và xử lý hậu quả sang phòng ngừa rủi ro; từ kết thúc một vụ án sang làm cho cùng một dạng sai phạm ngày càng ít có cơ hội lặp lại.
Đó cũng là cách bảo vệ không chỉ từng đồng ngân sách, từng tài sản công, mà rộng hơn là hiệu quả sử dụng nguồn lực quốc gia và niềm tin vào một nền tài chính công liêm chính, minh bạch, phục vụ phát triển.
Ý kiến bình luận:
Hiện chưa có bình luận nào, hãy trở thành người đầu tiên bình luận cho bài biết này!

(Thanh tra) - Gỡ điểm nghẽn trong phòng, chống tham nhũng trong lĩnh vực tài chính công, xét đến cùng là chuyển từ chống từng hành vi sang quản trị những điều kiện làm phát sinh hành vi; từ phát hiện, xử lý hậu quả sang phòng ngừa rủi ro; từ kết thúc một vụ án sang làm cho cùng một dạng sai phạm ngày càng ít cơ hội lặp lại.
PGS.TS.Đồng Đại Lộc
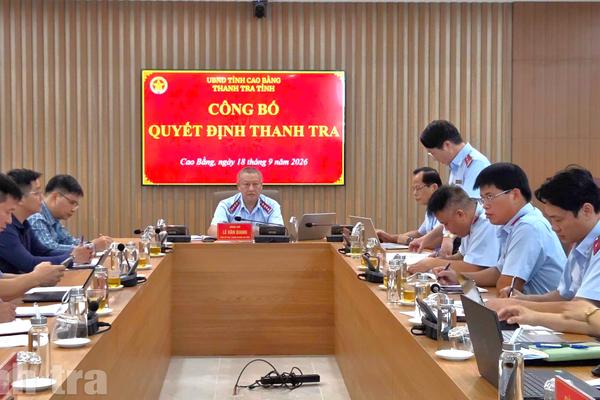
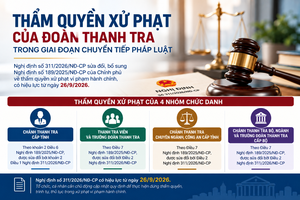
(Thanh tra) - Quy định về thẩm quyền xử phạt vi phạm hành chính trong hoạt động thanh tra đang được hoàn thiện theo hướng rõ hơn về chủ thể và phạm vi trách nhiệm. Nghị định số 311/2026/NĐ-CP bổ sung thẩm quyền cho một số chức danh thuộc Thanh tra tỉnh, tạo cơ sở pháp lý để xử lý vi phạm kịp thời hơn trong thực tiễn.
Trung Hà
TS Phạm Tuấn Anh, Phó Trưởng khoa Nghiệp vụ II, Trường Cán bộ Thanh tra
Thanh Nhung
Trung Hà
Nguyễn Thanh - Trần Quý

PGS.TS.Đồng Đại Lộc
Thanh Lương
Thực hiện: Bảo San
Nhóm PV Vấn đề trong tuần
Trần Quý
Đan Quế
Văn Thanh
Trần Quý
Thái Nam