Ca khúc: Tự hào người làm báo Thanh tra

Theo dõi Báo Thanh tra trên

Đề nghị bà Nguyễn Thị Minh Huyền thực hiện theo pháp luật về thuế có liên quan

Trần Quý

Thứ tư, 24/09/2025 - 14:58

(Thanh tra) - Trả lời kiến nghị của bà Nguyễn Thị Minh Huyền (đại diện Công ty hoạt động trong lĩnh vực đào tạo lái xe ô tô, mô tô) về chính sách thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN), Bộ Tài chính đề nghị bà Nguyễn Thị Minh Huyền căn cứ các quy định hiện hành để thực hiện theo pháp luật về thuế có liên quan.

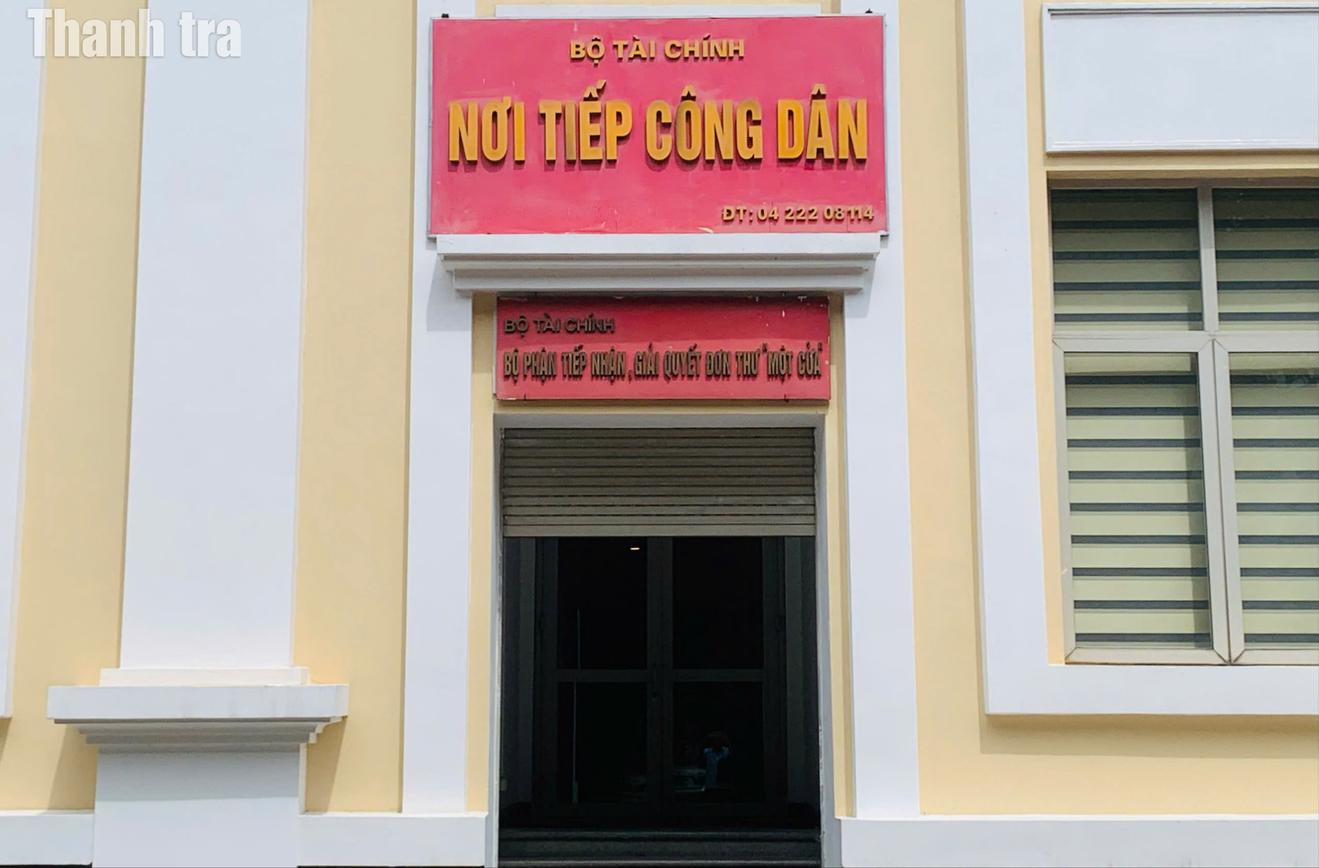
Bộ Tài chính đề nghị bà Nguyễn Thị Minh Huyền căn cứ các quy định hiện hành để thực hiện theo pháp luật về thuế có liên quan. Ảnh: TQ

Bà Huyền kiến nghị, theo quy định mới của Luật thuế GTGT, cơ sở đào tạo lái xe của Công ty bà có còn thuộc đối tượng không chịu thuế GTGT, và có còn được hưởng ưu đãi về thuế TNDN thuộc lĩnh vực xã hội hóa nữa không?

Trả lời kiến nghị của bà Huyền, Bộ Tài chính cho biết, về thuế GTGT, tại khoản 13 Điều 5 Luật Thuế GTGT số 48/2024/QH15 (có hiệu lực thi hành từ ngày 1/7/2025) quy định về đối tượng không chịu thuế GTGT: “13. Hoạt động dạy học, dạy nghề theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp.”.

Tại Khoản 7 Điều 4 Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 của Chính phủ (có hiệu lực thi hành từ ngày 1/7/2025) quy định chi tiết về đối tượng không chịu thuế GTGT: “7. Hoạt động dạy học, dạy nghề theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp. Trường hợp các cơ sở dạy học, dạy nghề có các khoản thu hộ, chi hộ thì thuộc đối tượng không chịu thuế GTGT; hàng hóa, dịch vụ do các tổ chức, cá nhân cung cấp cho các cơ sở dạy học, dạy nghề phải chịu thuế GTGT theo quy định”.

Về thuế TNDN, tại khoản 2 Điều 13 Luật Thuế TNDN số 14/2008/QH12 ngày 3/6/2008 của Quốc hội (đã được sửa đổi, bổ sung tại khoản 7 Điều 1 của Luật số 32/2013/QH13 ngày 19/6/2013 của Quốc hội) quy định: Áp dụng thuế suất 10% đối với:

a) Thu nhập của doanh nghiệp từ thực hiện hoạt động xã hội hoá trong lĩnh vực giáo dục - đào tạo, dạy nghề, y tế, văn hoá, thể thao và môi trường”.

Tại điểm r khoản 2 Điều 12, điểm b khoản 2 Điều 13 và Điều 20 Luật Thuế TNDN số 67/2025/QH15 vừa được Quốc hội ban hành ngày 14/6/2025 (có hiệu lực thi hành từ ngày 1/10/2025 và áp dụng từ kỳ tính thuế năm 2025) quy định:

“Điều 12. Nguyên tắc, đối tượng áp dụng ưu đãi thuế TNDN.

Ngành, nghề ưu đãi thuế thu nhập doanh nghiệp bao gồm:

r) Xã hội hóa trong các lĩnh vực giáo dục - đào tạo, dạy nghề, y tế, văn hóa, thể thao, môi trường theo Danh mục loại hình, tiêu chí quy mô, tiêu chuẩn do Thủ tướng Chính phủ quy định; giám định tư pháp;

Điều 13. Thuế suất ưu đãi

Áp dụng thuế suất 10% đối với:

b) Thu nhập của doanh nghiệp từ hoạt động thuộc ngành, nghề quy định tại các điểm i, r và s khoản 2 Điều 12 của Luật này…

Điều 20. Điều khoản chuyển tiếp. Doanh nghiệp có dự án đầu tư được hưởng ưu đãi thuế TNDN theo quy định của pháp luật về thuế TNDN tại thời điểm cấp phép hoặc cấp Giấy chứng nhận đầu tư hoặc được phép đầu tư theo quy định của pháp luật về đầu tư, trường hợp pháp luật về thuế TNDN có sửa đổi, bổ sung mà doanh nghiệp đáp ứng điều kiện ưu đãi thuế theo quy định của pháp luật mới được sửa đổi, bổ sung thì doanh nghiệp được quyền lựa chọn hưởng ưu đãi về thuế suất và về thời gian miễn thuế, giảm thuế theo quy định của pháp luật tại thời điểm cấp phép, cấp Giấy chứng nhận đầu tư, được phép đầu tư hoặc theo quy định của pháp luật mới được sửa đổi, bổ sung cho thời gian còn lại.

Trường hợp doanh nghiệp có dự án đầu tư mà không thuộc diện được hưởng ưu đãi theo quy định của các văn bản quy phạm pháp luật về thuế TNDN trước thời điểm Luật này có hiệu lực thi hành nhưng thuộc diện hưởng ưu đãi theo quy định của Luật này thì được áp dụng ưu đãi theo quy định của Luật này cho thời gian còn lại kể từ kỳ tính thuế năm 2025.

Bộ Tài chính đề nghị bà Nguyễn Thị Minh Huyền căn cứ các quy định nêu trên để thực hiện theo pháp luật về thuế có liên quan.

Ý kiến bình luận:

Ý kiến của bạn sẽ được xét duyệt khi đăng. Xin vui lòng gõ tiếng Việt có dấu.

Hiện chưa có bình luận nào, hãy trở thành người đầu tiên bình luận cho bài biết này!

Tin cùng chuyên mục

Thanh tra Ninh Bình xác định công tác tiếp công dân, xử lý đơn là nhiệm vụ trọng tâm

Thanh tra Ninh Bình xác định công tác tiếp công dân, xử lý đơn là nhiệm vụ trọng tâm

(Thanh tra) - Trong tháng 10/2026, Thanh tra tỉnh Ninh Bình tiếp nhận 100 đơn; trong đó 82 đơn kiến nghị, phản ánh, chiếm 82%; đồng thời cơ quan này tiếp tục tham mưu giải quyết các vụ việc do UBND tỉnh giao và phối hợp với Thanh tra Chính phủ xử lý những vụ việc khiếu nại, tố cáo kéo dài, phức tạp.

Trung Hà

16:44 09/11/2026
Đã xóa đăng ký thế chấp có phải đổi sổ đỏ không?

Đã xóa đăng ký thế chấp có phải đổi sổ đỏ không?

(Thanh tra) - Việc đăng ký hoặc xóa đăng ký có hiệu lực pháp luật, kể từ thời điểm Văn phòng đăng ký đất đai cập nhật nội dung đó vào Cơ sở dữ liệu đất đai. Người dân không bắt buộc phải thực hiện thủ tục đổi Giấy chứng nhận mới khi phát sinh các biến động này.

09:00 09/11/2026

Tin mới nhất

Xem thêm