(Thanh tra) - Mở rộng tài khoản mới chỉ là bước đầu của tài chính toàn diện. Bài toán tiếp theo là đưa thanh toán số vào nhu cầu hằng ngày, nhất là tại khu vực nông thôn, vùng sâu, vùng xa.
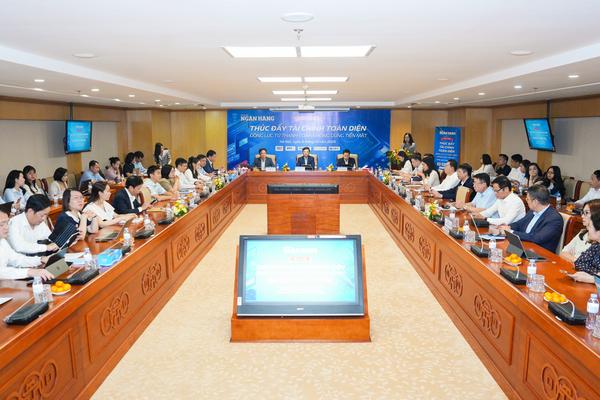
Tại tọa đàm về thúc đẩy tài chính toàn diện, ngày 6/10, các chuyên gia, doanh nghiệp cho rằng Việt Nam đã đạt bước tiến nhanh về mở tài khoản và thanh toán số, nhưng bài toán tiếp theo là nâng mức độ sử dụng thực chất và mở rộng dịch vụ tới các nhóm còn hạn chế khả năng tiếp cận.
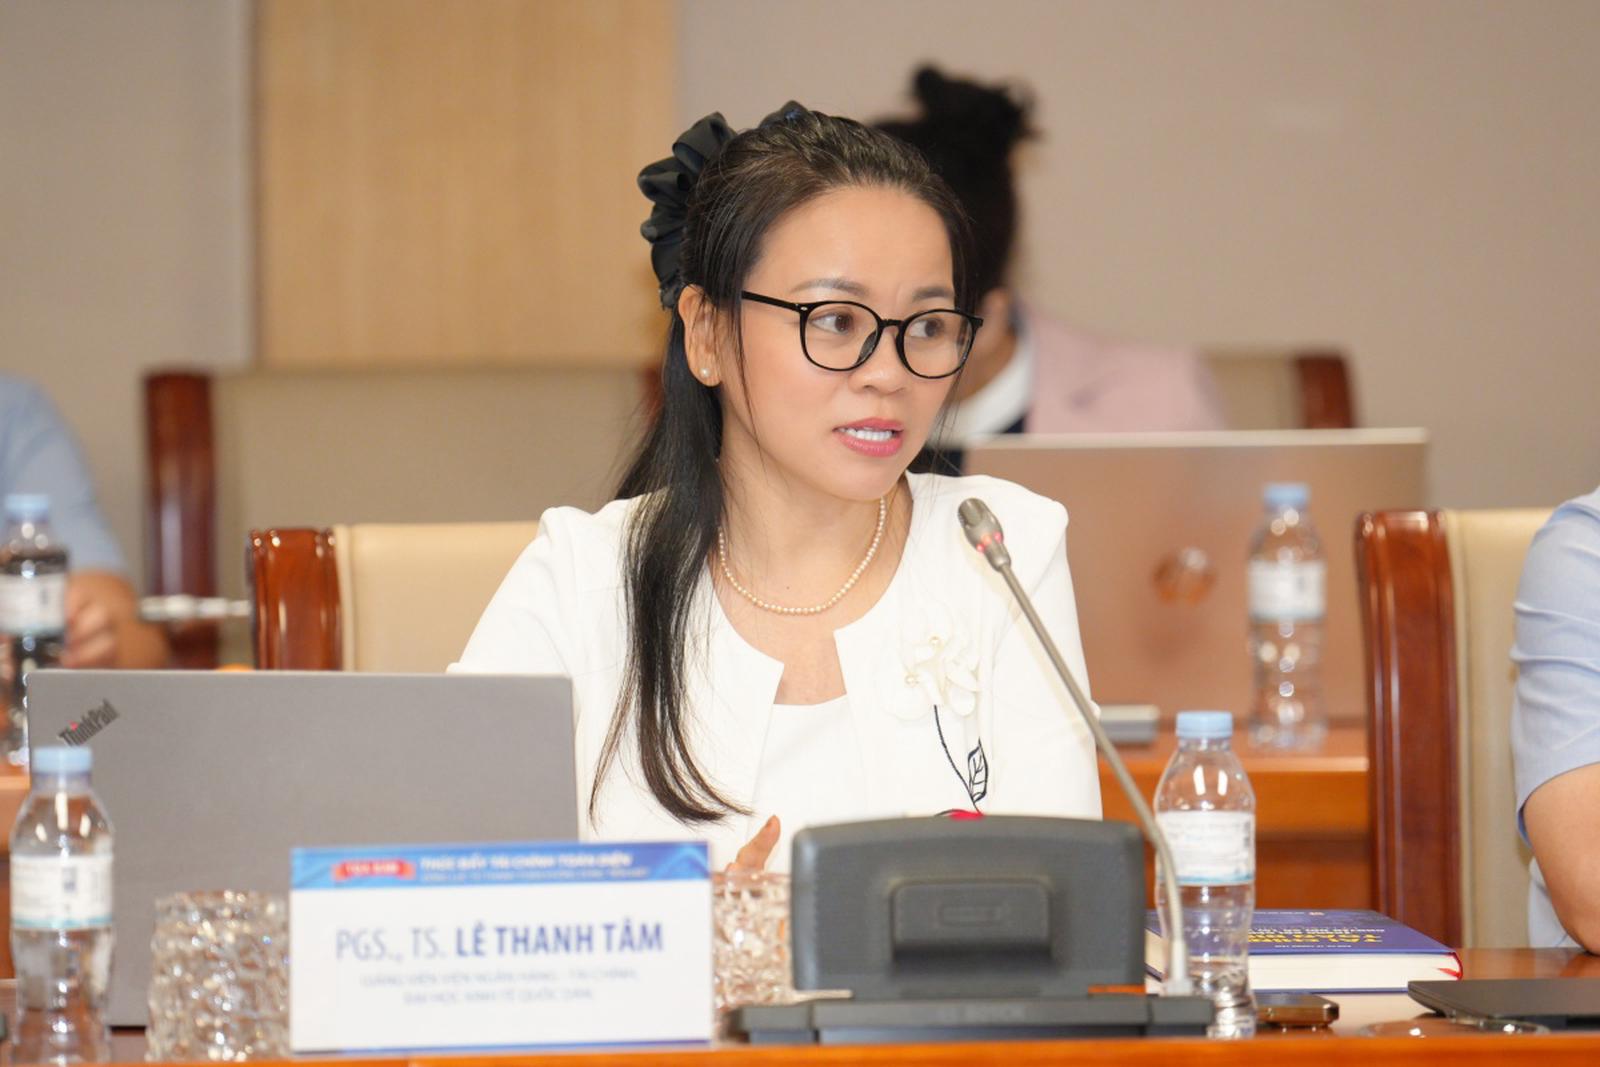
Theo PGS.TS Lê Thanh Tâm, Viện Ngân hàng - Tài chính, Đại học Kinh tế Quốc dân, số liệu Global Findex 2025 cho thấy tỷ lệ người từ 15 tuổi trở lên có tài khoản tại Việt Nam tăng từ 30,8% năm 2017 lên 70,6% năm 2024.
Năm 2025, giá trị thanh toán không dùng tiền mặt tương đương khoảng 28 lần GDP. Số lượng giao dịch tăng 42,2%, giá trị tăng 22,7% so với năm trước. Riêng giao dịch qua mã QR tăng 50,9% về số lượng và 124% về giá trị. Khoảng 80% giao dịch tài chính được thực hiện trên các kênh số.
Theo bà Lê Thanh Tâm, Việt Nam đã tiến khá nhanh ở hai bước đầu của quá trình tài chính toàn diện là mở tài khoản và thực hiện giao dịch thường xuyên. Tỷ lệ người thực hiện hoặc nhận thanh toán số đạt 62,4%, trong khi 51,1% người trưởng thành đã thanh toán số tại điểm bán.
Tỷ lệ tiết kiệm tại tổ chức tài chính tăng từ 14,5% năm 2017 lên 43,1%. Tuy nhiên, việc người dân có tài khoản và sử dụng thanh toán số nhiều hơn chưa đồng nghĩa các dịch vụ tài chính khác phát triển tương ứng.
Theo bà Tâm, hai bước đầu gồm có tài khoản và giao dịch thường xuyên đã đạt kết quả tốt; khâu tích lũy đang cải thiện, còn khả năng tiếp cận tín dụng và bảo hiểm vẫn còn dư địa. Mỗi giao dịch số tạo ra dữ liệu về dòng tiền. Nếu được khai thác phù hợp, có sự đồng ý của khách hàng, nguồn dữ liệu này có thể hỗ trợ tổ chức tài chính đánh giá khách hàng, nhất là những người chưa có lịch sử tín dụng đầy đủ.
Một khảo sát được bà Tâm dẫn lại cho thấy khoảng 41% người được hỏi mới có kiến thức tài chính ở mức sơ bộ hoặc chưa có kiến thức. Do đó, mở rộng dịch vụ cần đi cùng bảo vệ người sử dụng, giáo dục tài chính và nâng khả năng nhận diện rủi ro.
Ở góc độ đưa dịch vụ tới khu vực nông thôn, ông Nguyễn Thạc Tâm, Phó Tổng Giám đốc Ngân hàng Hợp tác xã Việt Nam (Co-opBank), cho biết mạng lưới gần 1.200 quỹ tín dụng nhân dân (QTDND) đang tạo thêm kênh đưa thanh toán số tới cơ sở.
Đến ngày 30/9/2026, có 1.052 QTDND tham gia CF-eBank, chiếm khoảng 90% tổng số QTDND trên toàn quốc. Riêng 9 tháng đầu năm, gần 2,8 triệu giao dịch được xử lý qua hệ thống với tổng giá trị hơn 230.000 tỷ đồng.
Giai đoạn 2022-2025, số giao dịch số tại Co-opBank tăng từ 1,6 triệu lên gần 13,8 triệu, giá trị tăng từ gần 36.000 tỷ đồng lên hơn 200.000 tỷ đồng. Đến cuối tháng 9/2026, giao dịch trên kênh số chiếm 90% tổng số lượng giao dịch của ngân hàng.
Co-opBank có hơn 676.000 tài khoản thanh toán, trong đó hơn 356.000 tài khoản được phát triển thông qua giới thiệu của QTDND. Theo ông Tâm, mục tiêu không chỉ là mở thêm tài khoản mà phải giúp người dân chuyển tiền, thanh toán QR, nhận tiền qua tài khoản và giúp hộ kinh doanh quản lý dòng tiền ngay tại nơi sinh sống.
Tuy nhiên, mức độ sẵn sàng về công nghệ và năng lực bảo đảm an toàn thông tin giữa các QTDND chưa đồng đều. Nhiều quỹ quy mô nhỏ, nguồn lực hạn chế nên khó bố trí nhân sự chuyên trách cho chuyển đổi số.
Theo ông Nguyễn Thanh Tùng, Phó Tổng Giám đốc Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS), tài chính toàn diện không chỉ được đo bằng số tài khoản mở mới mà quan trọng hơn là tài khoản có được sử dụng thường xuyên và thực chất hay không.
NAPAS hiện kết nối 70 tổ chức thành viên, xử lý khoảng 12 tỷ giao dịch trong năm 2025, phục vụ khoảng 100 triệu khách hàng. Hệ thống chuyển tiền nhanh hiện xử lý hơn 45 triệu giao dịch mỗi ngày, cho phép người dùng chuyển, nhận tiền gần như tức thời, kể cả cuối tuần và ngày nghỉ.
VietQR hiện được 60 ngân hàng và ví điện tử hỗ trợ. Với chi phí triển khai thấp, không đòi hỏi thiết bị phức tạp, QR phù hợp với cửa hàng nhỏ, hộ kinh doanh và các giao dịch giá trị thấp nhưng tần suất cao.
Thanh toán số cũng đi sâu vào các khoản chi thiết yếu như điện, nước, viễn thông, học phí, bảo hiểm và dịch vụ công. Phạm vi kết nối đang mở rộng ra ngoài thị trường trong nước khi VietQRGlobal đã kết nối với các mạng lưới tại Thái Lan, Lào và Campuchia.
Theo ông Nguyễn Thanh Tùng, hạ tầng thanh toán muốn tiếp tục thúc đẩy tài chính toàn diện cần bảo đảm 5 yếu tố gồm dễ tiếp cận, thiết thực, kết nối, mở rộng và an toàn, tin cậy.