(Thanh tra) - Phát triển kinh tế tư nhân không chỉ là yêu cầu nội tại của quá trình chuyển đổi mô hình tăng trưởng mà còn là điều kiện quan trọng để nâng cao năng suất, năng lực cạnh tranh và sức chống chịu của nền kinh tế. Nghị quyết số 68-NQ/TW ngày 4/5/2025 của Bộ Chính trị xác định kinh tế tư nhân là một động lực quan trọng nhất của nền kinh tế quốc gia.
Trong các công cụ quản lý Nhà nước, thanh tra có vị trí đặc thù: Vừa xem xét, đánh giá, kết luận và kiến nghị xử lý việc chấp hành pháp luật, vừa cung cấp thông tin phản hồi để hoàn thiện cơ chế, chính sách. Thanh tra có thể bảo vệ doanh nghiệp chân chính trước hành vi gian lận, cạnh tranh không lành mạnh; nhưng cũng có thể trở thành nguồn phát sinh chi phí nếu kế hoạch thiếu trọng tâm, trùng lặp với kiểm tra chuyên ngành, yêu cầu hồ sơ nhiều lần hoặc làm gián đoạn hoạt động sản xuất, kinh doanh.
Khoản 1, Điều 2 Luật Thanh tra năm 2025 xác định thanh tra là hoạt động xem xét, đánh giá, kết luận, kiến nghị xử lý của cơ quan thanh tra đối với việc thực hiện chính sách, pháp luật, nhiệm vụ, quyền hạn của cơ quan, tổ chức, cá nhân theo trình tự, thủ tục do pháp luật quy định.
Từ góc độ quản lý công, thanh tra là một khâu trong chu trình quản lý và là kênh phản hồi chính sách. Ở chiều kiểm soát, thanh tra xác định mức độ tuân thủ, phát hiện vi phạm và kiến nghị xử lý. Ở chiều kiến tạo, thanh tra nhận diện những quy định còn bất cập, không phù hợp với thực tiễn, những vướng mắc trong tổ chức thực hiện và đề xuất sửa đổi, bổ sung, hoàn thiện. Kỷ cương pháp luật là điều kiện của thị trường cạnh tranh bình đẳng; môi trường kinh doanh minh bạch là điều kiện quan trọng để doanh nghiệp tuân thủ và phát triển trong dài hạn.
Có thể quan niệm vai trò của hoạt động thanh tra trong phát triển kinh tế tư nhân là tổng thể tác động trực tiếp và gián tiếp của hoạt động thanh tra theo thẩm quyền, trình tự pháp luật quy định, nhằm bảo đảm trật tự pháp lý trong kinh doanh; đánh giá và kiến nghị hoàn thiện chính sách; phát hiện, tháo gỡ khó khăn, vướng mắc nhằm khơi thông nguồn lực; khuyến khích tuân thủ, đầu tư, đổi mới sáng tạo; bảo vệ quyền và lợi ích hợp pháp của doanh nghiệp; đồng thời kiểm soát quyền lực, phòng ngừa tham nhũng, tiêu cực, lãng phí.
Các vai trò của hoạt động thanh tra trong phát triển kinh tế tư nhân được thể hiện như sau:
Thứ nhất, bảo đảm kỷ cương pháp luật và trật tự thị trường.
Thanh tra góp phần phát hiện, xử lý hành vi trốn thuế, gian lận thương mại, vi phạm quy định về môi trường, lao động, chất lượng hàng hóa, cạnh tranh và quản lý tài sản. Ý nghĩa với doanh nghiệp tư nhân không chỉ ở số tiền thu hồi hay quyết định xử phạt mà còn ở việc bảo vệ doanh nghiệp tuân thủ trước đối thủ né tránh nghĩa vụ pháp lý. Nếu vi phạm không được phát hiện, doanh nghiệp làm ăn chân chính có thể chịu bất lợi về giá thành và thị phần. Thực thi pháp luật công bằng do đó là một hình thức bảo vệ cạnh tranh.
Tuy nhiên, bảo đảm kỷ cương không đồng nghĩa mở rộng tối đa số lượng cuộc thanh tra. Cơ chế hiệu quả phải phân biệt vi phạm cố ý, rủi ro hệ thống với sai sót có thể khắc phục; áp dụng biện pháp tương xứng; bảo đảm quyền giải trình và khiếu nại; tránh cách tiếp cận đồng loạt đối với mọi doanh nghiệp.
Thứ hai, đánh giá chính sách và phản hồi để hoàn thiện thể chế.
Cơ quan thanh tra tiếp xúc trực tiếp với quá trình thực thi pháp luật tại cơ quan quản lý và doanh nghiệp nên có điều kiện nhận diện khoảng cách giữa quy định trên văn bản và thực tiễn.
Điều 3 Luật Thanh tra năm 2025 xác định mục đích thanh tra bao gồm phát hiện hạn chế, bất cập trong cơ chế quản lý, chính sách, pháp luật để kiến nghị khắc phục và đồng thời phát huy nhân tố tích cực. Vì vậy, kiến nghị hoàn thiện thể chế cần xác định rõ những quy định cụ thể còn bất cập, cơ quan có thẩm quyền, phương án xử lý, thời hạn và kết quả thực hiện.
Thứ ba, phát hiện khó khăn, vướng mắc và khơi thông nguồn lực.
Trong các lĩnh vực đầu tư, đất đai, xây dựng, tài chính và dự án hạ tầng, vướng mắc kéo dài có thể làm đình trệ vốn, tài sản, việc làm và cơ hội kinh doanh. Qua hoạt động thanh tra có thể làm rõ trách nhiệm, xác định sai phạm, đồng thời tạo căn cứ để cơ quan có thẩm quyền lựa chọn phương án khắc phục từ đó góp phần tháo gỡ các khó khăn, vướng mắc đặc biệt của các doanh nghiệp để khơi thông nguồn lực, thúc đẩy đầu tư phát triển kinh tế xã hội.
Thứ tư, hỗ trợ tuân thủ và thúc đẩy doanh nghiệp đầu tư, đổi mới sáng tạo.
Thanh tra có thể thúc đẩy tuân thủ thông qua phát hiện vấn đề, giải thích nghĩa vụ pháp lý, hướng dẫn khắc phục thiếu sót trong phạm vi thẩm quyền và phổ biến cách làm đúng. Hỗ trợ tuân thủ không phải tư vấn né tránh pháp luật hay miễn trừ trách nhiệm, mà là giúp doanh nghiệp hiểu đúng, thực hiện đúng và phòng ngừa rủi ro.
Tính ổn định và khả năng dự báo của hoạt động thanh tra ảnh hưởng đến quyết định đầu tư. Doanh nghiệp có thể trì hoãn đầu tư khi không dự báo được tần suất, phạm vi, thời gian và yêu cầu hồ sơ. Ngược lại, kế hoạch công khai, tiêu chí rủi ro minh bạch và quy trình nhất quán giúp giảm thiểu rủi ro pháp lý, doanh nghiệp yên tâm đầu tư, đổi mới sáng tạo.
Thứ năm, kiểm soát quyền lực, phòng ngừa tham nhũng, tiêu cực, bảo vệ quyền và lợi ích hợp pháp của doanh nghiệp
Quan hệ giữa doanh nghiệp với cơ quan công quyền có thể phát sinh rủi ro lạm quyền, xung đột lợi ích, lợi ích nhóm hoặc chi phí không chính thức. Thanh tra kiểm soát việc thực thi công vụ, phát hiện những hành vi vi phạm trong thực hiện nhiệm vụ, công vụ và kiến nghị xử lý. Vai trò này bảo đảm doanh nghiệp cạnh tranh bằng năng suất, chất lượng và đổi mới thay vì bằng quan hệ hoặc khả năng chi trả ngoài quy định. Doanh nghiệp có quyền được đối xử bình đẳng, bảo vệ bí mật kinh doanh, quyền giải trình và quyền khiếu nại, khởi kiện theo quy định. Thanh tra trách nhiệm công vụ có thể phát hiện hành vi gây khó khăn, trì hoãn giải quyết thủ tục, đặt thêm điều kiện trái pháp luật hoặc nhũng nhiễu doanh nghiệp. Kết luận thanh tra trong trường hợp này góp phần khôi phục quyền lợi và củng cố niềm tin của doanh nghiệp.
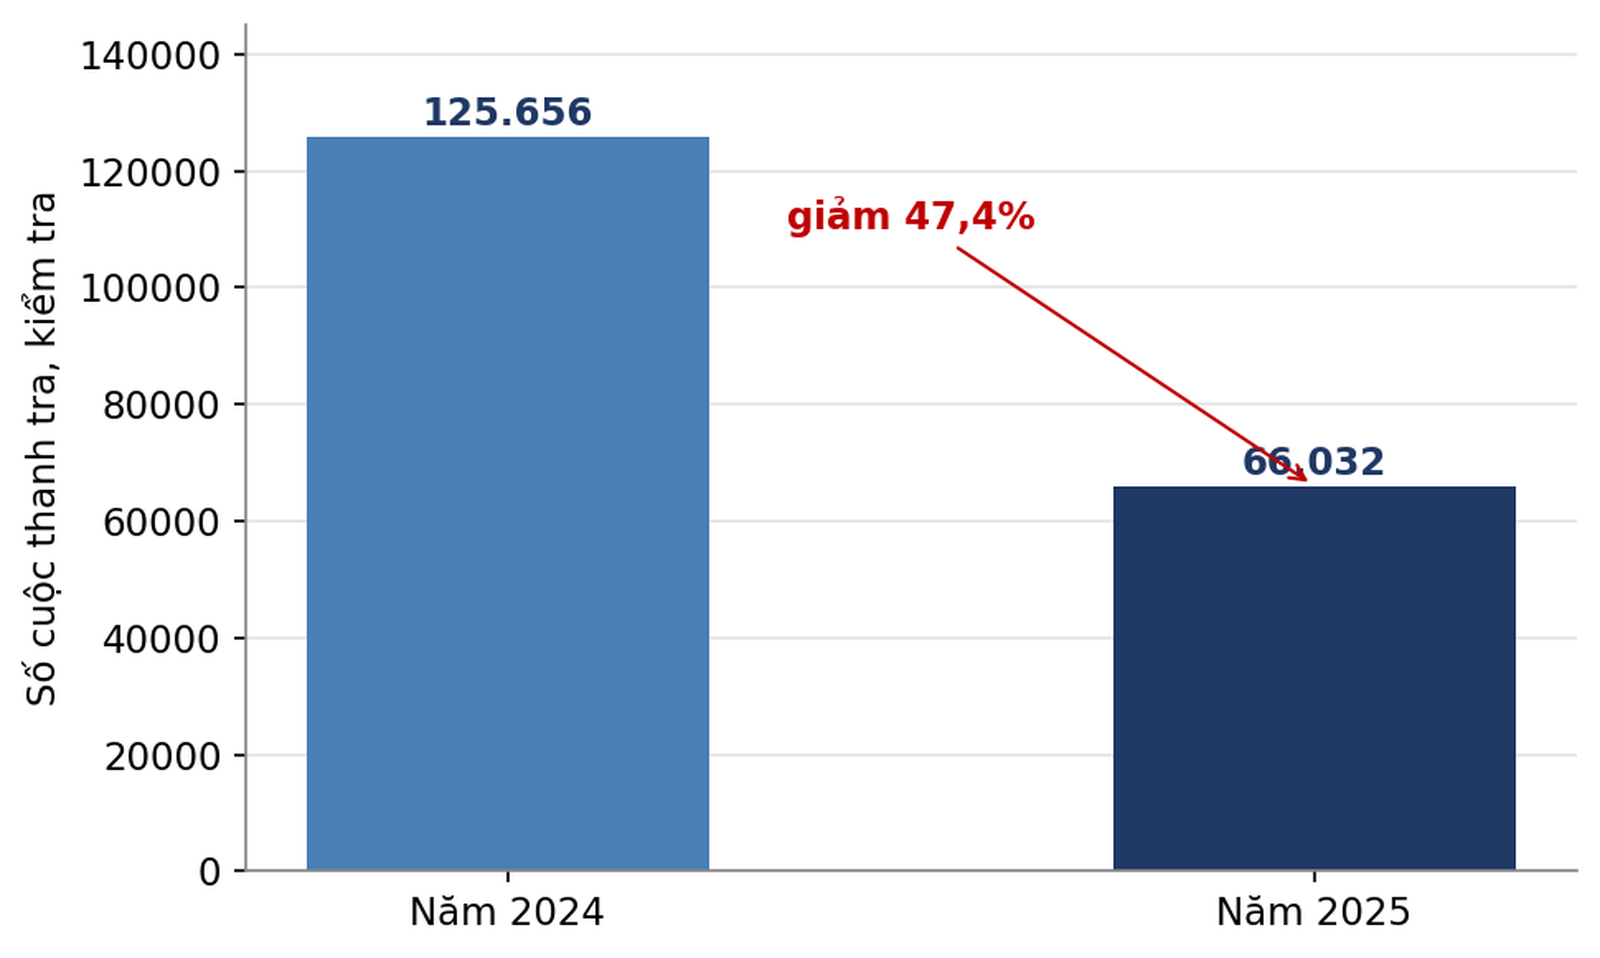
Năm 2024, toàn ngành Thanh tra đã triển khai 6.673 cuộc thanh tra hành chính và 118.983 cuộc thanh tra, kiểm tra chuyên ngành (giảm 37,6% số cuộc thanh tra, kiểm tra so với năm 2023). Riêng lực lượng thanh tra chuyên ngành đã thanh tra, kiểm tra việc chấp hành pháp luật của 251.407 tổ chức, cá nhân, phát hiện 116.558 tổ chức, cá nhân có vi phạm; ban hành 105.108 quyết định xử phạt vi phạm hành chính với số tiền 4.150 tỷ đồng. Đây là khối lượng hoạt động có tác động trực tiếp tới cộng đồng doanh nghiệp, bởi thanh tra, kiểm tra chuyên ngành là hình thức doanh nghiệp tiếp xúc thường xuyên nhất.
Năm 2025, toàn ngành đã triển khai 66.032 cuộc thanh tra, kiểm tra tại 79.894 đơn vị, giảm 47,4% so với năm 2024. Sự sụt giảm về số cuộc (sau khi đã giảm 37,6% trong năm 2024) phản ánh rõ định hướng giảm tần suất thanh tra, kiểm tra, tập trung trọng tâm, trọng điểm theo tinh thần Nghị quyết số 68-NQ/TW và Nghị quyết số 198/2025/QH15, đồng thời chịu tác động của quá trình sắp xếp lại tổ chức bộ máy các cơ quan thanh tra trong năm.
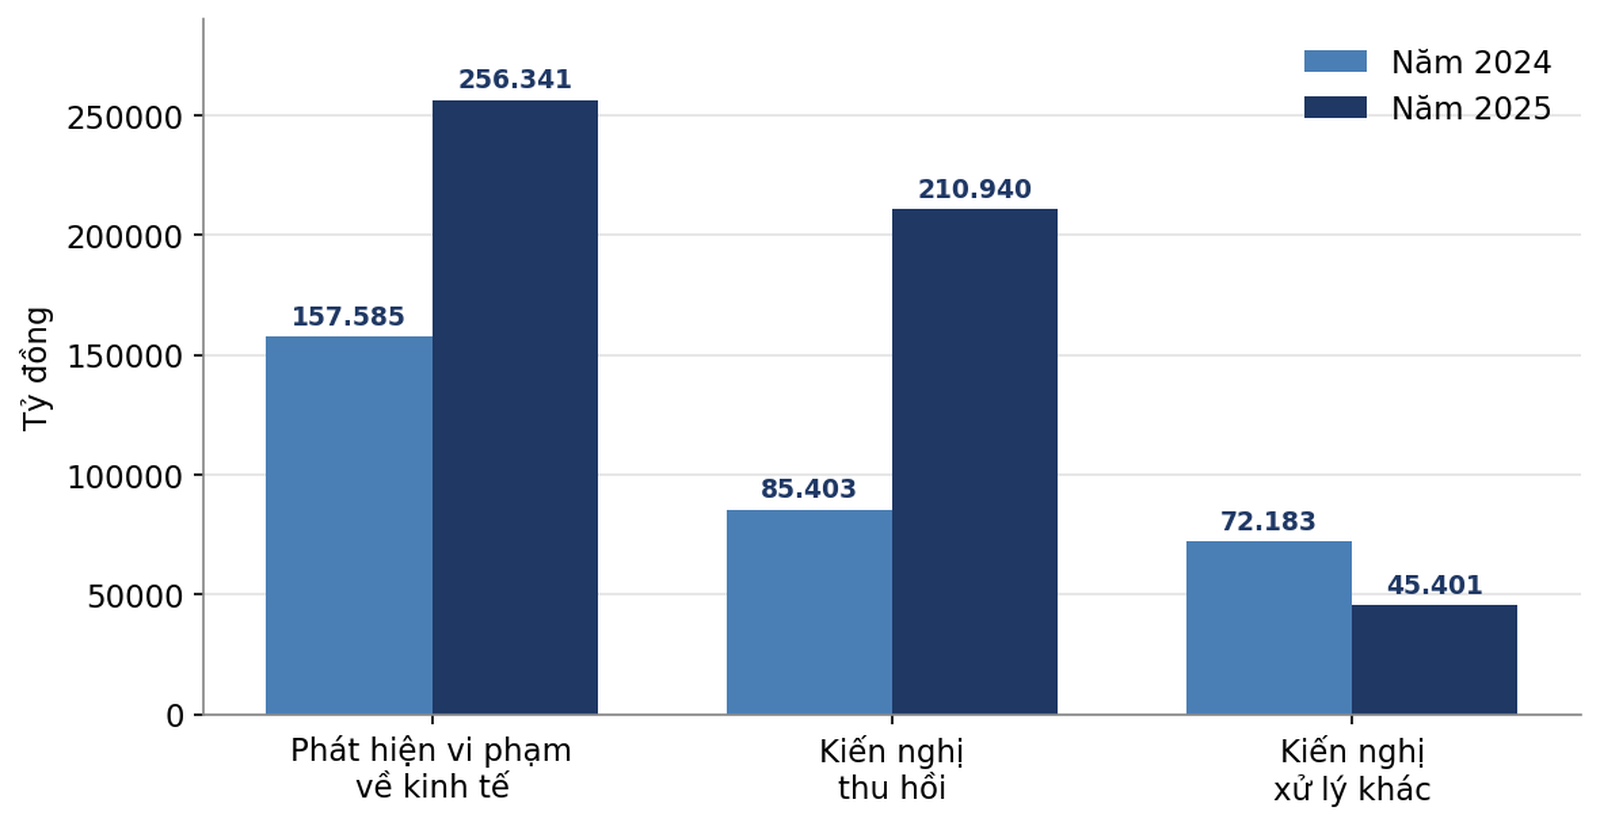
Đáng chú ý, số cuộc giảm nhưng kết quả phát hiện vi phạm lại tăng mạnh. Năm 2025, qua thanh tra, kiểm tra đã phát hiện 256.341 tỷ đồng vi phạm về kinh tế (tăng 62,7% so với năm 2024) và 1.414ha đất (tăng 477%); kiến nghị thu hồi 210.940 tỷ đồng (tăng 48,3%) và 1.027ha đất, trong đó thu hồi về ngân sách Nhà nước 30.366 tỷ đồng, về tổ chức, đơn vị 180.574 tỷ đồng.
Từ số liệu trên cho thấy, xu hướng giảm số lượng, tăng chất lượng đã hình thành rõ nét: Hoạt động thanh tra đã tập trung vào các lĩnh vực, đối tượng có nguy cơ vi phạm cao (dự án, đất đai, khoáng sản, trái phiếu, tín dụng) thay vì dàn trải. Về lý luận, đây là biểu hiện bước đầu của cách tiếp cận thanh tra dựa trên rủi ro, dù chưa được thể chế hóa đầy đủ thành bộ tiêu chí và quy trình. Bên cạnh đó, việc giảm mạnh số cuộc thanh tra, kiểm tra có ý nghĩa trực tiếp đối với khu vực kinh tế tư nhân vì làm giảm tần suất tiếp xúc giữa doanh nghiệp với các đoàn thanh tra, kiểm tra, tức giảm một phần chi phí tuân thủ. Sự sụt giảm số cuộc năm 2025 còn chịu tác động của việc sắp xếp tổ chức bộ máy (kết thúc hoạt động của thanh tra sở, thanh tra huyện, chuyển thanh tra bộ về Thanh tra Chính phủ), đồng thời số liệu chưa cho biết tỷ trọng các cuộc thanh tra, kiểm tra đối với doanh nghiệp tư nhân.
Số liệu sơ bộ 6 tháng đầu năm 2026 - năm đầu tiên vận hành trọn vẹn mô hình thanh tra hai cấp - cho thấy toàn ngành đã triển khai gần 1.750 cuộc thanh tra, ban hành hơn 1.100 kết luận tại gần 3.500 đơn vị; phát hiện vi phạm về kinh tế gần 45 nghìn tỷ đồng (gấp hơn 3 lần cùng kỳ năm trước) và hơn 4.800ha đất; kiến nghị thu hồi khoảng 24 nghìn tỷ đồng; 38 quy định được đề xuất sửa đổi hoặc bãi bỏ; riêng Thanh tra Chính phủ thực hiện 63 cuộc thanh tra, ban hành 29 kết luận, chuyển cơ quan điều tra 20 vụ việc (theo báo cáo 6 tháng đầu năm 2026 của Thanh tra Chính phủ). Sau khi Luật Thanh tra năm 2025 phân định rõ thanh tra với kiểm tra chuyên ngành, số liệu cuộc thanh tra từ năm 2026 không còn bao gồm các cuộc kiểm tra chuyên ngành của cơ quan quản lý. Xu hướng nổi bật là số cuộc thanh tra ít hơn nhiều so với cùng kỳ năm trước nhưng giá trị vi phạm phát hiện tăng mạnh đã tiếp tục khẳng định hướng thanh tra ít hơn nhưng có trọng tâm, trọng điểm.
Nghị quyết 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân đặt ra yêu cầu bảo đảm quyền tự do kinh doanh, bình đẳng trong tiếp cận nguồn lực, giảm rào cản hành chính và chuyển mạnh từ tiền kiểm sang hậu kiểm. Nghị quyết cũng nhấn mạnh xây dựng đội ngũ doanh nhân có đạo đức, văn hóa kinh doanh, thượng tôn pháp luật và trách nhiệm xã hội. Điều này đặt ra yêu cầu tương hỗ: Nhà nước đổi mới phương thức quản lý, doanh nghiệp nâng cao năng lực tự tuân thủ.
Nghị quyết 198/2025/QH15 của Quốc Hội cụ thể hóa một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân. Điều 4 Nghị quyết 198/2025/QH15 quy định số lần thanh tra đối với mỗi doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh không quá một lần trong năm; số lần kiểm tra cũng không quá một lần trong năm, trừ trường hợp có dấu hiệu vi phạm rõ ràng. Với cùng nội dung quản lý Nhà nước, nếu đã thanh tra thì không kiểm tra hoặc ngược lại trong cùng năm, trừ ngoại lệ luật định; kế hoạch và kết luận phải được công khai theo quy định. Nghị quyết còn định hướng miễn kiểm tra thực tế đối với chủ thể tuân thủ tốt pháp luật.
Luật Thanh tra năm 2025 thống nhất khái niệm thanh tra, phân định với kiểm tra chuyên ngành, tổ chức lại hệ thống cơ quan thanh tra theo mô hình hai cấp và hoàn thiện quy định xử lý chồng chéo, trùng lặp. Những thay đổi này có khả năng giảm nhiều đầu mối và tăng tính thống nhất nhưng hiệu quả thực tế còn phụ thuộc cơ chế phối hợp giữa cơ quan thanh tra với các cơ quan quản lý Nhà nước thực hiện kiểm tra chuyên ngành.
Thực hiện Nghị quyết số 68-NQ/TW ngày 4/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân, đồng thời phát huy vai trò của thanh tra trong phát triển kinh tế tư nhân nhằm góp phần thúc đẩy tăng trưởng kinh tế đất nước đạt mục tiêu trên 10% trong những năm tới đang đặt ra các yêu cầu trong đổi mới hoạt động thanh tra đối với doanh nghiệp tư nhân. Trong đó phải chuyển từ tư duy quản lý theo mức độ can thiệp sang quản trị theo mức độ rủi ro, bảo đảm ranh giới pháp lý rõ giữa thanh tra và kiểm tra chuyên ngành. Đồng thời, đặt chất lượng kết luận thanh tra và hiệu quả thực hiện kết luận thanh tra làm trọng tâm, củng cố liêm chính và trách nhiệm giải trình, xây dựng hệ thống dữ liệu có thể đo lường tác động của hoạt động thanh tra đối với doanh nghiệp.
Trước yêu cầu đó, cần tập trung vào một số giải pháp để phát huy vai trò thanh tra trong phát triển kinh tế tư nhân.
Thứ nhất, hoàn thiện thể chế về thanh tra doanh nghiệp và bảo đảm thực thi nhất quán.
Tiếp tục rà soát sự tương thích giữa Luật Thanh tra, pháp luật chuyên ngành và Nghị quyết 198/2025/QH15 của Quốc hội; hướng dẫn thống nhất cách xác định một lần thanh tra, một lần kiểm tra, cùng nội dung quản lý nhà nước và dấu hiệu vi phạm rõ ràng làm cơ sở để tiến hành thanh tra. Cơ quan chủ trì thanh tra, kiểm tra doanh nghiệp phải tra cứu kế hoạch của cơ quan thanh tra, kiểm tra khác trước khi quyết định thanh tra, kiểm tra trừ trường hợp phát hiện dấu hiệu vi phạm rõ ràng.
Chuẩn hóa quyền của doanh nghiệp: Được biết căn cứ, nội dung, thời hạn; được giải trình, cung cấp tài liệu theo yêu cầu hợp pháp; được bảo vệ bí mật kinh doanh; được nhận kết luận và kiến nghị; được phản ánh hành vi vi phạm trong thanh tra, kiểm tra. Việc chuẩn hóa quyền của doanh nghiệp là đối tượng sẽ góp phần làm tăng chất lượng của cuộc thanh tra, không làm suy giảm quyền hạn hợp pháp của cơ quan thanh tra.
Thứ hai, tổ chức hoạt động thanh tra doanh nghiệp dựa trên cơ sở đánh giá rủi ro. Xây dựng tiêu chí rủi ro theo ngành, quy mô, lịch sử tuân thủ, mức độ tác động xã hội, dấu hiệu bất thường và thông tin kiểm chứng. Tiêu chí cần công khai ở mức phù hợp để doanh nghiệp hiểu nghĩa vụ và tuân thủ. Việc lựa chọn đối tượng, nội dung thanh tra trong kế hoạch thanh tra đối với doanh nghiệp phải căn cứ kết quả đánh giá rủi ro, trừ trường hợp thanh tra theo chuyên đề do cấp có thẩm quyền quyết định hoặc thanh tra đột xuất khi có dấu hiệu vi phạm rõ ràng. Việc đánh giá rủi ro được thực hiện theo bộ tiêu chí thống nhất, căn cứ vào khả năng xảy ra vi phạm và mức độ tác hại của vi phạm; kết quả đánh giá được phân thành các mức rủi ro thấp, trung bình, cao.
Doanh nghiệp được xác định có mức rủi ro thấp và đáp ứng tiêu chí tuân thủ tốt được miễn kiểm tra thực tế; cơ quan thanh tra áp dụng biện pháp giám sát dữ liệu và hỗ trợ tuân thủ. Doanh nghiệp có quyền đề nghị cơ quan thanh tra xem xét lại mức rủi ro được xác định khi có căn cứ cho rằng dữ liệu sử dụng không chính xác. Việc thanh tra trực tiếp có trọng tâm với đối tượng có rủi ro cao hoặc dấu hiệu vi phạm rõ ràng. Biện pháp xử lý cần tương xứng với tính chất, mức độ, hậu quả và mức độ khắc phục.
Thứ ba, đẩy mạnh thanh tra doanh nghiệp trên môi trường điện tử, hậu kiểm và liên thông dữ liệu.
Ứng dụng mạnh mẽ chuyển đổi số trong hoạt động thanh tra, kiểm tra đối với doanh nghiệp. Ưu tiên thanh tra, kiểm tra từ xa dựa trên các dữ liệu điện tử; giảm thanh tra, kiểm tra trực tiếp. Ưu tiên khai thác dữ liệu đăng ký doanh nghiệp, thuế, hải quan, bảo hiểm xã hội, đất đai, xây dựng và cơ sở dữ liệu chuyên ngành theo đúng thẩm quyền. Doanh nghiệp không phải nộp tài liệu giấy mà cơ quan nhà nước đã có và có thể khai thác hợp pháp. Cần phát triển hồ sơ điện tử, chữ ký số, biên bản điện tử, quản lý phiên bản tài liệu và nhật ký truy cập.
Thanh tra từ xa phù hợp với đối chiếu dữ liệu, kiểm tra tính nhất quán của báo cáo và xác minh dấu hiệu có thể kiểm chứng bằng hồ sơ số; khi cần thiết mới thanh tra trực tiếp. Trường hợp cần kiểm tra hiện trường, lấy mẫu hoặc xác minh thực tế, phải nêu rõ lý do và giới hạn phạm vi. Xử lý dữ liệu phải bảo đảm đúng mục đích, tính cần thiết, bảo mật và khả năng truy xuất.
Thứ tư, nâng cao năng lực, đạo đức và văn hóa công vụ
Đào tạo công chức thanh tra kết hợp kiến thức pháp luật với hiểu biết về mô hình kinh doanh, tài chính doanh nghiệp, quản trị rủi ro, dữ liệu số và ngành nghề chuyên sâu. Có thể sử dụng chuyên gia độc lập trong lĩnh vực phức tạp nhưng phải kiểm soát xung đột lợi ích và bảo mật thông tin.
Xây dựng chuẩn mực ứng xử: Không yêu cầu tài liệu ngoài phạm vi; không gây áp lực ảnh hưởng tới hoạt động bình thường của doanh nghiệp; không gợi ý chi phí; không tiết lộ bí mật kinh doanh; không kéo dài thời gian vì lý do chủ quan. Đánh giá cán bộ cần tính đến chất lượng kết luận, tỷ lệ kiến nghị được thực hiện và số vụ việc bị sửa do sai sót.
Thứ năm, thiết lập cơ chế phản hồi chính sách và hỗ trợ tuân thủ
Mỗi kết luận thanh tra có nội dung liên quan đến vướng mắc, bất cập của chính sách, pháp luật cần có mục riêng về kiến nghị hoàn thiện chính sách, pháp luật cụ thể. Cơ quan thanh tra nên định kỳ tổng hợp vướng mắc lặp lại theo ngành, địa phương, thủ tục và loại hình doanh nghiệp để gửi cơ quan hoạch định chính sách sửa đổi, hoàn thiện kịp thời.
Cần có tài liệu hướng dẫn tuân thủ theo ngành, cảnh báo rủi ro và cơ chế trao đổi, thu thập thông tin trước thanh tra. Cần xây dựng bộ chỉ số đánh giá về hoạt động thanh tra doanh nghiệp gồm năm nhóm: (i) tính hợp pháp, minh bạch và đúng hạn; (ii) tần suất, chồng chéo và chi phí tuân thủ; (iii) chất lượng phát hiện, kết luận và thực hiện kiến nghị; (iv) hiệu quả phản hồi chính sách, tháo gỡ nguồn lực; (v) mức độ bảo vệ quyền, lợi ích hợp pháp của doanh nghiệp. Mỗi chỉ số phải có đơn vị đo, nguồn dữ liệu, kỳ báo cáo, cơ quan chịu trách nhiệm và phương pháp kiểm chứng.
Hoạt động thanh tra có vai trò quan trọng đối với phát triển kinh tế tư nhân. Các định hướng tại Nghị quyết 68-NQ/TW, Nghị quyết 198/2025/QH15 và Luật Thanh tra năm 2025 tạo nền tảng để chuyển đổi phương thức thanh tra. Tuy nhiên, đổi mới không phải là lựa chọn giữa kiểm soát và hỗ trợ để phát triển. Thanh tra phải nghiêm minh với vi phạm, công bằng với doanh nghiệp tuân thủ, trách nhiệm trong phản hồi chính sách và liêm chính trong thực thi công vụ. Khi đó, thanh tra mới thực sự trở thành cấu phần của Nhà nước kiến tạo phát triển.