




Theo dõi Báo Thanh tra trên
H.T
Thứ ba, 22/09/2026 - 13:55
(Thanh tra) - Góp ý dự thảo Thông tư của Bộ Tài chính, Thanh tra Chính phủ đề nghị rà soát quy định về phương thức chuyển đổi vị trí công tác; đồng thời làm rõ vai trò của người đứng đầu và cơ chế phối hợp trong tổ chức thực hiện.
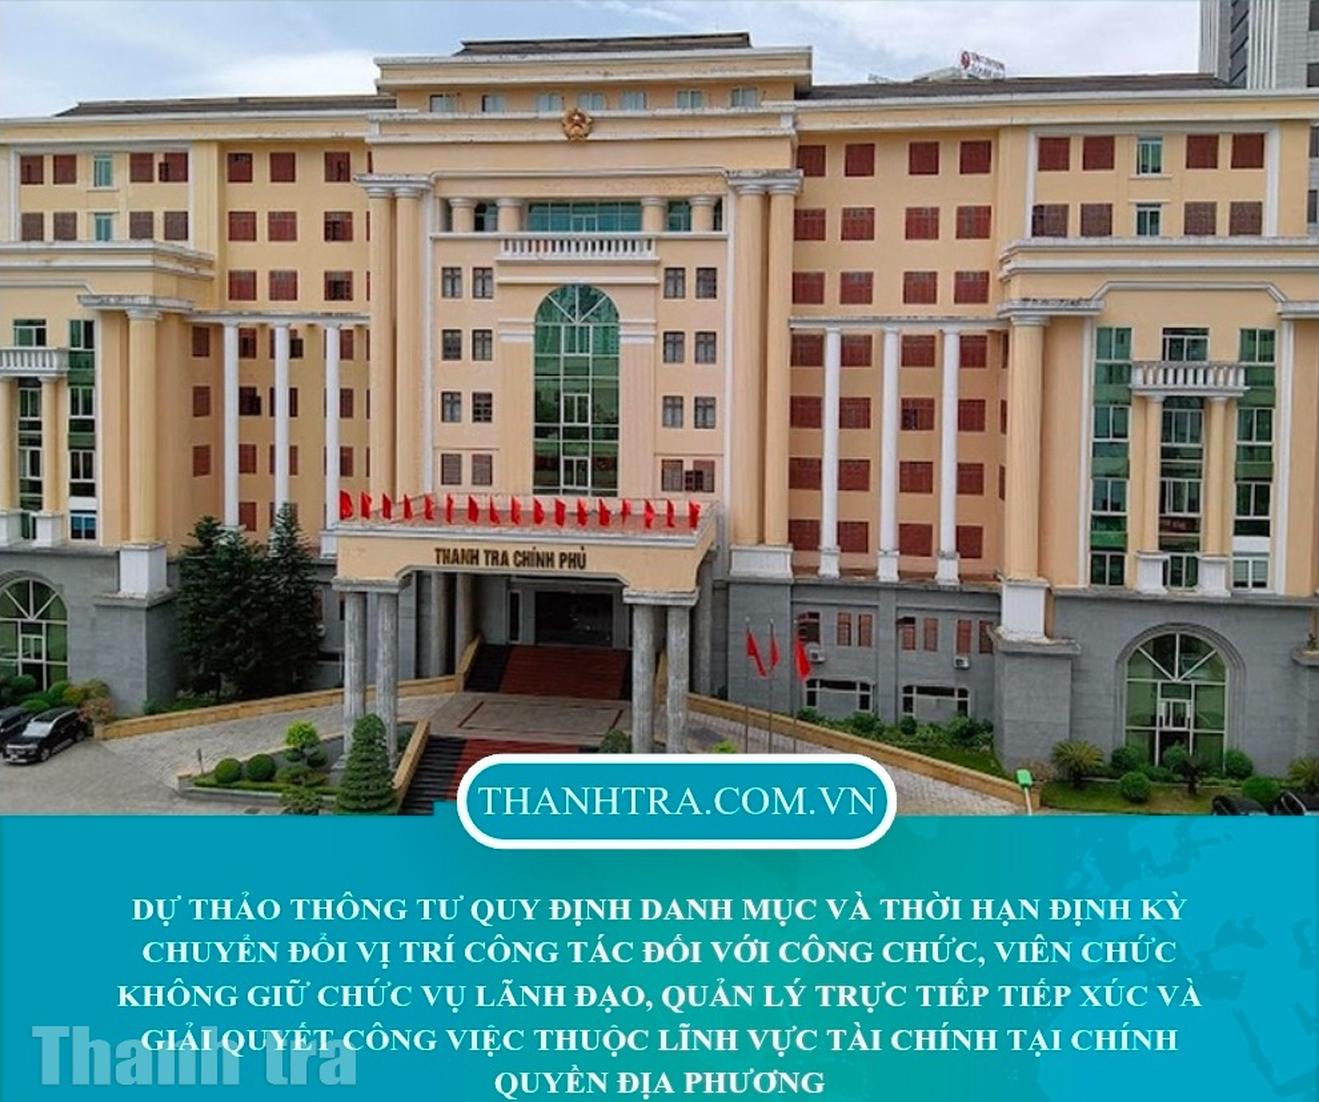
Thanh tra Chính phủ góp ý quy định chuyển đổi vị trí công tác lĩnh vực tài chính
Bộ Tài chính đang hoàn thiện dự thảo Thông tư quy định danh mục và thời hạn định kỳ chuyển đổi vị trí công tác đối với công chức, viên chức không giữ chức vụ lãnh đạo, quản lý trực tiếp tiếp xúc và giải quyết công việc thuộc lĩnh vực tài chính tại chính quyền địa phương, thay thế Thông tư số 18/2022/TT-BKHĐT ngày 8/8/2022 và Thông tư số 27/2024/TT-BTC ngày 3/5/2024. Qua tổng hợp ý kiến góp ý, Thanh tra Chính phủ cùng các bộ, ngành, địa phương tập trung đề nghị làm rõ phạm vi, đối tượng áp dụng, phương thức và thời hạn chuyển đổi, nhất là trong những trường hợp đặc thù.
Thanh tra Chính phủ đề nghị rà soát quy định về phương thức chuyển đổi
Một trong những nội dung được Thanh tra Chính phủ góp ý là quy định tại khoản 2 Điều 3 của dự thảo Thông tư về phương thức thực hiện định kỳ chuyển đổi vị trí công tác. Thanh tra Chính phủ cùng Văn phòng Chính phủ, UBND tỉnh Hà Tĩnh và UBND TP Quảng Ninh đề nghị sửa cụm từ “cấp ủy và người đứng đầu cơ quan” thành “người đứng đầu cơ quan, tổ chức, đơn vị” để phù hợp với khoản 1 Điều 26 Luật Phòng, chống tham nhũng; trường hợp cần nêu vai trò của cấp ủy thì thể hiện theo hướng cơ chế phối hợp.
Theo tổng hợp của Bộ Tài chính, ý kiến này được tiếp thu. Dự thảo được hoàn thiện theo hướng quy định: “Định kỳ hằng năm, cấp ủy và người đứng đầu cơ quan phải ban hành, công khai kế hoạch định kỳ chuyển đổi vị trí công tác…”.
Đối với việc xây dựng kế hoạch chuyển đổi, một số địa phương đề nghị có quy định linh hoạt khi tổ chức bộ máy, đơn vị hành chính, vị trí việc làm hoặc phân cấp quản lý có thay đổi, đồng thời đề nghị bỏ quy định thời điểm rà soát, xây dựng kế hoạch trong quý I hằng năm. Tuy nhiên, Bộ Tài chính cho rằng dự thảo đã quy định thời điểm này nhằm giúp cơ quan, tổ chức, đơn vị chủ động xác định đối tượng, thời điểm và phương án chuyển đổi trong năm.
Thanh tra Chính phủ cũng tham gia ý kiến đối với việc rà soát lời dẫn, căn cứ pháp lý, nội dung Điều 5, nơi nhận, thể thức, kỹ thuật trình bày và chính tả của dự thảo. Nội dung này được Bộ Tài chính tiếp thu, đồng thời cho biết đã rà soát, chỉnh lý toàn bộ dự thảo để bảo đảm thống nhất, chính xác và phù hợp quy định hiện hành.
Bộ Tư pháp lưu ý thời hạn và cơ sở pháp lý
Bên cạnh ý kiến của Thanh tra Chính phủ, Bộ Tư pháp đề nghị lấy ý kiến của các đối tượng chịu tác động trực tiếp và cơ quan, tổ chức có liên quan nhằm bảo đảm chất lượng dự thảo. Bộ Tài chính cho biết đã gửi lấy ý kiến các bộ, cơ quan ngang bộ, địa phương và các cơ quan, đơn vị có liên quan; các ý kiến được tổng hợp, nghiên cứu trong quá trình hoàn thiện dự thảo.
Bộ Tư pháp cũng đề nghị xác định rõ đơn vị có trách nhiệm thẩm định dự thảo theo khoản 2 và khoản 5 Điều 40 Nghị định số 78/2025/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định số 187/2025/NĐ-CP. Theo Bộ Tài chính, nội dung này được tiếp thu; Vụ Tổ chức cán bộ chủ trì soạn thảo và dự thảo được gửi Vụ Pháp chế thẩm định theo chức năng, nhiệm vụ và quy định tại Điều 40 của Nghị định.
Đáng chú ý, Bộ Tư pháp cùng Bộ Nông nghiệp và Môi trường, UBND TP Huế, UBND tỉnh Hà Tĩnh và UBND tỉnh Hưng Yên đề nghị quy định thời hạn chuyển đổi cụ thể đối với từng vị trí hoặc nhóm vị trí. Một số ý kiến đề nghị thay khung “từ đủ 2 năm đến 5 năm” bằng “từ đủ 5 năm” để bảo đảm ổn định, liên tục và phát huy kinh nghiệm chuyên môn.
Bộ Tài chính không tiếp thu đề nghị này, với lý do khoản 2 Điều 25 Luật Phòng, chống tham nhũng quy định thời hạn định kỳ chuyển đổi từ đủ 2 năm đến 5 năm theo đặc thù của từng ngành, lĩnh vực. Dự thảo lựa chọn khung thời hạn thống nhất, trong đó người đứng đầu cơ quan chủ động xác định thời hạn cụ thể đối với từng vị trí trên cơ sở yêu cầu quản lý, đặc điểm công việc và tình hình hoạt động của đơn vị.
Ngoài ra, Bộ Tài chính tiếp thu một số góp ý liên quan đến thời điểm tính thời hạn chuyển đổi và trường hợp thay đổi vị trí việc làm nhưng bản chất công việc, lĩnh vực công tác không thay đổi. Theo đó, thời điểm tính thời hạn là khi quyết định điều động, bố trí, phân công nhiệm vụ của cấp có thẩm quyền có hiệu lực; trường hợp chỉ thay đổi vị trí việc làm, phân công nhiệm vụ nhưng bản chất công việc không thay đổi thì không được coi là đã thực hiện định kỳ chuyển đổi và thời gian được tính liên tục.
Đáng chú ý, trước đề nghị của Thanh tra Chính phủ, Bộ Nội vụ, Bộ Nông nghiệp và Môi trường, Bộ Khoa học và Công nghệ cùng một số địa phương, Bộ Tài chính cũng tiếp thu việc bổ sung điều khoản chuyển tiếp, nhằm xử lý các trường hợp đã có kế hoạch, quyết định chuyển đổi theo các thông tư hiện hành nhưng chưa thực hiện khi thông tư mới có hiệu lực, cũng như tính thời gian thực tế giữ vị trí trước thời điểm thông tư mới có hiệu lực.
Ý kiến bình luận:
Hiện chưa có bình luận nào, hãy trở thành người đầu tiên bình luận cho bài biết này!
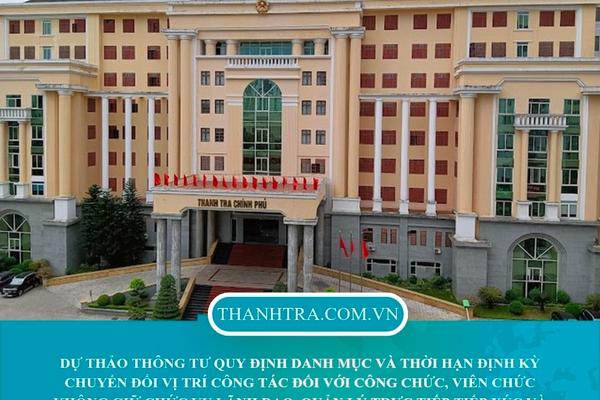
(Thanh tra) - Góp ý dự thảo Thông tư của Bộ Tài chính, Thanh tra Chính phủ đề nghị rà soát quy định về phương thức chuyển đổi vị trí công tác; đồng thời làm rõ vai trò của người đứng đầu và cơ chế phối hợp trong tổ chức thực hiện.
H.T
(Thanh tra) - Nghị định 362/2026/NĐ-CP quy định cụ thể thẩm quyền xử phạt vi phạm hành chính trong lĩnh vực thống kê của lực lượng thanh tra thuộc Thanh tra Chính phủ, Thanh tra tỉnh và thanh tra các bộ, cơ quan ngang bộ: Quốc phòng, Công an, Ngân hàng Nhà nước Việt Nam.
Dương Nguyễn
Trang Nguyệt
Thanh Lương
Trọng Tài
Trung Hà
Mai La
PV
Minh Nghĩa
B.S
Chu Tuấn
H.T
Dương Nguyễn
Minh Nguyệt
Bình Yên
Thành Công
Đăng Tân