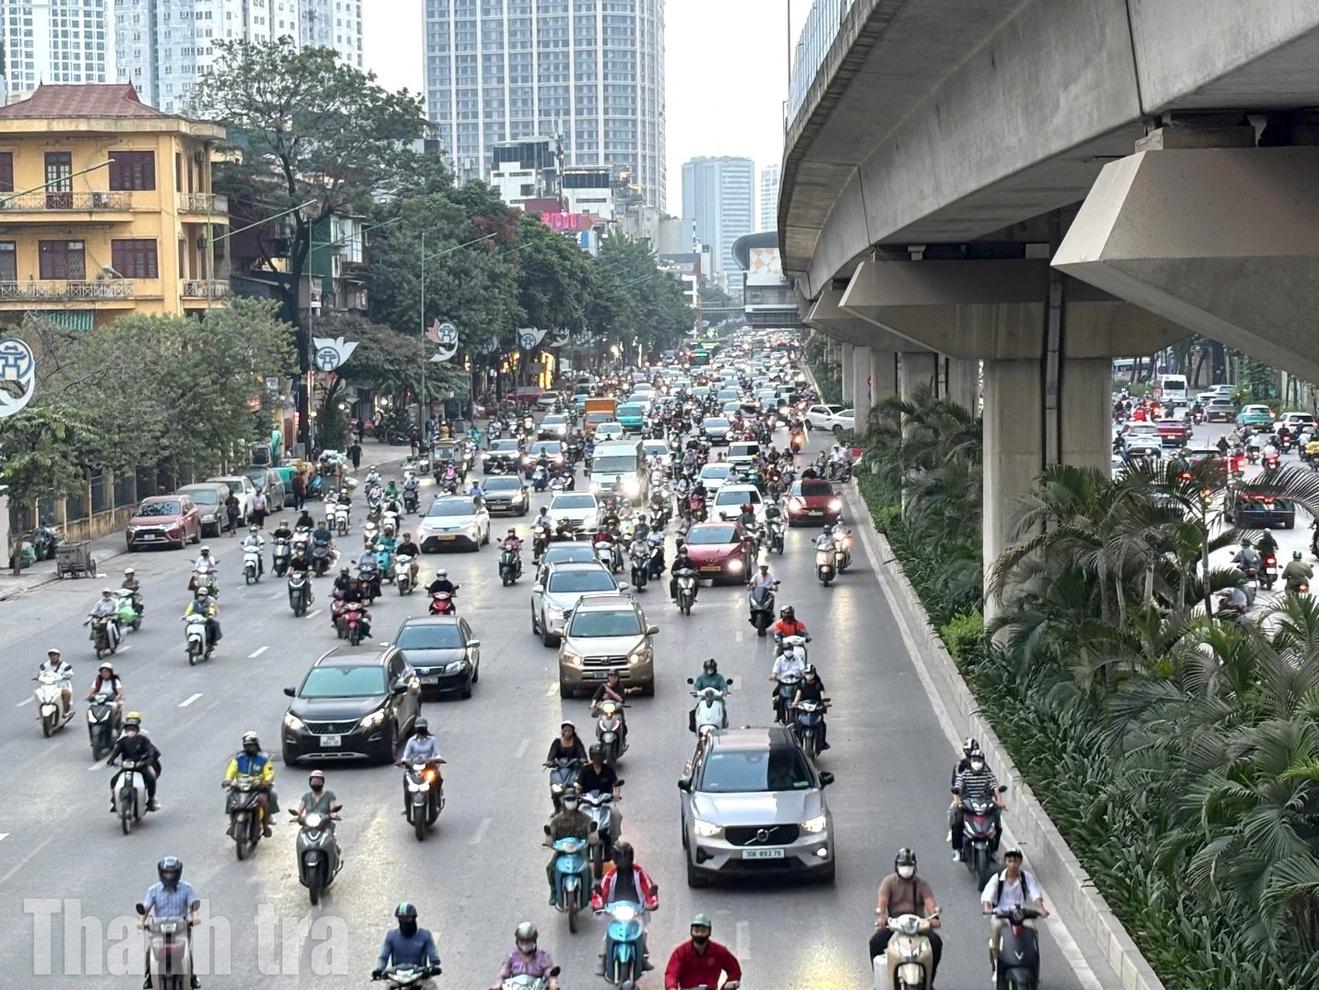
(Thanh tra) - Thu nhập của người lao động tăng nhưng tiền thuê nhà, ăn uống, đi lại và các khoản chi thiết yếu vẫn chiếm phần đáng kể, ảnh hưởng đến khả năng tích lũy của nhiều gia đình.
Lương về, những khoản chi lần lượt chờ
Ở tuổi 23, chị Trà My đang sinh sống và kinh doanh tại Hà Nội với thu nhập trung bình khoảng 15 triệu đồng mỗi tháng. Tuy nhiên, nguồn thu này không cố định mà phụ thuộc vào tình hình buôn bán. Có tháng kinh doanh thuận lợi, thu nhập tăng, nhưng cũng có thời điểm doanh thu sụt giảm, khiến việc cân đối chi tiêu gặp khó khăn.
Theo chị My, tiền thuê nhà hiện chiếm khoảng 5 triệu đồng mỗi tháng. Ngoài ra, chị dành khoảng 3 triệu đồng cho ăn uống, 1 triệu đồng cho cà phê và gặp gỡ bạn bè, 1 triệu đồng cho xăng xe, điện nước và khoảng 1 triệu đồng cho các khoản phát sinh.
Với tổng chi phí ước tính khoảng 11 triệu đồng, số tiền còn lại của chị My vào khoảng 4 triệu đồng mỗi tháng. Chị thường gửi ngân hàng để hưởng lãi, song vẫn phải sử dụng một phần khi cần bổ sung vốn nhập hàng.
Chị My cho biết, điều khiến chị lo lắng nhất là thu nhập kinh doanh thiếu ổn định trong khi các khoản chi sinh hoạt phải duy trì hằng tháng. Vì vậy, chị luôn phải tính toán trước mỗi khoản chi tiêu.
Trước mắt, chị mong muốn tìm được nơi thuê nhà có mức giá hợp lý hơn để giảm chi phí cố định. Về lâu dài, chị dự định tích lũy để mua một căn hộ chung cư tại Hà Nội.
“Nếu kinh doanh ổn định, tôi sẽ tiếp tục tích lũy để hướng tới việc mua nhà. Còn nếu khó khăn quá, tôi cũng tính đến phương án về quê để giảm bớt áp lực chi tiêu”, chị My chia sẻ.
Thu nhập 25 triệu đồng, gia đình vẫn khó tích lũy
Không chỉ những người trẻ sống độc thân, các gia đình có con nhỏ cũng phải cân đối nhiều khoản chi từ thu nhập hằng tháng.
Anh Tuấn (39 tuổi, Hà Nội), làm nghề xây dựng, cho biết tổng thu nhập của hai vợ chồng khoảng 25 triệu đồng mỗi tháng. Trong đó, gia đình dành 3 triệu đồng để thuê nhà và khoảng 3 triệu đồng cho việc học của con.
Bên cạnh hai khoản chi cố định, gia đình còn phải trang trải tiền ăn uống, điện nước, đi lại, sinh hoạt và những chi phí phát sinh. Theo anh Tuấn, dù cả hai vợ chồng đều có thu nhập, số tiền còn lại sau mỗi tháng không đáng kể.
“Mức thu nhập hiện tại, sau khi trang trải các khoản chi, gia đình chúng tôi gần như không còn dư để tích lũy. Những khoản phát sinh trong tháng và tiền lãi phải trả cũng tạo thêm áp lực lên ngân sách gia đình”, anh Tuấn chia sẻ.
Trong khi đó, chị Trinh (32 tuổi, Hà Nội) có điều kiện tài chính thuận lợi hơn khi tổng thu nhập thực nhận của hai vợ chồng đạt khoảng 50 triệu đồng mỗi tháng, chưa tính các khoản thu nhập bên ngoài.
Theo chị Trinh, tiền thuê nhà và điện nước chiếm khoảng 12 triệu đồng mỗi tháng. Chi phí sinh hoạt và các khoản phát sinh, đặc biệt liên quan đến chăm sóc con nhỏ, dao động từ 18-20 triệu đồng.
Với mức thu nhập hiện tại, gia đình chị vẫn dành được một phần tiền cho các mục tiêu dài hạn. Mục tiêu tài chính lớn nhất của vợ chồng chị Trinh hiện nay là mua nhà. Tuy nhiên, để thực hiện kế hoạch này, gia đình vẫn cần duy trì nguồn thu nhập ổn định và chuẩn bị tài chính trong thời gian dài.
Từ những trường hợp trên có thể thấy, khả năng tích lũy của mỗi gia đình có sự khác biệt, phụ thuộc vào mức thu nhập, số thành viên, nhu cầu sinh hoạt và các nghĩa vụ tài chính hằng tháng.
Thu nhập tăng 9,1%, chi phí sinh hoạt tiếp tục gây sức ép
Theo số liệu của Cục Thống kê (Bộ Tài chính), tính chung 9 tháng năm 2026, thu nhập bình quân tháng của người lao động đạt 9,1 triệu đồng, tăng 752.800 đồng, tương ứng 9,1% so với cùng kỳ năm trước.
Riêng nhóm lao động làm công hưởng lương, thu nhập bình quân đạt 10,1 triệu đồng mỗi tháng, tăng 7,9% so với cùng kỳ.
Cùng thời gian, chỉ số giá tiêu dùng (CPI) bình quân 9 tháng năm 2026 tăng 4,52% so với cùng kỳ năm trước. Riêng tháng 9, CPI tăng 0,62% so với tháng trước và tăng 5,08% so với cùng kỳ năm 2025.
Trong các nhóm hàng hóa, dịch vụ, chi phí nhà ở, điện nước, chất đốt và vật liệu xây dựng; hàng ăn và dịch vụ ăn uống; giao thông tiếp tục tác động đến diễn biến giá tiêu dùng.
Những khoản chi này cũng xuất hiện thường xuyên trong cơ cấu chi tiêu của các nhân vật được ghi nhận. Đối với người thuê nhà, tiền thuê cùng điện nước là khoản cố định phải thanh toán mỗi tháng. Với gia đình có con nhỏ, chi phí học tập, chăm sóc con và sinh hoạt tiếp tục làm tăng tổng mức chi tiêu.
Dù thu nhập bình quân tăng, mức độ cải thiện khả năng tích lũy còn phụ thuộc vào hoàn cảnh của từng người lao động. Những người có thu nhập không ổn định hoặc đang phải trả các khoản vay có thể gặp khó khăn hơn trong việc dành tiền tiết kiệm.
Các trường hợp của chị My, anh Tuấn và chị Trinh phản ánh những cách cân đối tài chính khác nhau. Người lựa chọn giảm chi phí thuê nhà, người ưu tiên trang trải sinh hoạt gia đình, trong khi những hộ có thu nhập cao hơn từng bước tích lũy để thực hiện mục tiêu mua nhà.
Trong bối cảnh giá cả hàng hóa, dịch vụ tiếp tục biến động, việc nâng cao thu nhập, ổn định việc làm và kiểm soát chi phí sinh hoạt vẫn là những yếu tố có ảnh hưởng trực tiếp đến khả năng cải thiện đời sống, tích lũy tài chính của người lao động.