Ca khúc: Tự hào người làm báo Thanh tra

Theo dõi Báo Thanh tra trên

Giám sát chống rửa tiền: Bài toán dữ liệu và chi phí tuân thủ

Thiên Tâm

Thứ năm, 01/10/2026 - 12:55

(Thanh tra) - Theo chuyên gia, giám sát phòng, chống rửa tiền dựa trên rủi ro giúp nâng năng lực phòng ngừa, bảo đảm an toàn hệ thống và củng cố niềm tin tài chính.

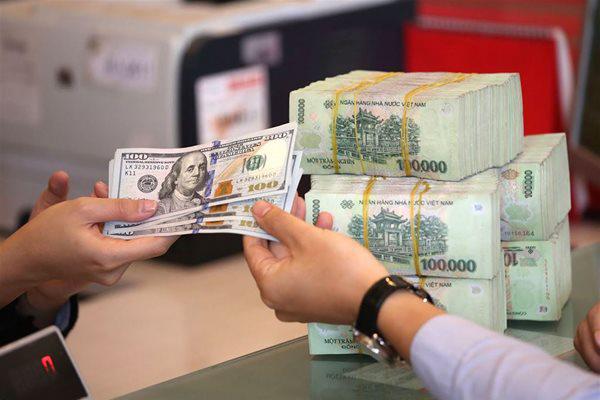
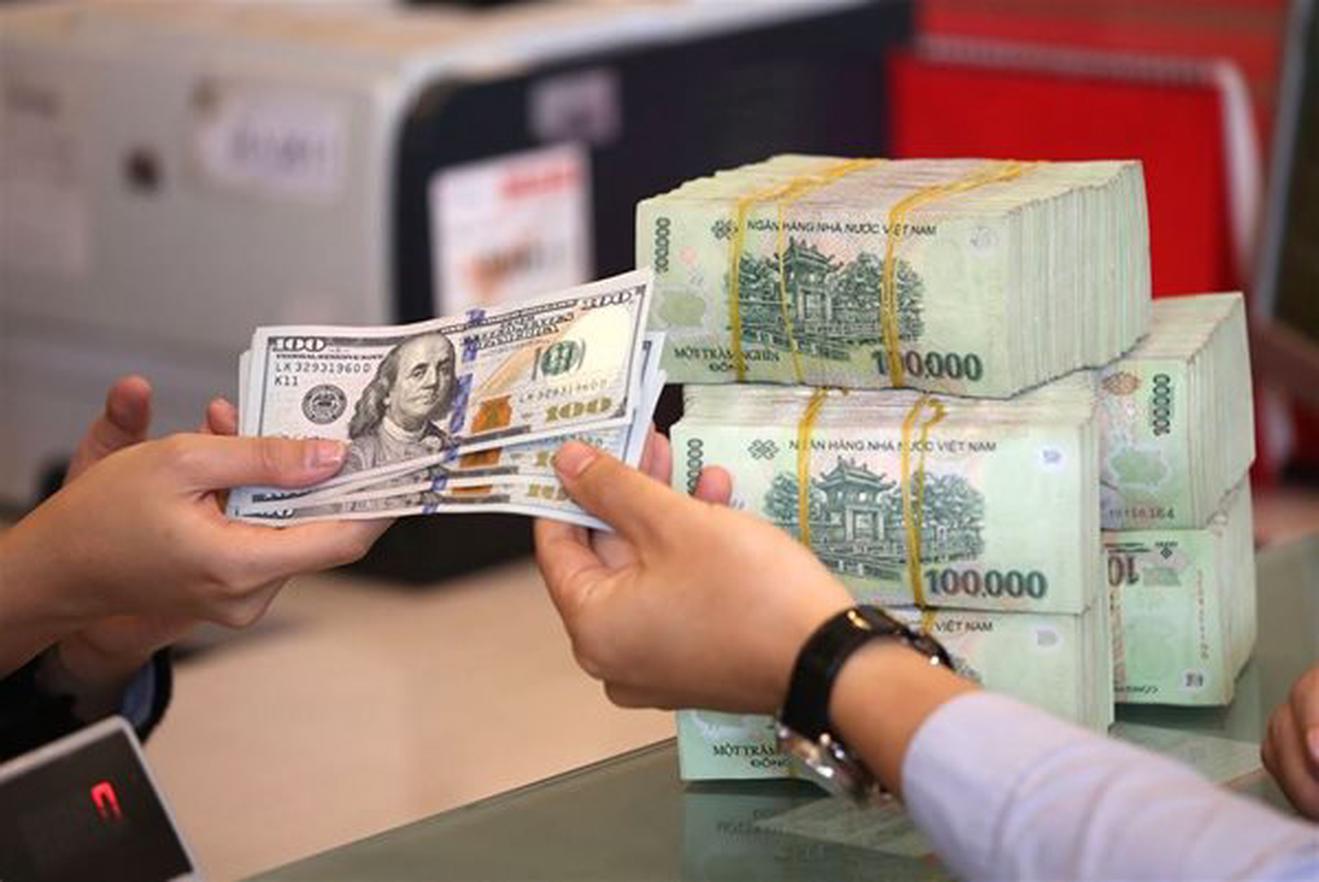
Giám sát phòng, chống rửa tiền dựa trên rủi ro giúp nâng năng lực phòng ngừa, bảo đảm an toàn hệ thống. Ảnh: VGP

Ngân hàng Nhà nước Việt Nam (NHNN) đang lấy ý kiến đối với dự thảo Thông tư quy định về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ, hoạt động ngân hàng. Dự thảo hướng tới kết hợp giám sát tuân thủ với giám sát trên cơ sở rủi ro, phù hợp với khuyến nghị của Lực lượng đặc nhiệm tài chính (FATF).

Theo NHNN, cơ quan giám sát sẽ sử dụng các tiêu chí về khách hàng, sản phẩm, dịch vụ, kênh phân phối, phạm vi địa lý, năng lực quản trị và kiểm soát nội bộ để đánh giá mức độ rủi ro. Kết quả là căn cứ xác định tần suất, nội dung giám sát và phân bổ nguồn lực thanh tra, kiểm tra phù hợp.

Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi cho rằng, hoàn thiện cơ chế phòng, chống rửa tiền theo hướng dựa trên rủi ro là bước đi cần thiết trong bối cảnh hội nhập.

Theo ông Huy, giám sát dựa trên rủi ro giúp cơ quan quản lý phân bổ nguồn lực phù hợp hơn với đặc điểm hoạt động của từng tổ chức, tập trung vào những khu vực cần ưu tiên thay vì áp dụng cách thức đồng đều.

Điểm quan trọng là đánh giá đồng thời mức độ tiếp xúc với rủi ro và hiệu quả của các biện pháp kiểm soát. Một ngân hàng có cơ cấu khách hàng đa dạng, nhiều dịch vụ xuyên biên giới có thể đối mặt với nhiều yếu tố rủi ro hơn, nhưng vẫn có thể kiểm soát tốt nếu hệ thống nhận diện, xác minh, cảnh báo và xử lý vận hành hiệu quả. “Giám sát cần phản ánh đầy đủ cả đặc điểm kinh doanh và năng lực quản trị, kiểm soát của tổ chức”, ông Huy nhận định.

Theo chuyên gia, cách tiếp cận này còn giúp phát hiện sớm điểm yếu trong quy trình và hệ thống kiểm soát nội bộ, tạo điều kiện để ngân hàng chủ động khắc phục trước khi rủi ro chuyển thành tổn thất.

Ở tầm hệ thống, năng lực phòng ngừa tốt hơn có thể hạn chế rủi ro pháp lý, bảo vệ uy tín tổ chức tài chính, duy trì quan hệ thanh toán quốc tế và củng cố độ tin cậy của môi trường tài chính.

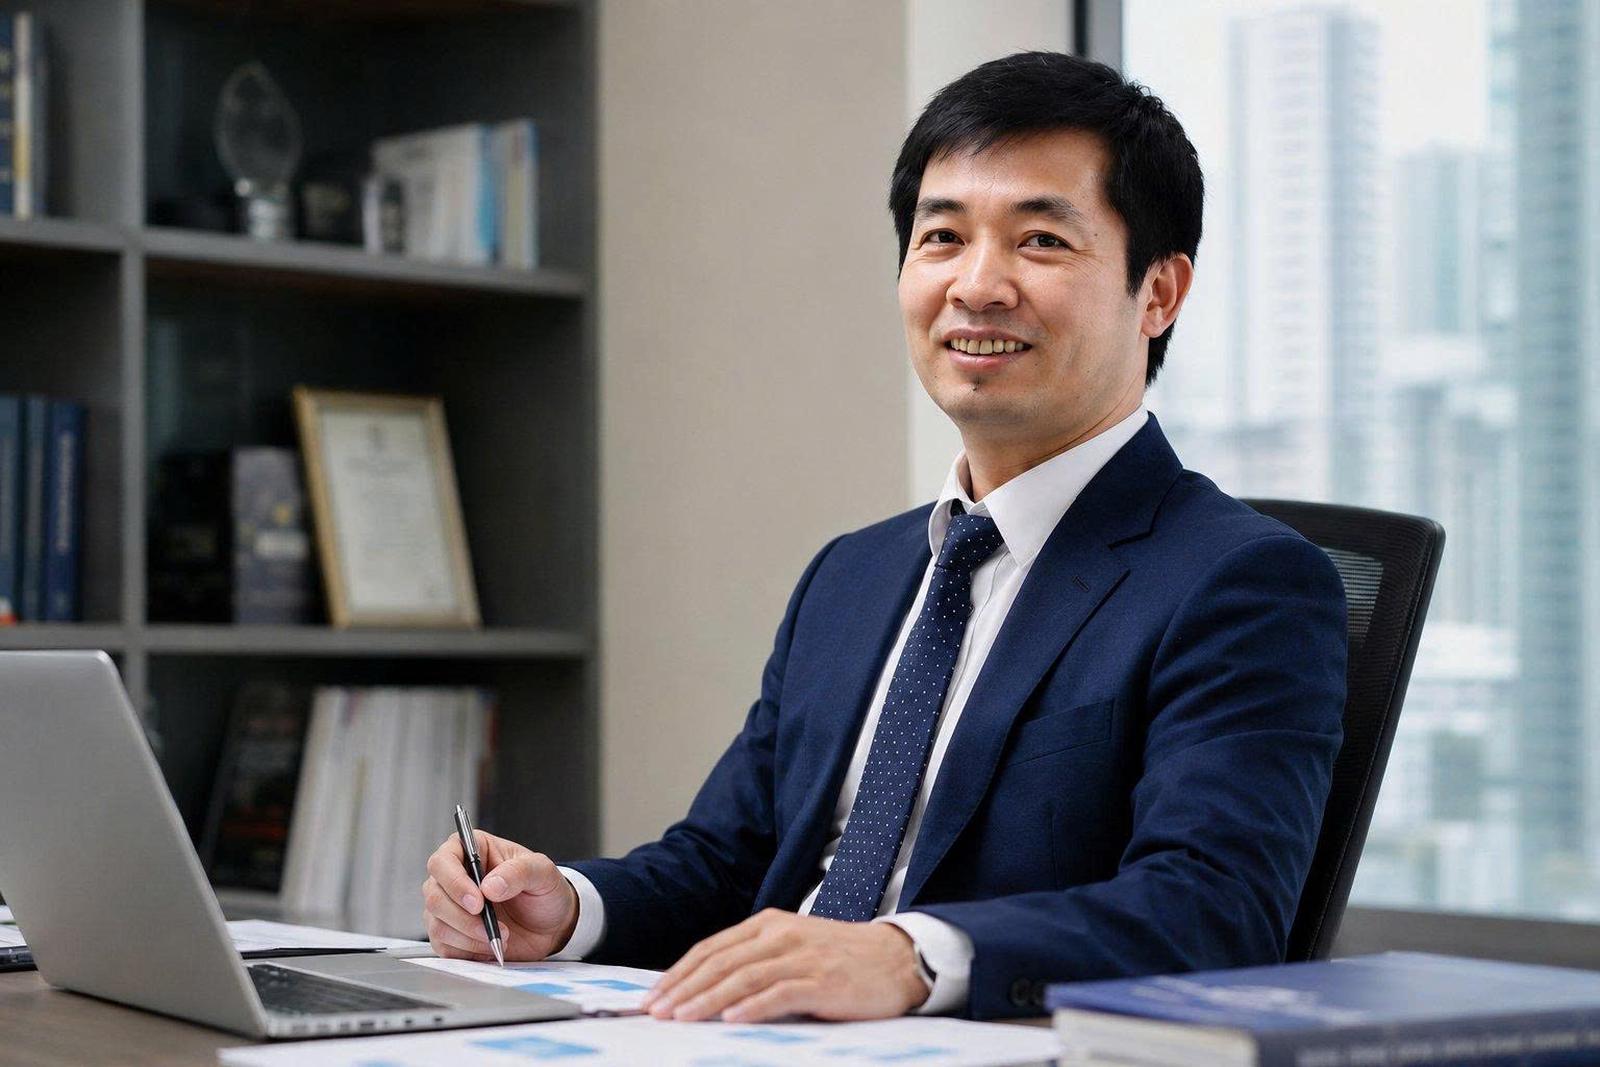
Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi. Ảnh: NVCC.

Theo NHNN, giám sát dựa trên rủi ro không thay thế giám sát tuân thủ mà bổ sung cho phương thức này. Tổ chức, lĩnh vực có mức độ rủi ro cao sẽ được giám sát tương xứng; nhóm rủi ro thấp hơn có thể áp dụng biện pháp phù hợp để tránh dàn trải nguồn lực.

Một nội dung được quan tâm là phạm vi đối tượng giám sát. NHNN khẳng định dự thảo không mở rộng đối tượng giám sát sang khách hàng VIP hay lãnh đạo ngân hàng. Đối tượng giám sát là các đối tượng báo cáo như tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức trung gian thanh toán, tức các tổ chức, pháp nhân.

Việc thu thập thông tin về cơ cấu tổ chức, mô hình quản trị, tỷ lệ sở hữu, cổ đông lớn hoặc đặc điểm các nhóm khách hàng nhằm phục vụ đánh giá rủi ro tổng thể của tổ chức tín dụng, không đồng nghĩa các cá nhân này trở thành đối tượng bị giám sát riêng.

Theo ông Nguyễn Quang Huy, việc làm rõ phạm vi giám sát có ý nghĩa quan trọng đối với niềm tin của khách hàng và doanh nghiệp. Quy mô tài sản, vị trí quản lý hay việc thuộc một nhóm khách hàng nhất định không nên tự thân trở thành căn cứ để suy diễn về mức độ rủi ro.

Bên cạnh đó, thu thập và phân loại dữ liệu cũng đặt ra yêu cầu về chi phí tuân thủ. Ngân hàng có thể phải đầu tư thêm cho công nghệ, nhân sự, quy trình và chuẩn hóa dữ liệu để đáp ứng yêu cầu báo cáo.

Theo ông Huy, nên ưu tiên kế thừa dữ liệu đã được báo cáo hợp lệ, đối soát và cập nhật khi có thay đổi, thay vì hình thành thêm nhiều lớp báo cáo trùng lặp. Yêu cầu bổ sung về thông tin, tần suất và độ sâu báo cáo cũng nên tương xứng với quy mô, mức độ phức tạp và rủi ro của từng tổ chức.

NHNN cho biết nhiều thông tin về cơ cấu tổ chức, mô hình quản trị, tỷ lệ sở hữu, cổ đông lớn và quy mô vốn trong dự thảo vốn đã thuộc trách nhiệm báo cáo của ngân hàng theo quy định hiện hành.

Theo ông Huy, cùng với chất lượng dữ liệu, cần bảo đảm rõ mục đích sử dụng, phạm vi khai thác và nguyên tắc bảo mật. Khi yêu cầu tuân thủ được thiết kế minh bạch, tương xứng và có thể dự liệu, mục tiêu nâng cao an toàn hệ thống và tạo thuận lợi cho hoạt động kinh doanh có thể được thực hiện song hành.

Ý kiến bình luận:

Ý kiến của bạn sẽ được xét duyệt khi đăng. Xin vui lòng gõ tiếng Việt có dấu.

Hiện chưa có bình luận nào, hãy trở thành người đầu tiên bình luận cho bài biết này!

Tin cùng chuyên mục

Tin mới nhất

Xem thêm