Ca khúc: Tự hào người làm báo Thanh tra

Theo dõi Báo Thanh tra trên

Gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ô tô lắp ráp trong nước

Hoàng Yến

Thứ tư, 16/09/2020 - 21:03

(Thanh tra)- Chính phủ vừa ban hành Nghị định 109/2020/NĐ-CP gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước.

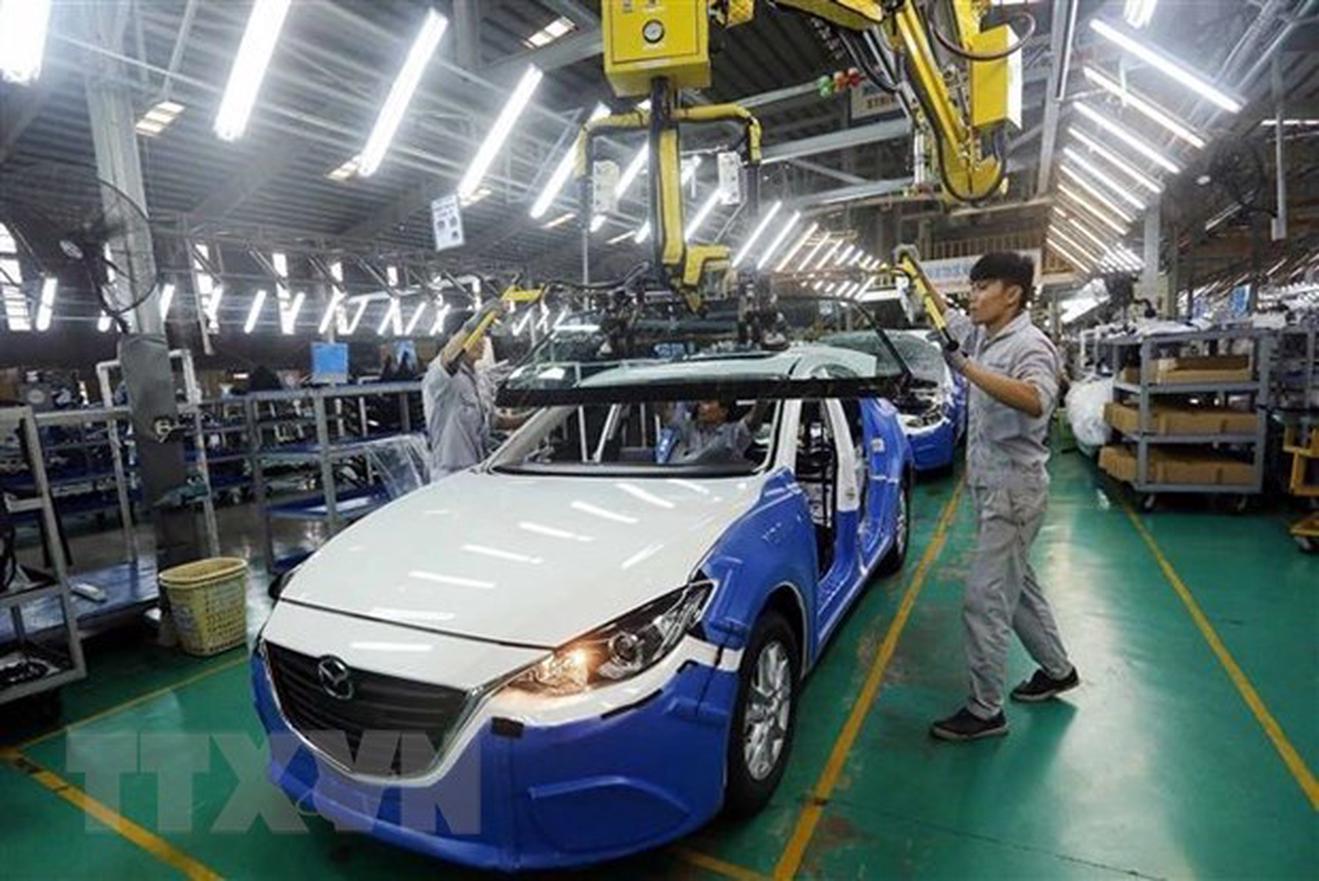
Ảnh minh họa. Nguồn: Internet

Cụ thể, gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 3, tháng 4, tháng 5, tháng 6, tháng 7, tháng 8, tháng 9 và tháng 10/2020 với ô tô sản xuất hoặc lắp ráp trong nước.

Thời gian gia hạn kể từ ngày kết thúc thời hạn nộp thuế tiêu thụ đặc biệt theo quy định của pháp luật về quản lý thuế, cụ thể như sau:

Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 3/2020 chậm nhất là ngày 20/9/2020.

Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 4/2020 chậm nhất là ngày 20/10/2020.

Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 5/2020 chậm nhất là ngày 20/11/2020.

Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6, tháng 7, tháng 8, tháng 9, tháng 10/2020 chậm nhất là ngày 20/12/2020.

Nghị định quy định đối với một số trường hợp. Theo đó, trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số thuế tiêu thụ đặc biệt phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số thuế phải nộp tăng thêm do khai bổ sung.

Trường hợp người nộp thuế thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế tiêu thụ đặc biệt theo quy định của pháp luật hiện hành, nhưng chưa phải nộp số thuế tiêu thụ đặc biệt phải nộp phát sinh trên Tờ khai thuế tiêu thụ đặc biệt đã kê khai.

Trường hợp doanh nghiệp có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế tiêu thụ đặc biệt riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.

Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp không có hoạt động sản xuất hoặc lắp ráp ô tô thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.

Nghị định cũng quy định chi tiết trình tự, thủ tục gia hạn nộp thuế.

Nghị định có hiệu lực thi hành từ ngày 15/9/2020.

Ý kiến bình luận:

Ý kiến của bạn sẽ được xét duyệt khi đăng. Xin vui lòng gõ tiếng Việt có dấu.

Hiện chưa có bình luận nào, hãy trở thành người đầu tiên bình luận cho bài biết này!

Tin cùng chuyên mục

Bắc Ninh: Rà soát, đề xuất phương án tháo gỡ dự án khu dân cư, đô thị khó khăn, vướng mắc

Bắc Ninh: Rà soát, đề xuất phương án tháo gỡ dự án khu dân cư, đô thị khó khăn, vướng mắc

(Thanh tra) - UBND thành phố Bắc Ninh yêu cầu các sở, ngành, địa phương rà soát tổng thể, phân loại các dự án khu dân cư, khu đô thị trên địa bàn; làm rõ tình hình triển khai, những khó khăn, vướng mắc, nguyên nhân chậm tiến độ, nguy cơ tồn đọng, kéo dài và đề xuất phương án xử lý, tháo gỡ.

Duy Cường

20:31 12/11/2026
Cao điểm chống buôn lậu, hàng giả dịp Tết nguyên đán Đinh Mùi 2027

Cao điểm chống buôn lậu, hàng giả dịp Tết nguyên đán Đinh Mùi 2027

(Thanh tra) - Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc, Trưởng Ban Chỉ đạo quốc gia chống buôn lậu, gian lận thương mại và hàng giả ký Quyết định số 186/QĐ-BCĐ ngày 12/11/2026 ban hành Kế hoạch cao điểm chống buôn lậu, gian lận thương mại, hàng giả và xâm phạm quyền sở hữu trí tuệ dịp trước, trong và sau Tết nguyên đán Đinh Mùi 2027 (Kế hoạch). Thời gian triển khai Kế hoạch cao điểm từ ngày 12/11/2026 đến ngày 28/02/2027.

Thư Kỳ

20:00 12/11/2026

Tin mới nhất

Xem thêm