(Thanh tra) - Thông tư 50 được đánh giá giúp giảm áp lực thanh khoản, mở thêm dư địa tín dụng, nhưng mức hưởng lợi sẽ phân hóa giữa các ngân hàng.
Ngân hàng Nhà nước vừa ban hành Thông tư 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng, có hiệu lực từ ngày 1/12/2026, thay thế Thông tư 22/2019.
Sau khi quy định mới được công bố, nhiều công ty chứng khoán như Chứng khoán ACB (ACBS), Chứng khoán MB (MBS) và NH Securities Vietnam (NHSV) đã đưa ra đánh giá về tác động đối với hệ thống ngân hàng.
Điểm chung trong các báo cáo là Thông tư 50 được nhìn nhận theo hướng tích cực đối với thanh khoản, đặc biệt trong bối cảnh tăng trưởng tín dụng thời gian qua nhanh hơn huy động vốn.
Một trong những thay đổi đáng chú ý là tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) tối đa được nâng từ 85% lên 95%. Bên cạnh đó, quy định mới từng bước đưa các chỉ tiêu theo Basel III như tỷ lệ khả năng chi trả (LCR), tỷ lệ nguồn vốn ổn định ròng (NSFR) và tỷ lệ đòn bẩy vào khuôn khổ quản lý.
Theo MBS, việc thay đổi quy định LDR diễn ra trong bối cảnh áp lực cân đối giữa tín dụng và huy động vốn tiếp tục gia tăng. Đến ngày 28/9, dư nợ tín dụng toàn hệ thống đạt khoảng 20,6 triệu tỷ đồng, tăng 13,2% so với đầu năm. Tại 27 ngân hàng, LDR cuối quý II tăng 118 điểm cơ bản so với quý trước và cao hơn 255 điểm cơ bản so với đầu năm.
MBS cho rằng việc nâng trần LDR lên 95% giúp giảm áp lực thanh khoản, đồng thời tạo thêm không gian cho hoạt động cho vay. Những ngân hàng sớm đáp ứng các yêu cầu về LCR và NSFR được kỳ vọng có thêm dư địa trong quản trị nguồn vốn và tăng trưởng tín dụng.
ACBS cũng đánh giá quy định chính thức đã được nới lỏng đáng kể so với dự thảo trước đó. Tuy nhiên, mức trần LDR tăng thêm 10 điểm phần trăm không đồng nghĩa tất cả ngân hàng đều có thêm tương ứng 10 điểm phần trăm dư địa cho vay, bởi phương pháp tính LDR cũng có nhiều thay đổi.
Theo ACBS, cách tính mới loại tiền gửi của các tổ chức tín dụng khác khỏi mẫu số, thay bằng phần vay ròng trên thị trường liên ngân hàng; đồng thời bổ sung vốn chủ sở hữu sau điều chỉnh vào nguồn vốn được tính toán.
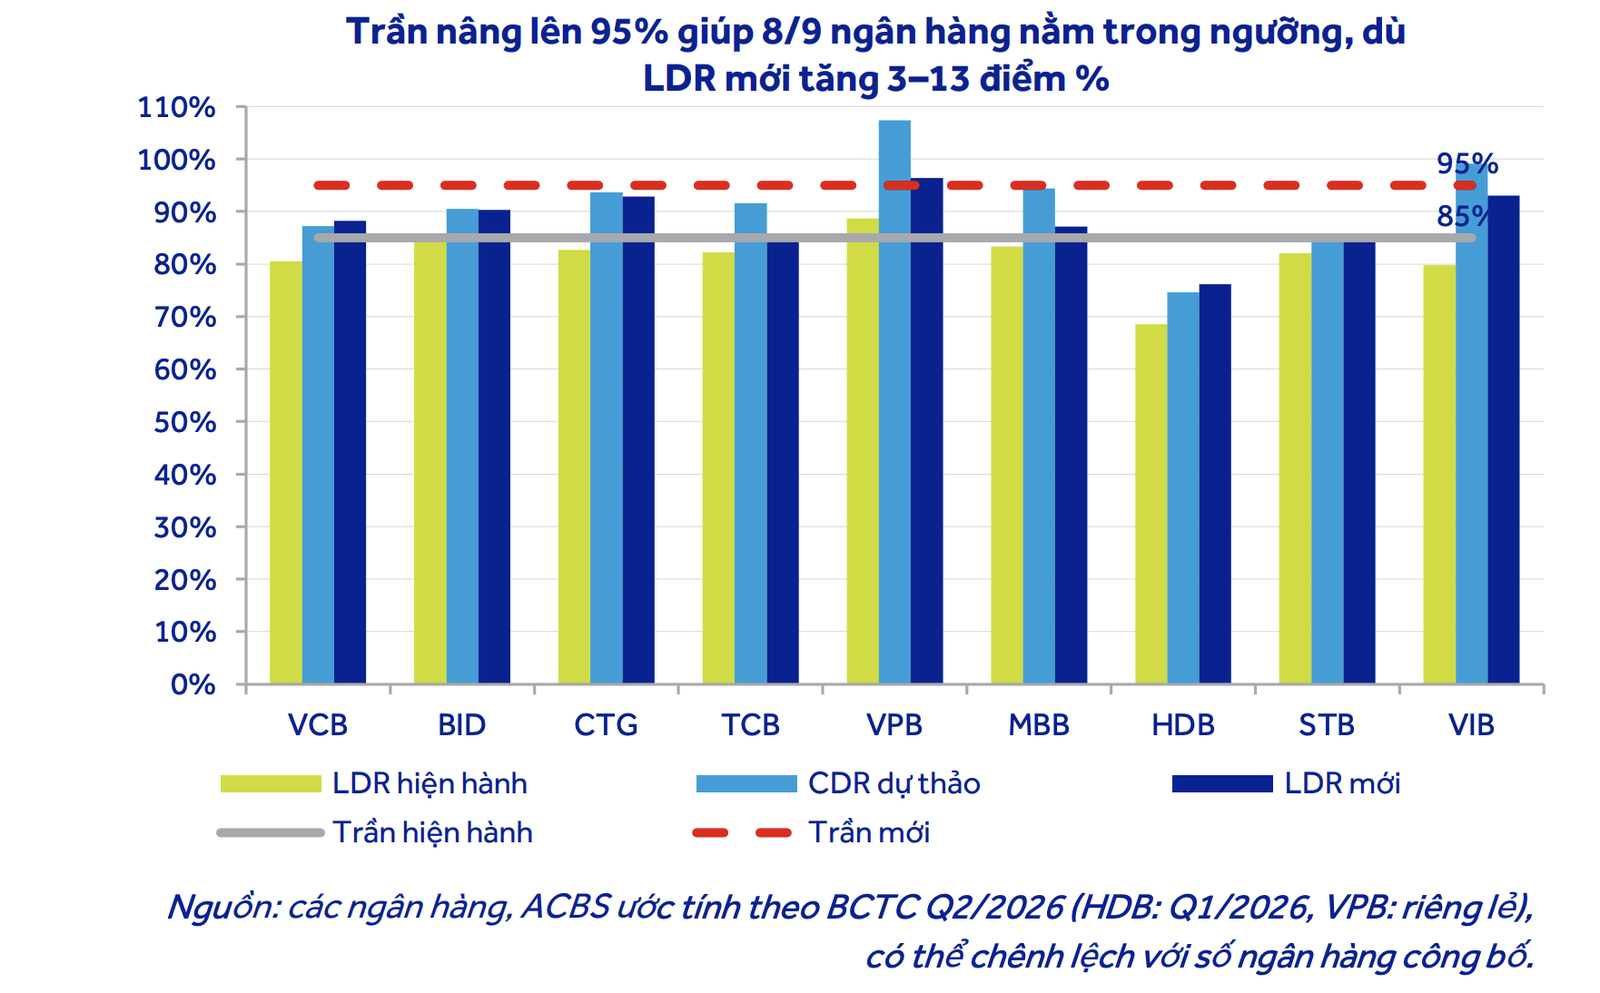
Do đó, tác động đối với từng ngân hàng sẽ phụ thuộc lớn vào cấu trúc bảng cân đối. ACBS ước tính theo cách tính mới, LDR của nhóm ngân hàng được khảo sát có thể tăng khoảng 3 - 13 điểm phần trăm. Dù vậy, nhờ trần được nâng lên 95%, 8 trong số 9 ngân hàng vẫn đáp ứng giới hạn.
Theo tính toán của ACBS, LDR của Vietcombank ở mức 88,2%, BIDV 90,3%, VietinBank 92,8%, Techcombank 85,5%, MB 87,2%, HDBank 76,2%, Sacombank 85,8% và VIB 93%. VPBank là trường hợp duy nhất trong nhóm khảo sát có LDR ước tính vượt ngưỡng, ở mức 96,4%.
Trong dài hạn, các công ty chứng khoán cho rằng việc đưa LCR và NSFR vào khuôn khổ quản lý sẽ tạo thay đổi lớn hơn đối với cách thức quản trị thanh khoản của các ngân hàng.
Theo đó, ngân hàng không chỉ cần tăng huy động mà còn phải chú trọng mức độ ổn định của nguồn vốn, kỳ hạn tiền gửi và chất lượng tài sản thanh khoản.
Các báo cáo phân tích đều cho rằng mức độ hưởng lợi từ Thông tư 50 sẽ có sự phân hóa. Những ngân hàng sở hữu quy mô vốn chủ sở hữu lớn, nguồn tiền gửi ổn định, tỷ lệ tiền gửi không kỳ hạn cao và ít phụ thuộc vào nguồn vốn ngắn hạn trên thị trường liên ngân hàng được đánh giá có lợi thế hơn.
NHSV cho rằng nhóm ngân hàng quốc doanh gồm Vietcombank, BIDV và VietinBank có thể hưởng lợi nhờ quy mô vốn lớn, mạng lưới huy động rộng và tỷ trọng trái phiếu doanh nghiệp trong danh mục tín dụng tương đối thấp.
Trong nhóm ngân hàng tư nhân, Techcombank và MB được đánh giá tích cực nhờ vốn chủ sở hữu lớn, tỷ lệ CASA cao và hệ sinh thái khách hàng doanh nghiệp.
HDBank và VPBank cũng được NHSV xếp vào nhóm có khả năng hưởng lợi nhờ quy mô vốn và dư địa tăng trưởng tín dụng, dù chất lượng tài sản vẫn là yếu tố cần theo dõi.
Tuy nhiên, đánh giá của ACBS cho thấy mức độ thuận lợi của từng ngân hàng có thể khác nhau khi xét kỹ hơn về thanh khoản. ACBS cho rằng Sacombank và Techcombank có lợi thế khi chuyển sang các chuẩn LCR và NSFR nhờ tỷ trọng tiền gửi cá nhân cao và lượng tài sản thanh khoản chất lượng cao tương đối lớn.
Ở chiều ngược lại, VIB và VPBank có thể chịu áp lực hơn do LDR mới ở mức sát hoặc vượt trần, trong khi tỷ trọng nguồn vốn từ các tổ chức tín dụng khác tương đối cao.
VietinBank cũng không còn nhiều dư địa khi LDR mới được ước tính ở mức 92,8%, trong khi BIDV có tỷ lệ vốn chủ sở hữu trên tổng tài sản thấp hơn một số ngân hàng trong nhóm theo dõi.
Nhìn chung, ACBS, MBS và NHSV đều đánh giá Thông tư 50 theo hướng hỗ trợ hệ thống ngân hàng, đặc biệt thông qua việc giảm áp lực thanh khoản và mở thêm không gian cho tín dụng.
Tuy vậy, mức hưởng lợi sẽ phụ thuộc vào cấu trúc nguồn vốn, quy mô vốn chủ sở hữu, chất lượng tài sản thanh khoản và khả năng đáp ứng các chuẩn Basel III của từng ngân hàng.