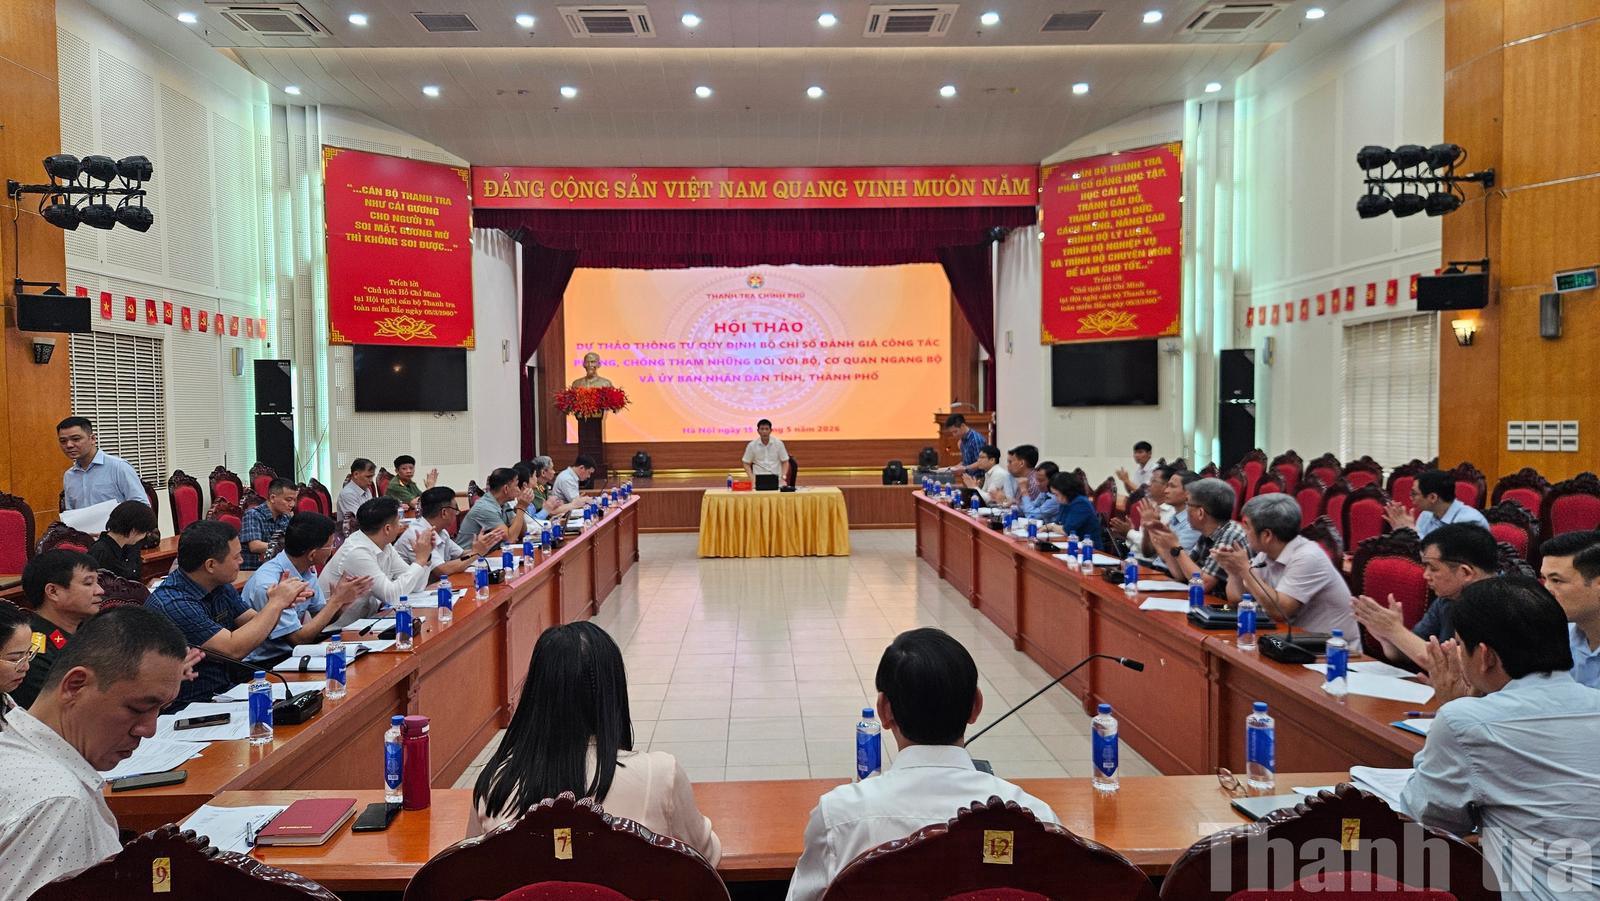
(Thanh tra) - Việc ban hành Quyết định số 47/2026/QĐ-TTg về Bộ Chỉ số đánh giá công tác phòng, chống tham nhũng, lãng phí, tiêu cực đánh dấu bước phát triển trong thiết kế công cụ đánh giá kết quả thực thi chính sách công.
Ngày 30/9/2026, Thủ tướng Chính phủ ban hành Quyết định số 47/2026/QĐ-TTg về Bộ Chỉ số đánh giá công tác phòng, chống tham nhũng, lãng phí, tiêu cực. Trên nền tảng Luật Phòng, chống tham nhũng năm 2018 được sửa đổi, bổ sung năm 2025 và Luật Tiết kiệm, chống lãng phí năm 2025, Bộ Chỉ số mới thiết lập một khung đánh giá chung cho cấp bộ và cấp tỉnh.
Luật Phòng, chống tham nhũng năm 2018 đã đặt nền móng cho việc đánh giá công tác phòng, chống tham nhũng, với các tiêu chí phản ánh tình hình tham nhũng và kết quả triển khai chính sách, pháp luật, phòng ngừa, phát hiện, xử lý, thu hồi tài sản. Tuy nhiên, việc kết hợp trong cùng hệ thống giữa chỉ báo về số lượng, tính chất, mức độ vụ việc và chỉ báo về nỗ lực thực hiện công tác có thể dẫn tới cách hiểu thiếu nhất quán: Số vụ việc được phát hiện tăng là biểu hiện tình hình xấu đi hay năng lực phát hiện được cải thiện? Hai khía cạnh này cần được phân tích riêng biệt.
Luật số 132/2025/QH15 sửa đổi, bổ sung Luật Phòng, chống tham nhũng đã điều chỉnh Điều 17 theo hướng tập trung vào bốn nội dung: Xây dựng và hoàn thiện chính sách, pháp luật; thực hiện các biện pháp phòng ngừa; phát hiện; xử lý và thu hồi tài sản. Sự điều chỉnh có ý nghĩa phương pháp luận: Đối tượng đánh giá được định vị rõ hơn là kết quả thực hiện trách nhiệm của cơ quan Nhà nước, không đồng nhất với việc đo lường toàn bộ tình hình tham nhũng trên địa bàn hoặc lĩnh vực. Đây là cơ sở để thiết kế các tiêu chí có thể quy trách nhiệm, có đầu ra và có minh chứng.
Cùng với đó, Luật Tiết kiệm, chống lãng phí số 110/2025/QH15 và các văn bản quy định chi tiết tạo nền tảng pháp lý để đặt nội dung chống lãng phí trong hệ thống đánh giá chung. Cách tiếp cận tích hợp phản ánh mối quan hệ giữa tham nhũng, lãng phí và tiêu cực trong hoạt động quản lý, sử dụng nguồn lực công, nhưng không có nghĩa ba hiện tượng này là một hoặc có thể áp dụng đồng nhất mọi căn cứ xử lý. Khi tổ chức đánh giá, cần bảo đảm từng tiêu chí được gắn với nghĩa vụ pháp lý cụ thể và cơ quan chịu trách nhiệm tương ứng.
Trước đây, Bộ Chỉ số đánh giá công tác phòng, chống tham nhũng được Thanh tra Chính phủ ban hành theo từng kỳ, điển hình là Quyết định số 29/QĐ-TTCP ngày 13/2/2025 đối với đánh giá cấp tỉnh năm 2024. Phương thức này có ưu điểm linh hoạt trong điều chỉnh yêu cầu đánh giá theo từng năm, song cũng đặt ra khó khăn đối với việc so sánh kết quả giữa các kỳ nếu cấu trúc tiêu chí hoặc cách tính thay đổi. Quyết định số 47/2026/QĐ-TTg được ban hành ở cấp Thủ tướng Chính phủ theo hình thức văn bản quy phạm pháp luật, tạo khuôn khổ chung, có tính ổn định cao hơn cho hoạt động đánh giá hằng năm.
Cần nhấn mạnh rằng tính ổn định của Bộ Chỉ số là điều kiện cần chứ chưa phải điều kiện đủ để so sánh kết quả. Muốn so sánh có ý nghĩa, phải đồng thời bảo đảm thống nhất cách hiểu chỉ tiêu, kỳ dữ liệu, phương pháp xác định mẫu số, chất lượng chứng cứ và phạm vi trách nhiệm. Bởi vậy, bước tiến về hình thức pháp lý phải được tiếp nối bằng bước tiến về hướng dẫn nghiệp vụ và quản trị dữ liệu.
Điểm mới dễ nhận thấy là Bộ Chỉ số áp dụng đối với các bộ, cơ quan ngang bộ và Ủy ban nhân dân cấp tỉnh, thay vì tập trung chủ yếu vào cấp tỉnh như một số bộ chỉ số trước đây. Quyết định thiết kế Phụ lục I cho cấp bộ và Phụ lục II cho cấp tỉnh, qua đó vừa bảo đảm khung tiêu chí chung, vừa tính đến sự khác biệt về chức năng, nhiệm vụ và thẩm quyền. Đây là sự kết hợp cần thiết giữa tính thống nhất và tính phù hợp: Cơ quan có thẩm quyền thanh tra, điều tra hoặc quản lý chuyên ngành đặc thù không thể được đánh giá máy móc bằng toàn bộ chỉ báo của một cơ quan khác.
Đồng thời, việc đưa phòng, chống lãng phí, tiêu cực vào phạm vi đánh giá cho thấy quan điểm chuyển từ đánh giá một lĩnh vực riêng lẻ sang đánh giá rộng hơn chất lượng phòng ngừa và xử lý những biểu hiện suy giảm kỷ luật, kỷ cương, hiệu quả sử dụng nguồn lực. Những tiêu chí liên quan đến chương trình tiết kiệm, chống lãng phí và cập nhật dữ liệu quốc gia đặt ra yêu cầu liên thông giữa các đầu mối chuyên môn, đặc biệt là thanh tra, tài chính, tổ chức cán bộ và cơ quan quản lý chuyên ngành.
Bên cạnh đó, Bộ Chỉ số cấu trúc theo bốn nhóm A, B, C, D. Nhóm A đánh giá xây dựng và hoàn thiện chính sách, pháp luật; nhóm B đánh giá thực hiện các biện pháp phòng ngừa; nhóm C đánh giá phát hiện; nhóm D đánh giá xử lý và thu hồi tài sản. Cấu trúc này có logic nội tại: Thể chế tạo khuôn khổ, phòng ngừa làm giảm nguy cơ, phát hiện nhận diện vi phạm, xử lý và thu hồi tài sản bảo đảm hiệu lực của pháp luật. Nếu một khâu yếu, hiệu quả tổng thể có thể bị ảnh hưởng, dù các khâu khác được triển khai tương đối đầy đủ.
Theo các phụ lục, ở cấp bộ, nhóm A có 22 điểm, nhóm B 55 điểm, nhóm C 15 điểm và nhóm D 8 điểm; ở cấp tỉnh, các nhóm tương ứng là 18, 55, 17 và 10 điểm. Điểm đáng chú ý là nhóm phòng ngừa đều chiếm 55/100 điểm. Trọng số này thể hiện ưu tiên chính sách đối với phòng ngừa, nhưng không làm giảm ý nghĩa của phát hiện và xử lý. Phòng ngừa chỉ thực sự có giá trị khi cơ chế kiểm soát vận hành hiệu quả và những vi phạm phát sinh được phát hiện, xử lý kịp thời.
Trong nhóm phòng ngừa, các tiêu chí về công khai, minh bạch, kiểm soát xung đột lợi ích, định mức và tiêu chuẩn, quy tắc ứng xử, chuyển đổi vị trí công tác, cải cách hành chính, ứng dụng công nghệ, thanh toán không dùng tiền mặt, kiểm soát tài sản, thu nhập và trách nhiệm người đứng đầu tạo thành hệ thống phòng ngừa có tính bổ trợ. Chẳng hạn, công khai thông tin giúp tăng khả năng giám sát; kiểm soát xung đột lợi ích giúp nhận diện nguy cơ từ quan hệ cá nhân; kiểm soát tài sản, thu nhập hỗ trợ xác minh tính minh bạch của nguồn tài sản; chuyển đổi số giúp hình thành dấu vết dữ liệu để kiểm chứng quá trình thực hiện.
Quyết định số 47/2026/QĐ-TTg xác định thang điểm 100 và quy tắc tính đối với tiêu chí định lượng, định tính. Theo cách thể hiện trong tài liệu nghiên cứu, điểm thành phần định lượng được xác định theo tỷ lệ số đã thực hiện trên số phải thực hiện, nhân với điểm tối đa của tiêu chí; tiêu chí định tính căn cứ mức độ hoàn thành tương ứng. Phương pháp này có ưu điểm làm rõ quan hệ giữa nhiệm vụ phải làm và kết quả đã làm, hạn chế cách chấm điểm thuần túy theo cảm nhận.
Tuy nhiên, lượng hóa không đồng nghĩa với khách quan một cách tự động. Chất lượng phép tính phụ thuộc trực tiếp vào việc xác định đúng mẫu số “phải thực hiện”, phân biệt trường hợp không phát sinh nhiệm vụ với trường hợp không thực hiện nhiệm vụ, và đánh giá mức độ hoàn thành trên cơ sở tài liệu có thể kiểm tra. Đối với tiêu chí định tính, việc xác định “thực hiện một phần” càng đòi hỏi hướng dẫn cụ thể để tránh khác biệt giữa các đơn vị. Vì vậy, giá trị thực chất của Bộ Chỉ số nằm ở khả năng kiểm chứng dữ liệu đầu vào, chứ không chỉ ở công thức tính điểm.
Một bước tiến khác là kết hợp tiêu chí tính điểm với điểm cộng và điểm trừ. Điểm cộng hướng đến khuyến khích kết quả nổi bật, chủ động phát hiện, kiến nghị, ngăn chặn và thu hồi; điểm trừ gắn với hành vi chậm báo cáo, cung cấp thông tin không chính xác, báo cáo không trung thực hoặc trách nhiệm liên quan đến vi phạm được cơ quan khác phát hiện. Tổng điểm sau điều chỉnh không vượt 100. Cơ chế này tạo tín hiệu quản trị rõ ràng: Đánh giá không thưởng cho sự im lặng trước vi phạm, mà khuyến khích tinh thần tự kiểm tra, tự phát hiện và chủ động khắc phục.
Ngoài ra, trách nhiệm người đứng đầu là trục xuyên suốt giữa các nhóm tiêu chí. Người đứng đầu không chỉ chịu trách nhiệm ban hành kế hoạch, phân công đầu mối, mà còn phải chỉ đạo nhận diện nguy cơ, kiểm tra việc chấp hành, xử lý kiến nghị và bảo đảm tính trung thực của báo cáo tự đánh giá. Khi đánh giá được gắn với trách nhiệm lãnh đạo, hoạt động phòng, chống tham nhũng, lãng phí, tiêu cực mới có cơ hội trở thành một bộ phận thường xuyên của quản trị cơ quan, thay vì nhiệm vụ giao riêng cho một bộ phận tổng hợp.
Quyết định số 47/2026/QĐ-TTg đánh dấu bước chuyển đáng chú ý trong cơ chế đánh giá công tác phòng, chống tham nhũng, lãng phí, tiêu cực: Từ cách tiếp cận chủ yếu theo kỳ đánh giá riêng lẻ sang khuôn khổ có tính thống nhất cao hơn; từ chú trọng mô tả hoạt động sang yêu cầu lượng hóa kết quả; từ đánh giá riêng công tác phòng, chống tham nhũng sang kết hợp với yêu cầu chống lãng phí, tiêu cực; từ tổng hợp số liệu sang tăng cường kiểm chứng và trách nhiệm giải trình. Những thay đổi này tạo điều kiện để hoạt động đánh giá trở thành công cụ hỗ trợ lãnh đạo, điều hành và nâng cao hiệu lực quản lý nhà nước.
Tuy nhiên, một Bộ Chỉ số dù được thiết kế hợp lý đến đâu cũng không tự động tạo ra kết quả thực chất. Hiệu quả phụ thuộc vào sự thống nhất trong hướng dẫn, tính đầy đủ và trung thực của dữ liệu, năng lực của đội ngũ thực hiện, trách nhiệm của người đứng đầu và cơ chế sử dụng kết quả để sửa chữa hạn chế. Do đó, yêu cầu quan trọng nhất trong giai đoạn triển khai là chuyển từ tư duy “chuẩn bị hồ sơ để được chấm điểm” sang “tổ chức thực hiện tốt để có kết quả và minh chứng xác thực”. Khi đó, đánh giá không chỉ là khâu tổng kết cuối năm, mà trở thành động lực thường xuyên thúc đẩy nền công vụ liêm chính, tiết kiệm, kỷ cương và hiệu quả.