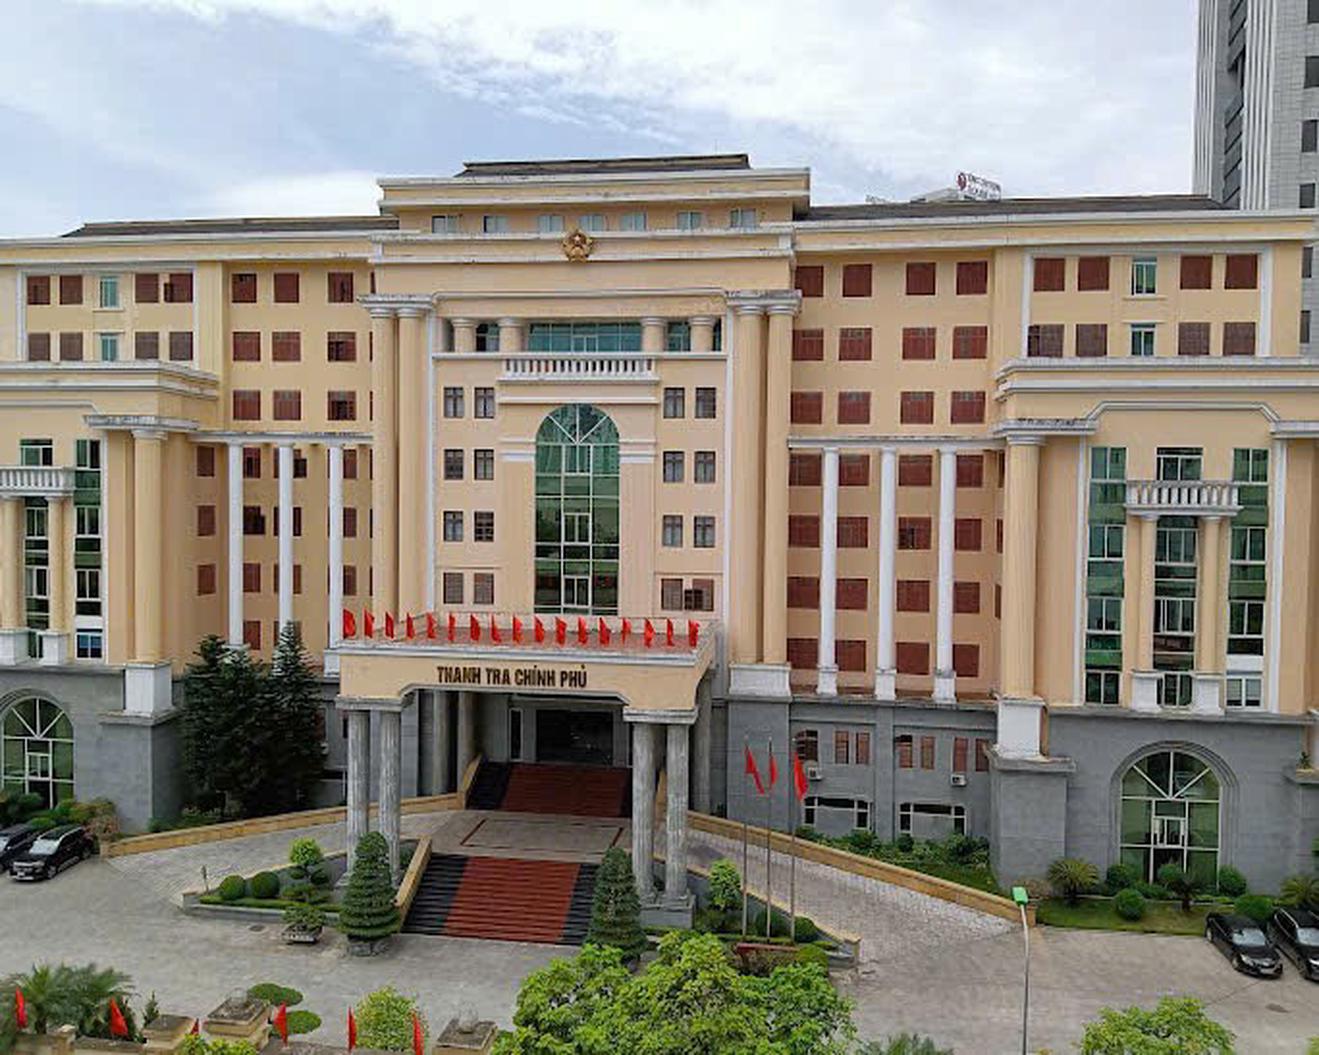
(Thanh tra) - Góp ý dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 174/2024/NĐ-CP và Nghị định số 46/2023/NĐ-CP, Thanh tra Chính phủ đề nghị chỉnh lý kỹ thuật trình bày theo hướng chỉ quy định những nội dung sửa đổi, bổ sung, không lặp lại các quy định không thay đổi.
Chỉnh lý quy định, tránh lặp lại nội dung không sửa đổi
Theo Bản tổng hợp ý kiến, tiếp thu, giải trình ý kiến góp ý đối với hồ sơ dự thảo Nghị định do Bộ Tài chính, việc xây dựng dự thảo nhằm sửa đổi, bổ sung quy định về xử phạt vi phạm hành chính trong lĩnh vực kinh doanh bảo hiểm và quy định chi tiết thi hành một số điều của Luật Kinh doanh bảo hiểm. Đối với nội dung dự thảo Nghị định, Thanh tra Chính phủ góp ý về kỹ thuật trình bày tại khoản 2 Điều 1, liên quan đến việc sửa đổi, bổ sung Điều 7 Nghị định số 174/2024/NĐ-CP.
Cụ thể, Thanh tra Chính phủ đề nghị cơ quan chủ trì soạn thảo cân nhắc cách thể hiện theo hướng chỉ quy định những nội dung được sửa đổi, bổ sung; các quy định không thay đổi thì không cần nhắc lại. Cách trình bày này nhằm làm rõ phạm vi điều chỉnh, tránh lặp lại những nội dung không thuộc diện sửa đổi trong cùng một điều khoản.
Bộ Tài chính đã tiếp thu ý kiến của Thanh tra Chính phủ và rà soát, hoàn thiện nội dung dự thảo. Theo phương án chỉnh lý, quy định sửa đổi, bổ sung Điều 7 được thể hiện theo từng nội dung cụ thể, trong đó có việc bổ sung hành vi vi phạm liên quan đến hoạt động của văn phòng đại diện nước ngoài tại Việt Nam khi không có giấy phép theo quy định.
Việc tiếp thu góp ý của Thanh tra Chính phủ góp phần hoàn thiện cách thể hiện quy phạm, giúp xác định rõ nội dung thay đổi so với quy định hiện hành, đồng thời hạn chế sự trùng lặp trong quá trình xây dựng văn bản.
Bảo đảm tính thống nhất của hệ thống pháp luật
Trong quá trình tham gia góp ý, Bộ Tư pháp tập trung vào tên gọi, nội dung và kỹ thuật xây dựng dự thảo Nghị định.
Về tên gọi, Bộ Tư pháp cho rằng cần thể hiện đầy đủ tình trạng pháp lý của hai nghị định được sửa đổi, bổ sung. Nghị định số 174/2024/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định số 78/2026/NĐ-CP; Nghị định số 46/2023/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định số 97/2026/NĐ-CP. Vì vậy, dù các điều, khoản dự kiến sửa đổi không trùng với những nội dung đã được điều chỉnh trước đó, tên dự thảo vẫn cần viện dẫn đầy đủ các văn bản liên quan.
Bộ Tài chính đã tiếp thu, chỉnh lý tên gọi và bổ sung việc viện dẫn hai nghị định sửa đổi tại phần căn cứ ban hành văn bản.
Đối với kỹ thuật viện dẫn văn bản quy phạm pháp luật, Bộ Tư pháp đề nghị rà soát cách dẫn chiếu các quy định đã được sửa đổi, bổ sung, bảo đảm tuân thủ quy định về hợp nhất văn bản và thống nhất trong toàn bộ dự thảo. Theo cơ quan này, việc dẫn chiếu không đầy đủ hoặc thiếu thống nhất có thể ảnh hưởng đến tính rõ ràng của quy định được áp dụng.
Bên cạnh đó, Bộ Tư pháp đề nghị lược bỏ các nội dung bãi bỏ quy định đã được xử lý tại những điều khoản sửa đổi khác, nhằm tránh trùng lặp, chồng chéo. Cơ quan này cũng yêu cầu rà soát kỹ thuật soạn thảo và bảo đảm tuân thủ các quy định về kiểm soát quyền lực, phòng, chống tham nhũng, tiêu cực trong công tác xây dựng pháp luật.
Các ý kiến trên đã được Bộ Tài chính tiếp thu, chỉnh lý hồ sơ, rà soát việc viện dẫn văn bản và hoàn thiện kỹ thuật trình bày dự thảo.
Lưu ý xử lý vi phạm trên môi trường điện tử
Đối với các hành vi vi phạm trong lĩnh vực kinh doanh bảo hiểm được thực hiện hoặc quản lý trên môi trường điện tử, Bộ Khoa học và Công nghệ đề nghị nghiên cứu bổ sung đầy đủ quy định về lập biên bản vi phạm hành chính trên môi trường điện tử, gửi quyết định xử phạt bằng phương thức điện tử và xử lý vi phạm hành chính trên môi trường điện tử.
Theo Bộ Khoa học và Công nghệ, nhiều hành vi được quy định tại Nghị định số 174/2024/NĐ-CP liên quan đến báo cáo, thông báo, cung cấp sản phẩm bảo hiểm trên môi trường mạng, giao kết và thực hiện hợp đồng bảo hiểm điện tử, quản lý đại lý bảo hiểm và quản trị doanh nghiệp bảo hiểm. Việc phát hiện, kiểm tra, xác minh các hành vi này trên thực tế chủ yếu dựa vào dữ liệu, hồ sơ điện tử và hệ thống thông tin của cơ quan quản lý nhà nước, doanh nghiệp.
Do đó, việc hoàn thiện quy định về xử lý vi phạm trên môi trường điện tử cần bảo đảm phù hợp với Luật số 88/2025/QH15 sửa đổi, bổ sung một số điều của Luật Xử lý vi phạm hành chính, trong đó có quy định về xử lý vi phạm hành chính trên môi trường điện tử.
Về nội dung này, Bộ Tài chính giải trình rằng các quy định về xử lý vi phạm hành chính trên môi trường điện tử, an toàn thông tin và an ninh mạng trong kinh doanh bảo hiểm đã được Chính phủ quy định tại Điều 4 Nghị định số 78/2026/NĐ-CP. Theo đó, việc xử lý vi phạm hành chính trên môi trường điện tử thực hiện theo Luật Xử lý vi phạm hành chính và Chương IIIa Nghị định số 190/2025/NĐ-CP.
Ngoài các nội dung trên, Bộ Nội vụ cũng đề nghị tiếp tục rà soát, hoàn thiện hồ sơ dự thảo, bảo đảm phù hợp với quy định về phân cấp, cắt giảm, đơn giản hóa thủ tục hành chính, chuyển đổi số; đồng thời bảo đảm tính hợp hiến, hợp pháp, thống nhất của hệ thống pháp luật và tính khả thi khi triển khai.
Việc tiếp thu, chỉnh lý các ý kiến góp ý của Thanh tra Chính phủ và các bộ, ngành là cơ sở để Bộ Tài chính tiếp tục hoàn thiện dự thảo, bảo đảm quy định về xử phạt vi phạm hành chính trong lĩnh vực kinh doanh bảo hiểm phù hợp với những thay đổi của pháp luật chuyên ngành, hạn chế chồng chéo và nâng cao hiệu quả tổ chức thực hiện.